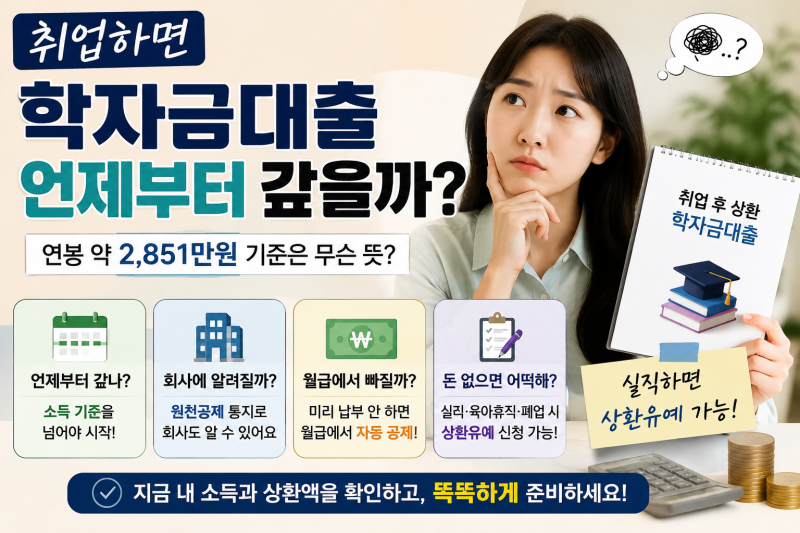
취업 후 상환 학자금대출은 취업 여부와 관계없이 소득이 상환기준을 넘었을 때 의무상환액이 발생하는 제도입니다. 상환기준소득은 연간 소득금액 1,898만원(총급여 약 2,851만원)이며, 이를 초과하는 소득에 대해 대학생은 20%, 대학원생은 25%의 상환율이 적용됩니다. 단순히 취업했다는 사실만으로 즉시 상환이 시작되는 것은 아니며, 국세청에서 의무상환액을 통지받아야 합니다.
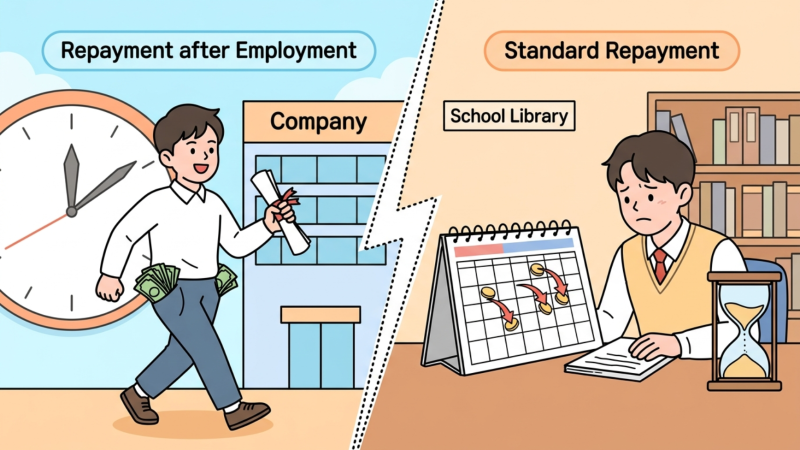
블로거들은 학자금대출 상환 방식에 대해 다양한 관점을 제시합니다. 일부는 취업 후 상환 학자금대출(ICL)의 경우 소득이 기준 이하일 때 의무상환이 유예되어 생계 안정에 유리하다고 강조합니다. 반면, 일반상환 학자금대출의 원금균등분할상환 방식은 초기 소득 여유가 있다면 총 이자를 최대로 줄일 수 있는 장점이 있다고 분석합니다. 각자의 재정 상황에 맞춰 최적의 상환 전략을 선택하는 것이 중요하다고 조언합니다.
학자금대출 이자 부담을 줄이기 위한 실질적인 팁들도 공유됩니다. 중도상환수수료가 없으므로 여윳돈이 생길 때마다 상환하여 원금을 줄이는 것이 효과적입니다. 또한, 국세청에서 의무상환액을 통지받은 근로소득자는 회사가 급여에서 일정 금액을 원천공제하는 방식으로 상환할 수 있으며, 이는 다음 달 10일까지 신고·납부되어야 합니다.