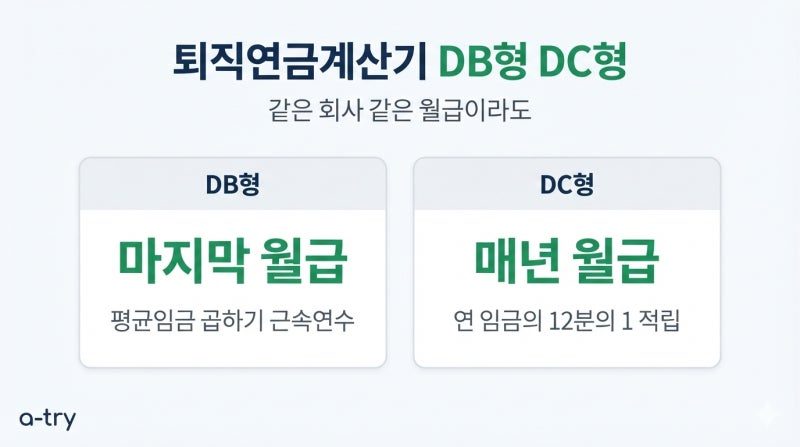
퇴직연금 DC형 계산기는 DB형과 달리 단순히 월급과 근속연수를 입력하는 방식으로는 정확한 잔액을 알기 어렵습니다. DC형은 매년 쌓이는 부담금과 운용 결과에 따라 최종 수령액이 달라지기 때문입니다. 많은 직장인이 일반 퇴직금 계산기에 DC형 정보를 입력하여 실제 계좌 잔액과 차이가 나는 경험을 합니다. 이는 DB형 공식으로 DC형 잔액을 계산하려 할 때 발생하는 오해입니다.
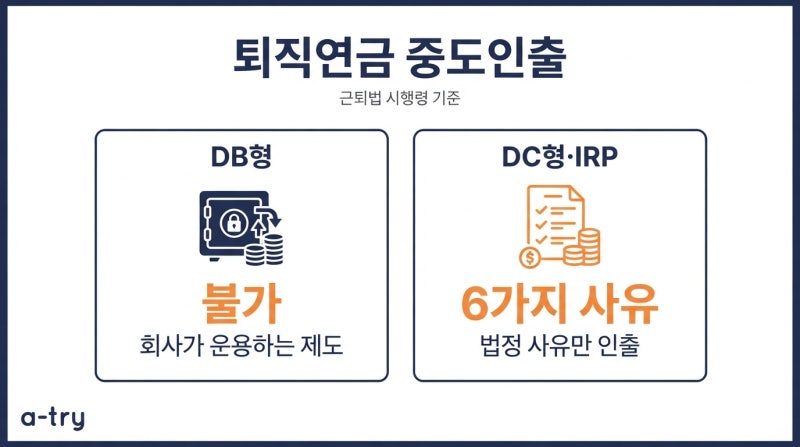
실제 블로그 후기들을 살펴보면, DC형은 회사가 매년 일정 금액을 근로자 명의 계좌에 넣어주고 근로자가 직접 운용하여 수익과 손실을 책임지는 방식입니다. 따라서 DC형의 잔액은 계산의 영역이 아니라 조회의 영역에 해당합니다. 반면 DB형은 퇴직 직전 평균 임금과 근속연수에 따라 수령액이 확정되며, 회사가 운용 책임을 집니다. 이러한 차이점을 명확히 이해하는 것이 중요합니다.
블로거들은 DC형의 경우 고용노동부 퇴직금 계산기가 아닌, 개인 계좌의 운용 현황을 직접 확인해야 한다고 조언합니다. 또한, 퇴직금 지급 기준과 퇴직연금 유형별 특징을 미리 파악하고, 필요한 경우 회사 인사팀이나 급여 담당자에게 정확한 정보를 확인하는 것이 현명한 퇴직 준비의 핵심입니다. 만 55세 미만 퇴직자는 IRP 계좌로 세전 금액을 이체해야 하는 법적 원칙도 숙지해야 합니다.