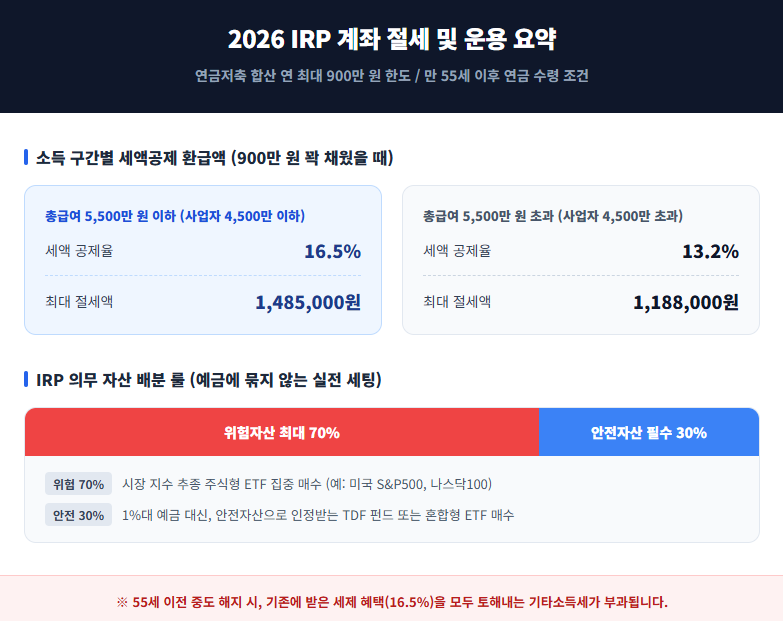


퇴직연금 소득공제 한도는 연금저축과 IRP를 합산하여 연간 최대 900만 원까지 세액공제 혜택을 받을 수 있는 상한선을 의미합니다. 이는 소득공제가 아닌 세액공제로 분류되며, 총급여 5,500만 원 이하인 경우 16.5%, 초과하는 경우 13.2%의 공제율이 적용되어 최대 148만 5천 원까지 환급받을 수 있습니다. 연금저축에만 900만 원을 납입하더라도 600만 원까지만 인정되며, 나머지 300만 원은 IRP로 채워야 온전히 혜택을 누릴 수 있습니다.
실제 블로그 후기들을 살펴보면, 많은 직장인과 개인사업자들이 연말정산 절세를 위해 IRP 계좌를 적극적으로 활용하고 있습니다. 특히 연금저축만으로는 연간 600만 원까지만 세액공제가 가능하지만, IRP를 함께 활용하면 추가 300만 원을 더해 총 900만 원까지 공제 한도를 극대화할 수 있다는 점이 큰 장점으로 꼽힙니다. 다만, 중도 해지 시 16.5%의 기타소득세가 부과될 수 있으므로 신중한 접근이 필요합니다.
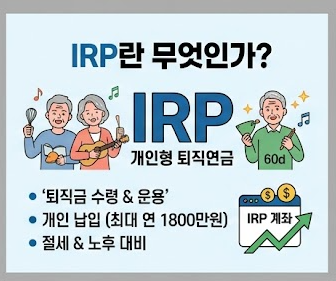
블로거들은 IRP 계좌 개설 시 시중 은행보다 증권사 모바일 앱을 통한 비대면 개설을 추천하며, 이를 통해 운용관리 수수료와 자산관리 수수료를 평생 면제받을 수 있다고 조언합니다. 또한, 연간 납입 한도 1,800만 원 중 세액공제 한도 900만 원을 채운 후 남은 금액은 ISA 만기 자금 전환 등을 통해 추가 납입하여 노후 자산을 더욱 효과적으로 불릴 수 있는 팁도 공유하고 있습니다. 당해 연도 납입 마감은 매년 12월 31일 금융기관 영업시간 마감 전이므로 미리 확인하는 것이 중요합니다.