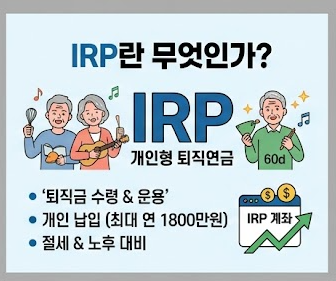


퇴직연금 납입한도는 연금저축과 함께 연금계좌 세액공제를 받을 수 있는 중요한 요소입니다. 현재 연금저축은 세액공제 대상이 연 600만원까지이며, IRP 등 퇴직연금계좌를 포함하면 연금계좌 전체 기준으로 연 900만원까지 세액공제를 받을 수 있습니다. 이는 퇴직금을 모아 운용하고 개인이 추가 납입하여 세액공제 혜택까지 받을 수 있는 구조입니다.
실제 사용자들은 연금저축 단독으로는 연간 공제 한도가 600만원으로 제한되지만, IRP 계좌를 결합하여 납입할 경우 추가 300만원의 한도가 더해져 총 900만원까지 세제 혜택 범위를 넓힐 수 있다는 점을 장점으로 꼽습니다. 다만, IRP는 연금저축보다 중도인출 조건이 까다롭고 돈을 오래 묶어두는 성격이 강하므로, 세액공제만 보고 가입하기보다는 구조를 먼저 이해하는 것이 중요하다고 언급합니다.
연간 한도인 900만원을 초과하여 입금한 자금이 있더라도 소득세법상 연금계좌 이월공제 제도를 활용하면 당해 연도 한도 초과분을 다음 해나 그 이후 연도의 납입액으로 이관하여 세액공제를 신청할 수 있습니다. 또한, 총급여 5,500만원 이하 근로자는 16.5%의 우대 공제율이 적용되어 최대 148만 5천원을 환급받을 수 있으므로, 본인의 소득 구간에 따른 공제율을 사전에 파악하여 연간 납입 목표액을 설정하는 것이 효율적인 절세 전략입니다.