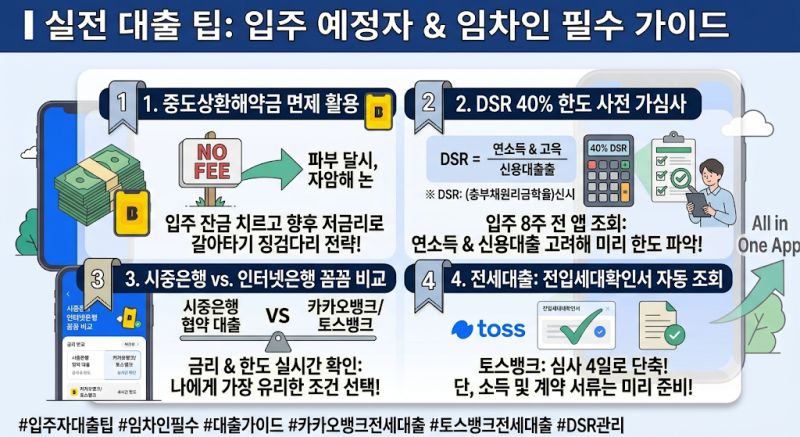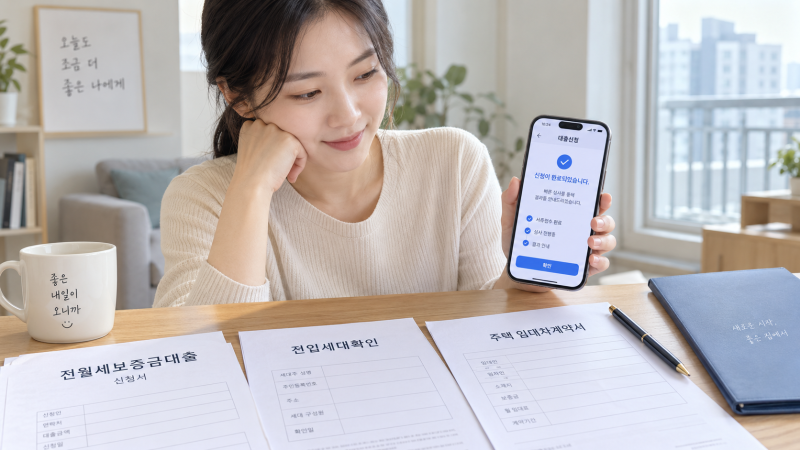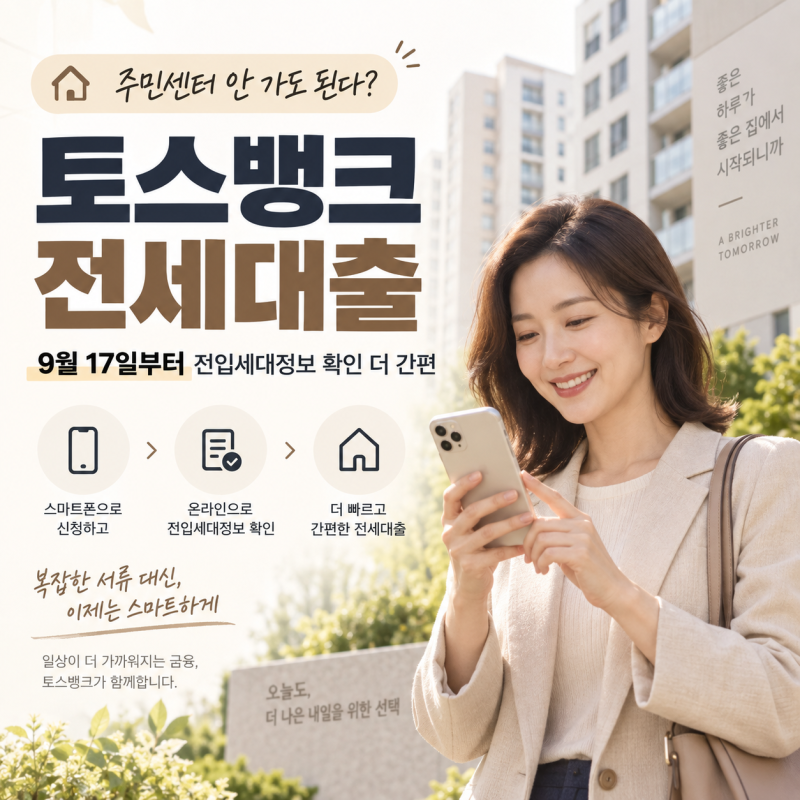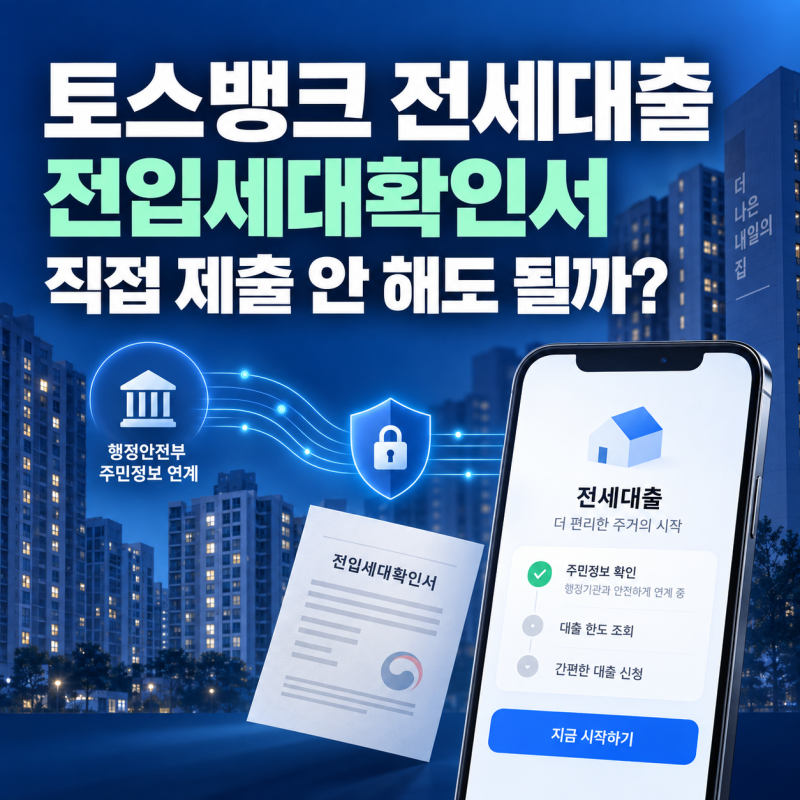
토스뱅크 전세자금대출은 비대면으로 간편하게 신청할 수 있다는 장점 때문에 많은 이용자에게 주목받고 있습니다. 특히 2026년 9월 17일부터는 행정안전부와 연계하여 전입세대확인서를 직접 제출하지 않아도 되는 등 서류 절차가 간소화되어 심사 기간이 단축되는 변화가 있었습니다. 이러한 편의성 개선은 바쁜 현대인들에게 큰 이점으로 작용하고 있습니다.
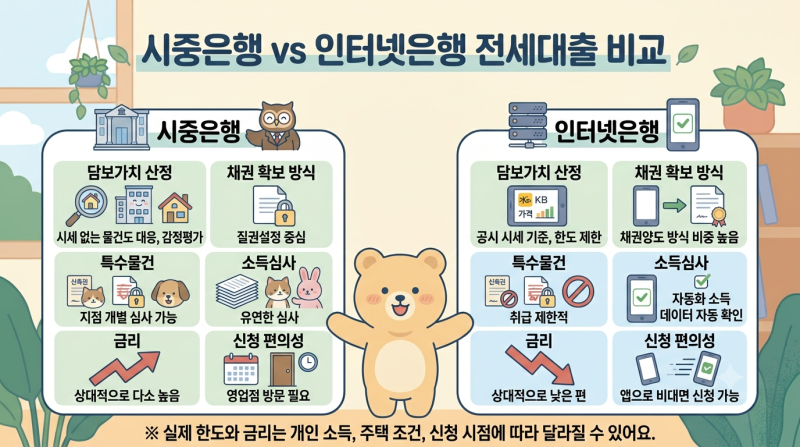
하지만 실제 사용자 후기를 보면 토스뱅크 전세자금대출의 한도가 시중은행보다 낮게 나오는 경우가 많다는 의견이 있습니다. 이는 인터넷은행의 담보가치 산정 방식과 채권양도 방식의 차이에서 비롯됩니다. 시중은행은 감정평가를 통해 실제 가치에 가까운 한도를 받을 수 있지만, 인터넷은행은 공시된 시세 데이터를 기준으로 자동 산정하여 신축 빌라나 소규모 단지 등 시세가 없는 주택의 경우 한도가 낮게 책정될 수 있습니다.
따라서 토스뱅크 전세자금대출을 고려하고 있다면, 자신의 주택 유형과 시세 유무를 먼저 확인하는 것이 중요합니다. 또한, 채권양도 방식의 경우 임대인의 협조가 필수적이므로 이 부분도 사전에 고려해야 합니다. 간소화된 절차와 편리함은 분명한 장점이지만, 한도와 조건에 대한 면밀한 검토가 필요합니다.