치아보험은 연령대별 필요한 치료에 맞춰 가입하는 것이 중요하며, 무작정 오래 유지하기보다 치료 계획에 따라 단기 가입하는 전략이 효과적입니다. 특히 40대 이상은 보철치료에 집중하고, 20~40대는 보존치료 위주로 구성하는 것이 보험료를 아끼는 방법입니다. 보험다모아에서 1차 비교 후 각 보험사 공식 홈페이지에서 세부 조건을 확인하는 것이 좋습니다.
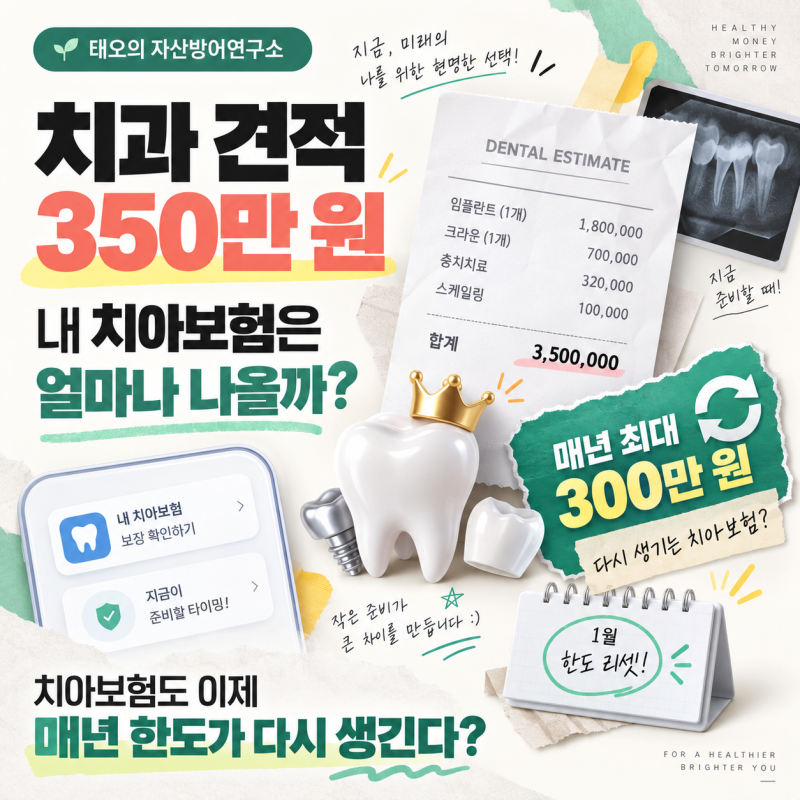
실제 블로그 후기에서는 치과 치료 견적이 300만 원을 넘는 경우가 흔하며, 이때 치아보험의 필요성을 절감하게 됩니다. 최근에는 연간 한도 리셋형 치아보험이 등장하여 매년 최대 300만 원까지 보철치료 보장이 가능해졌습니다. 하지만 임플란트 하나당 무조건 300만 원을 지급하는 것이 아니라, 임플란트, 브릿지, 틀니 등 각 치료의 지급조건을 합산하여 연간 최대한도가 적용됩니다.
치아보험 선택 시에는 단순히 월 보험료가 낮은 상품을 고르기보다, 임플란트 가입금액, 크라운 한도, 보험기간, 갱신주기 등 세부 보장 내용을 꼼꼼히 비교해야 합니다. 특히 DB손해보험은 임플란트에 특화된 상품을 제공하며, 삼성화재는 개수 제한 없이 100% 보장하는 등 회사별 특징을 파악하여 자신에게 맞는 최적의 상품을 선택하는 것이 현명합니다.