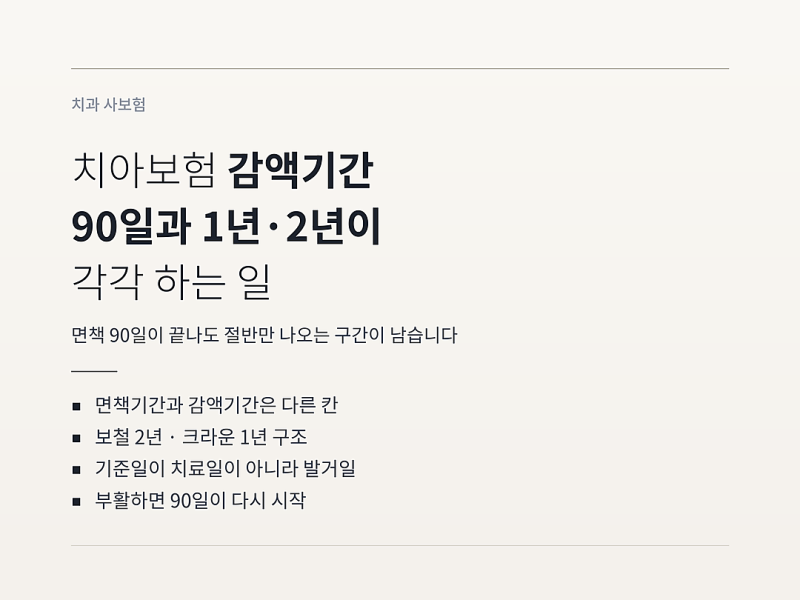
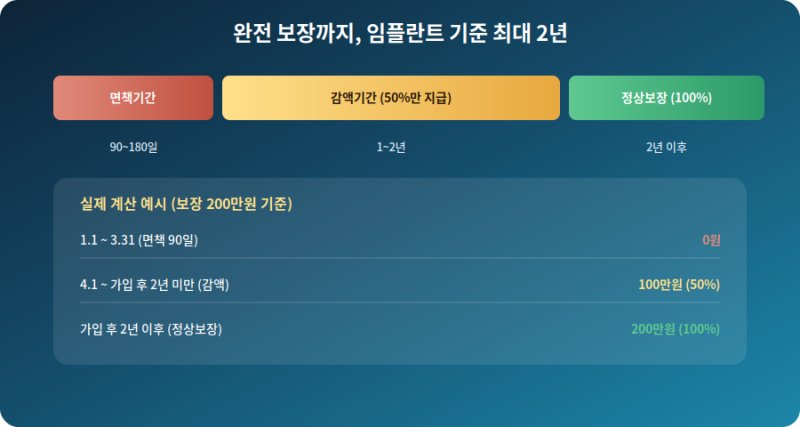
치과 치료비 부담으로 치과보험 가입을 고려하는 소비자들이 많습니다. 치과보험은 면책기간과 감액기간이라는 필수 개념을 이해해야 하며, 이는 부정 가입을 방지하고 보험사의 재정 건전성을 유지하기 위한 제도입니다. 특히 보존치료는 가입 후 1년 미만, 보철치료는 1~2년 미만일 때 보험금의 50%만 지급되는 감액기간이 적용되므로, 가입 전 약관을 꼼꼼히 확인하는 것이 중요합니다.
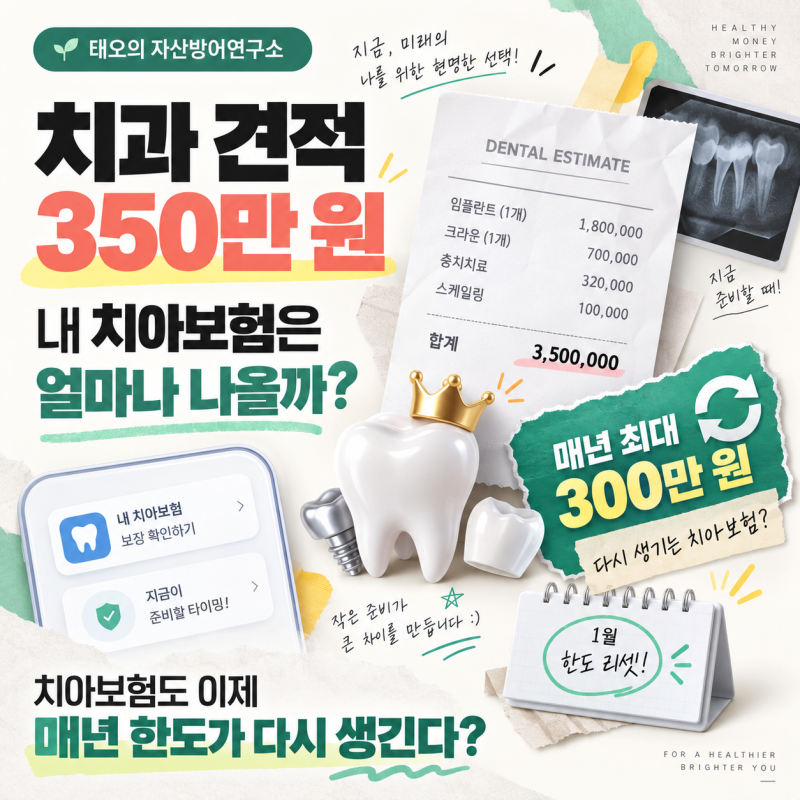
실제 치과보험 가입자들은 임플란트나 크라운 치료 시 연간 보장 한도 개수와 이미 발치한 치아는 보장되지 않는다는 점을 간과하기 쉽습니다. 최근에는 연간 한도가 매년 다시 설정되는 ‘연간 한도 리셋형’ 치아보험도 등장하여, 목돈이 들어가는 보철치료의 경우 연간 최대 300만 원까지 보장받을 수 있는 구조도 있습니다. 하지만 이는 임플란트 하나에 무조건 300만 원을 지급하는 것이 아니라, 정해진 지급 조건을 합산하여 적용되는 연간 최대한도임을 인지해야 합니다.
치과보험 가입 시에는 고지사항을 정확히 알리고, 최근 1년 이내 충치 치료 여부나 5년 이내 치주질환 치료 이력을 숨기지 않아야 합니다. 또한, 스케일링과 같은 건강보험 적용 항목은 매년 1월 1일에 초기화되는 연간 1회 기준을 활용하면 이듬해 초에 다시 보험 혜택을 받을 수 있습니다. 보험금 청구 시에는 시술일보다 발치일이 중요하게 작용할 수 있으므로, 약관을 면밀히 검토하고 필요시 전문가의 도움을 받는 것이 현명합니다.