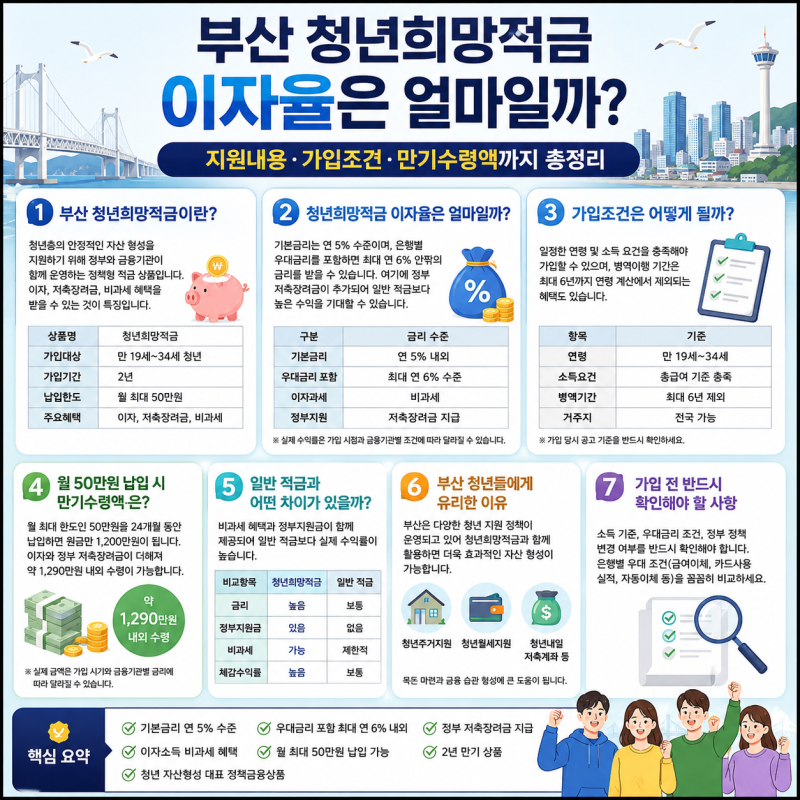

청년희망적금은 2022년 2월부터 3월까지 한시적으로 운영되었던 정책형 적금 상품으로, 만 19세부터 34세 이하 청년 중 총급여 3,600만 원 이하인 경우 가입할 수 있었습니다. 월 최대 50만 원씩 2년간 납입 시 원금 1,200만 원에 은행 이자와 정부 저축장려금을 더해 약 1,311만 원 수준의 만기 수령액을 기대할 수 있었습니다. 이 상품은 청년들의 자산 형성을 돕고 저축의 재미를 알리는 데 크게 기여했습니다.
많은 청년희망적금 만기자들이 목돈을 청년도약계좌로 연계하여 납입하는 선택을 하였습니다. 실제로 2024년 만기가 도래한 약 202만 명 중 49만 명이 만기금을 청년도약계좌에 일시 납입하며 자산 증식을 이어갔습니다. 청년도약계좌는 일시 납입 시 기간 단축 효과와 정부기여금 선지급 효과로 초기 이자 및 지원금 누적 속도가 빨라 실질 수익률을 높일 수 있었습니다. 다만, 청년도약계좌는 2025년 12월 31일부로 신규 가입이 종료되어 현재 는 가입할 수 없습니다.
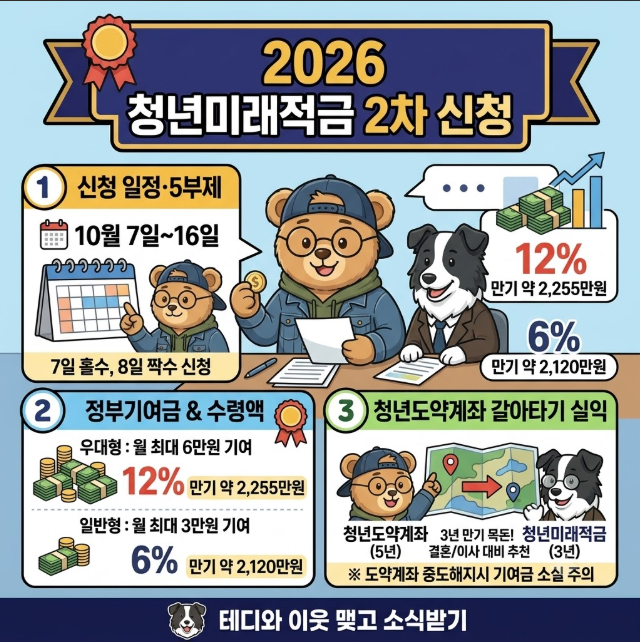
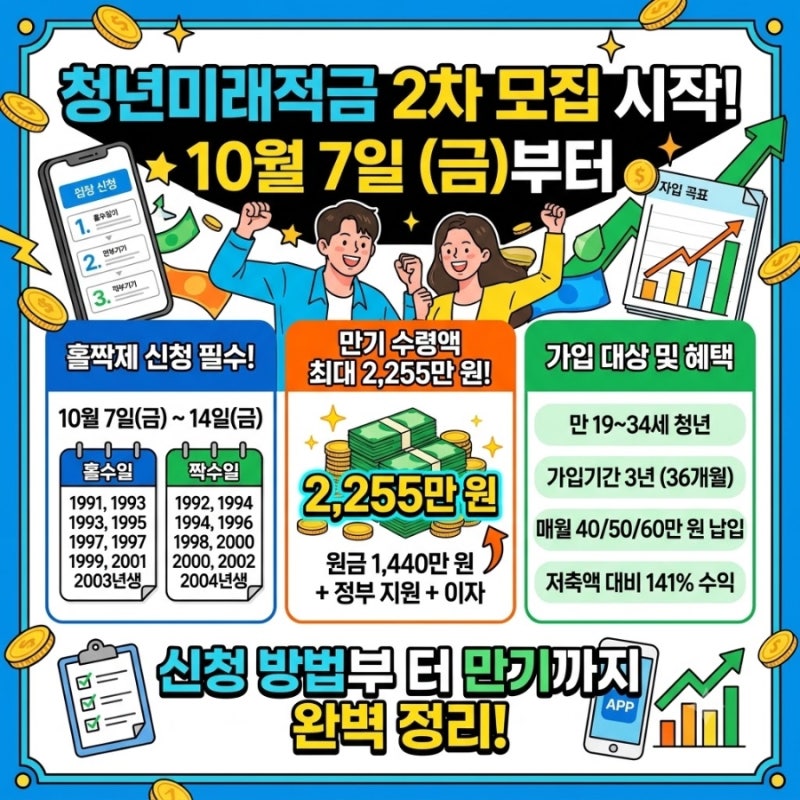
청년희망적금 만기 후 새로운 대안으로 2026년 6월 22일 출시된 청년미래적금이 주목받고 있습니다. 이 상품은 만 19세부터 34세 청년 중 개인소득 7,500만 원 이하인 경우 가입 가능하며, 청년도약계좌 종료로 아쉬움을 느꼈던 청년들에게 새로운 저축 기회를 제공합니다. 만기 수령액을 통장에 그대로 두면 낮은 만기 후 이율이 적용되어 손해를 볼 수 있으므로, 새로운 정책 상품이나 기타 대안 상품을 적극적으로 검토하여 목돈을 효율적으로 운용하는 것이 중요합니다.