보험 증여세 면제와 관련하여 자녀 명의로 보험을 가입하는 경우 상속세 및 증여세법상 과세 여부가 큰 관심사입니다. 많은 분들이 자녀 명의로 보험을 가입하면 상속세가 면제될 것이라고 오해하지만, 국세청은 계약서상 명의가 아닌 실제 보험료 부담 주체를 기준으로 과세 여부를 판단합니다. 특히 2026년 관련 세법 개정 논의가 활발한 가운데, 합법적인 절세 증여법에 대한 관심이 더욱 높아지고 있습니다.
실제 블로그 후기들을 살펴보면, 부모가 자녀 명의로 보험을 가입하고 보험료를 납부할 경우, 부모 사망 시 지급되는 보험금은 상속재산에 포함될 수 있다는 점이 공통적으로 지적됩니다. 반면, 자녀가 자신의 소득으로 보험료를 납부했다면 상속세 과세 대상이 아닌 것으로 설명됩니다. 다만, 자녀의 소득 유무, 보험료 출금 계좌, 납입 자금 출처 등 자금 흐름에 대한 심사가 중요하며, 자녀에게 정기적인 소득이 없다면 실질 납부자가 부모로 판단될 여지가 있습니다.
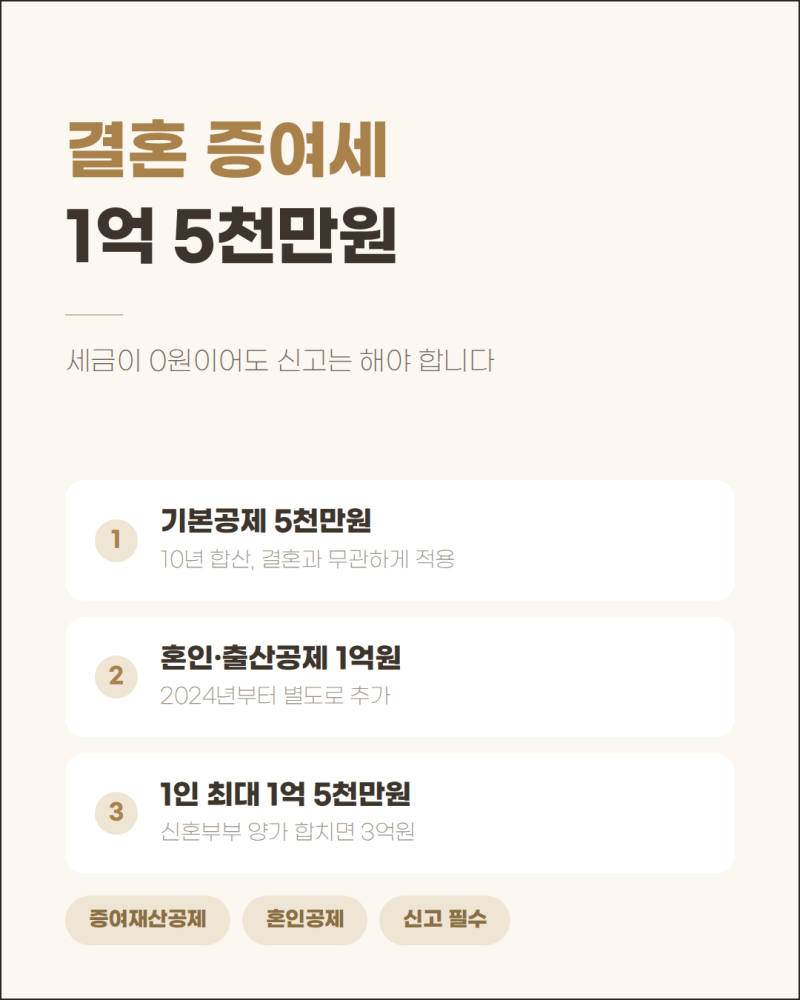
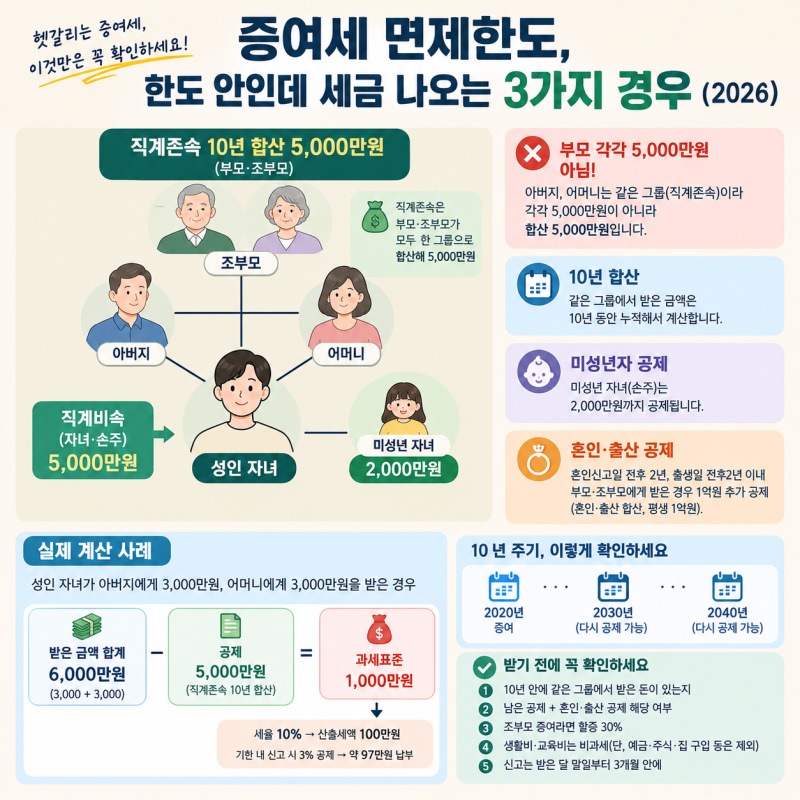
따라서 보험 증여세 면제를 위해서는 자녀에게 법정 증여세 면제 한도 내의 금액을 현금으로 증여하고, 증여세 신고를 완료한 뒤 자녀가 직접 보험료를 납부하는 방식이 권장됩니다. 또한, 부모님 보험의 계약자를 자녀로 변경할 경우, 변경 시점의 해약환급금 평가액이 증여재산 공제 한도 내에 있는지 확인하는 것이 중요합니다. 이러한 절차를 통해 추후 발생할 수 있는 세무 리스크를 원천 차단하고 합법적인 자산 이전을 준비할 수 있습니다.