청약통장 해지 시 발생하는 세금 문제와 불이익은 많은 가입자들의 주요 관심사입니다. 특히 최근 4060 중장년층과 1주택자들 사이에서 청약통장 해지가 유행처럼 번지고 있으나, 세법과 청약 제도의 숨은 디테일을 모른 채 섣불리 통장을 해지했다가는 엄청난 재무적 손실을 입을 수 있습니다. 가입 후 5년 이내 해지 시 소득공제 혜택을 받은 연도부터 납입액의 6%를 가산세로 추징당하며, 1주택자도 추첨제로 상급지 신축 아파트 당첨이 가능하므로 해지는 신중해야 합니다.
실제 블로그 후기들을 살펴보면, 청약통장 해지 시 가장 큰 불이익은 그동안 쌓아온 청약 가점과 납입 인정 기록이 모두 소멸된다는 점입니다. 또한, 소득공제 추징세액 외에 통장에서 발생한 순수 이자 수익에 대한 이자소득세(15.4%)도 부과됩니다. 하지만 연말정산에서 소득공제를 받은 적이 없는 무소득자나 일반 청년은 소득공제 추징금이 발생하지 않으며, 이자에 대한 세금 여부만 확인하면 됩니다.
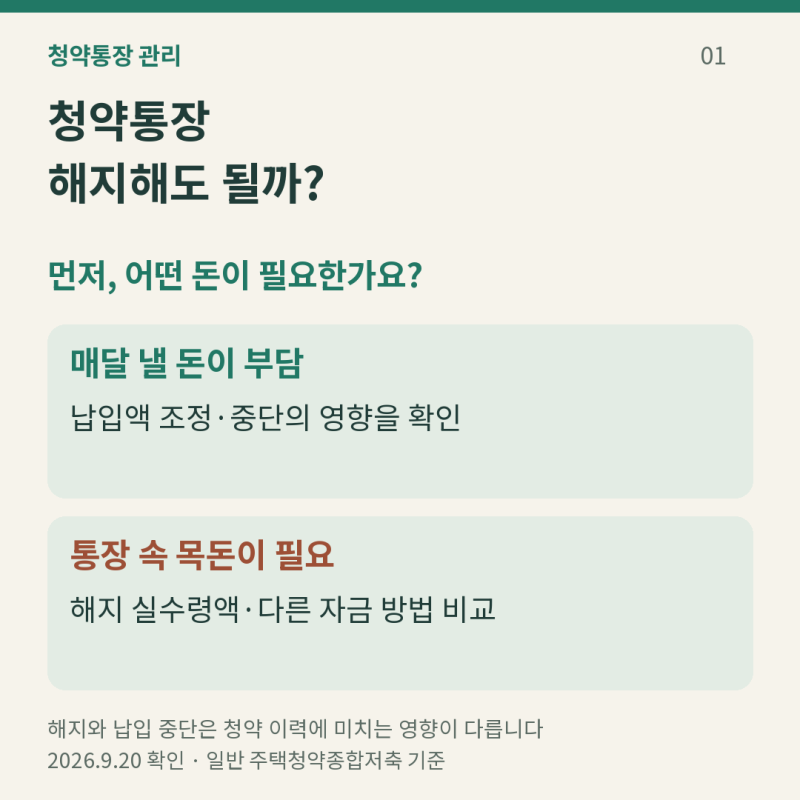
급전이 필요한 경우 해지 대신 청약통장 담보대출을 활용하면 예치금의 최대 90~95%까지 저금리로 대출받아 청약 가점과 가입 기간을 유지할 수 있습니다. 매월 납입이 부담스럽다면 최소 금액으로 납입액을 줄이거나 자동이체를 중단해도 기존 가입 기간은 유지되므로, 해지 전 이러한 대안들을 충분히 고려하는 것이 현명합니다. 국민주택규모 이하 청약 당첨 등 세법상 인정되는 예외 사유가 있다면 추징금을 내지 않아도 됩니다.