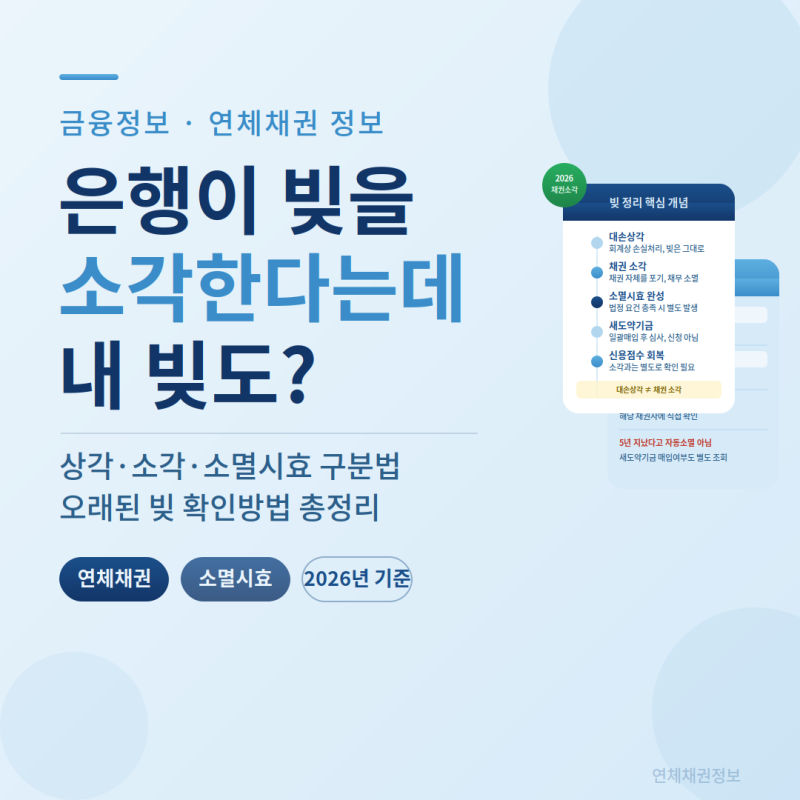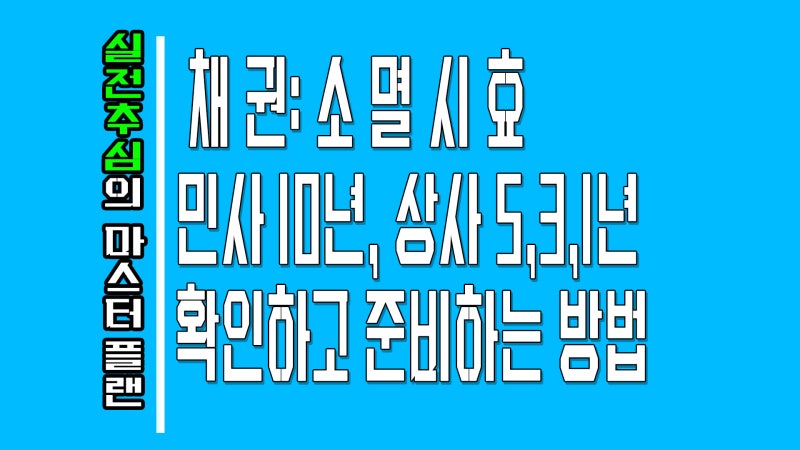

채무 소멸시효는 채권 종류에 따라 1년부터 10년까지 다양하게 적용됩니다. 특히 은행 대출이나 카드 대금과 같은 금융회사 채권은 통상 5년의 소멸시효가 적용되지만, 법원의 판결이 확정되면 소멸시효가 10년으로 연장될 수 있어 주의가 필요합니다. 채무 소멸시효는 단순히 기간만으로 판단하기 어려우며, 소송, 압류, 채무 승인 등 소멸시효 중단 사유가 발생했는지 함께 확인해야 정확한 판단을 할 수 있습니다.
실제 블로그 후기들을 살펴보면, 많은 채무자들이 소멸시효 기간을 오인하여 불이익을 겪는 경우가 많습니다. 특히 5년으로 알고 있던 채무가 법원 판결로 10년으로 연장되거나, 소멸시효가 지났다고 생각했으나 채무 승인 등의 행위로 다시 시효가 시작되는 사례가 빈번하게 언급됩니다. 따라서 채무 소멸시효를 확인할 때는 채권 발생 시점, 마지막 변제일, 그리고 소송이나 지급명령 여부를 면밀히 파악하는 것이 중요합니다.
오래된 채무로 갑작스러운 연락을 받았다면, 무조건 변제하거나 채무를 인정하기보다는 먼저 소멸시효 완성 여부를 확인하는 것이 현명합니다. 한국신용정보원 누리집을 통해 채권자 변동 정보나 소멸시효 완성 여부를 조회할 수 있으며, 법원에서 지급명령 등 서류를 받았다면 기한 내에 적극적으로 대응해야 합니다. 혼자 판단하기 어렵다면 법률 전문가의 도움을 받아 정확한 상황을 진단하고 대응하는 것이 바람직합니다.