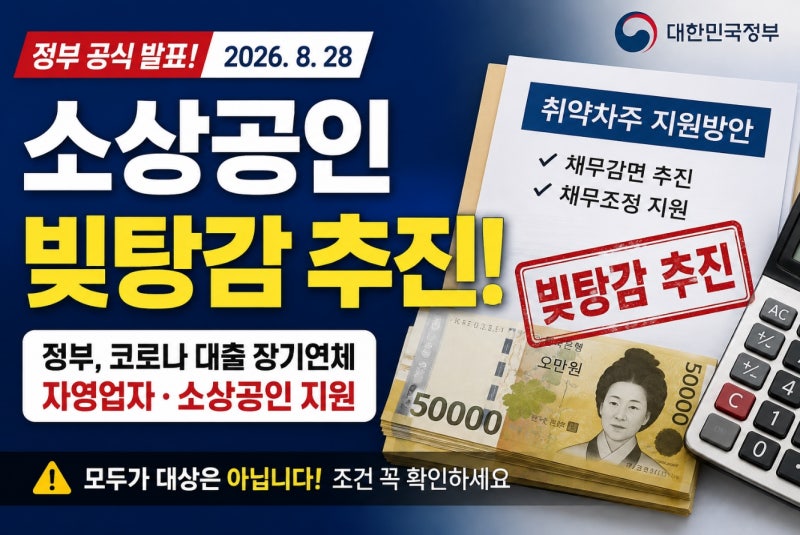

소상공인 정책자금은 국가 예산으로 집행되므로, 세금 체납이나 금융권 연체 이력이 있다면 대출 신청이 즉시 부결될 수 있습니다. 특히 국세 및 지방세는 단 10원이라도 체납되어 있다면 신청이 불가하며, 현재 금융권 연체 중인 경우에도 신청 자격이 박탈됩니다. 과거 연체 이력이 있더라도 현재 완납했다면 심사 여지가 있으나, 신용평가사 기록 삭제 여부를 확인하는 것이 중요합니다.
실제 블로그 후기들을 보면, 매출과 신용도가 양호함에도 사소한 세금 미납으로 대출이 거절되는 안타까운 사례가 많습니다. 세금을 완납했더라도 관공서 전산에 납부 내역이 반영되어 납세증명서가 정상적으로 발급되는 것을 확인한 후에 신청해야 서류 반려를 막을 수 있습니다. 폐업 시에도 정책자금을 무조건 즉시 상환해야 하는 것은 아니며, 대출 종류와 약정에 따라 상환 일정을 유지하거나 분할 상환이 가능합니다.
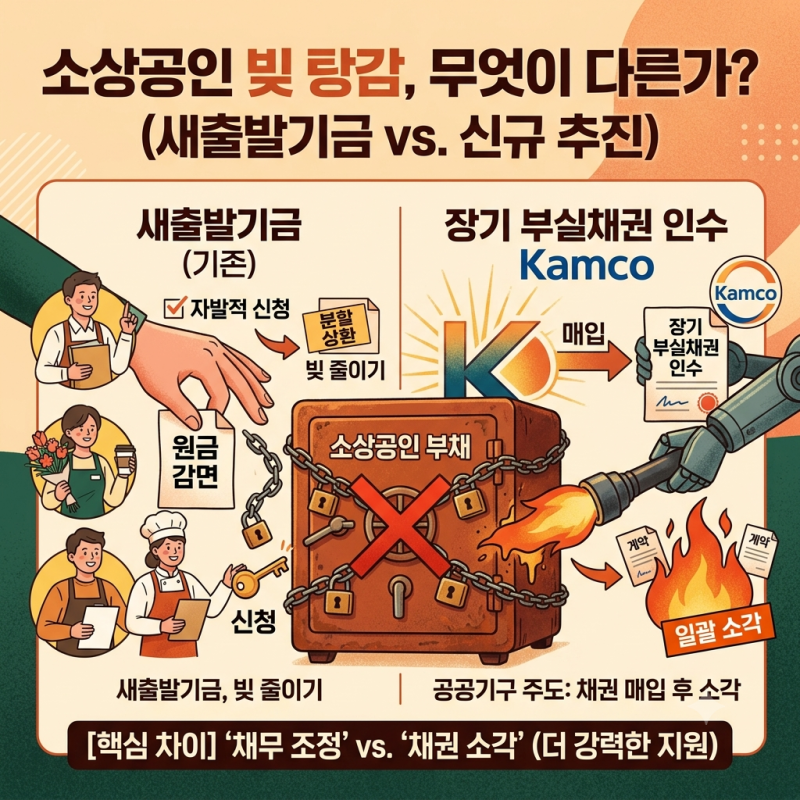
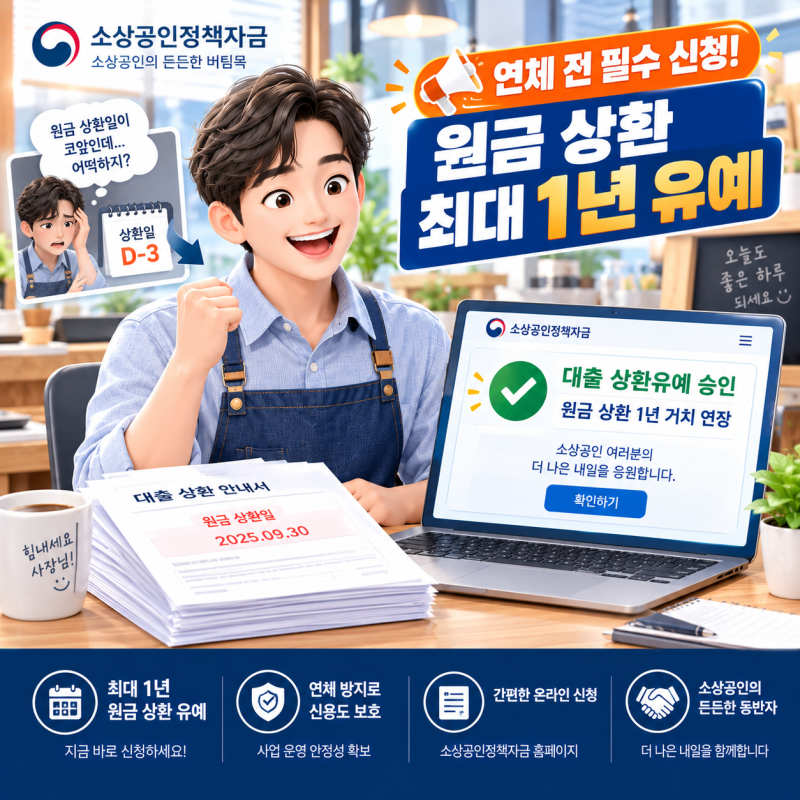
고금리 대출로 어려움을 겪는 소상공인이라면 4%대 저금리 대환대출이나 새출발기금을 통한 채무조정을 고려해볼 수 있습니다. 7% 이상 고금리 대출을 3개월 이상 성실 상환한 경우 대환대출을 신청할 수 있으며, 90일 이상 연체된 부실 차주는 새출발기금을 통해 원금 감면 혜택을 받을 수 있습니다. 폐업 전에는 반드시 대출기관에 상환 조건을 확인하고, 상환연장은 자동이 아닌 직접 신청해야 합니다.