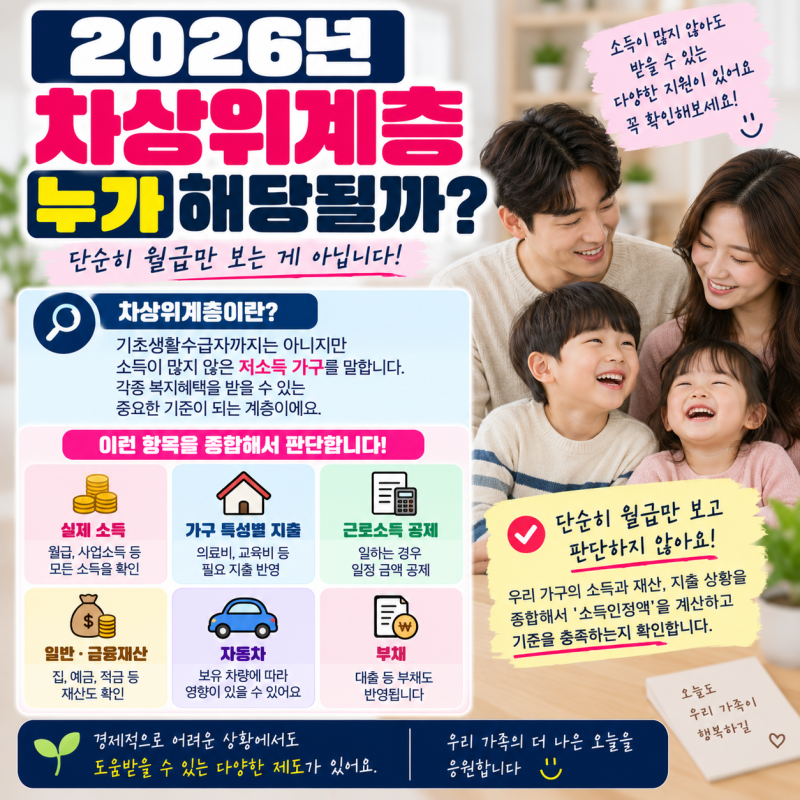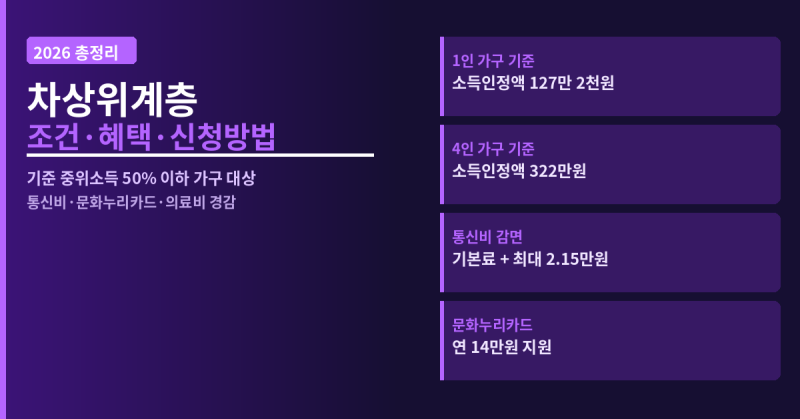
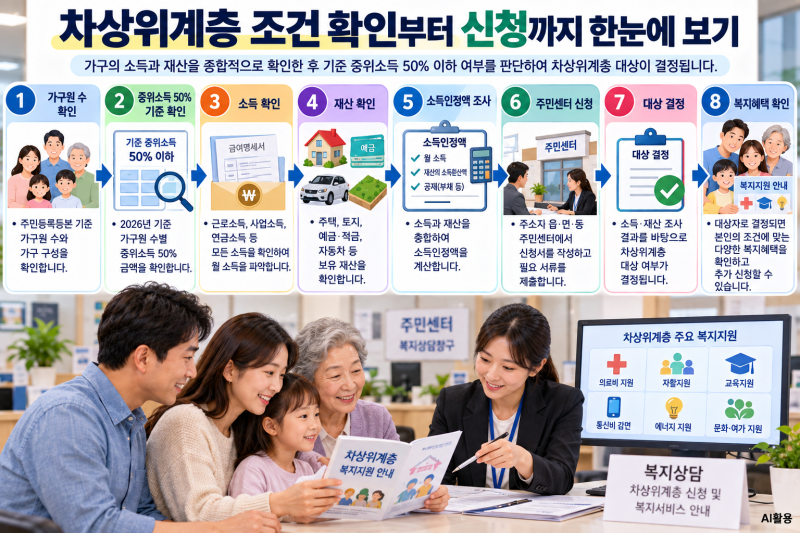
차상위계층은 기초생활수급자에 해당하지 않지만, 소득인정액이 기준 중위소득 50% 이하인 저소득층을 의미합니다. 중위소득 50%는 1인 가구 월 1,282,119원, 2인 가구 월 2,099,646원, 4인 가구 월 3,247,369원으로 책정되어 있습니다. 이 소득인정액은 단순한 월급이 아니라 소득평가액과 재산의 소득환산액을 합산하여 산출됩니다. 자녀가 매달 보내주는 생활비와 같은 사적이전소득은 원칙적으로 가구의 실제 소득에 포함되지 않으므로, 자녀의 정기적인 생활비 지원만으로 차상위계층 심사에서 탈락하지는 않습니다.
많은 블로거들이 차상위계층 신청 시 자녀 소득 합산 여부를 궁금해하며, 이에 대한 해석이 중요하게 다루어지고 있습니다. 부양의무자 기준은 적용되지 않지만, 자녀가 동일 주민등록표에 등재되어 함께 거주하거나 주민등록은 분리했더라도 실제로 생계와 주거를 같이하는 경우에는 자녀의 소득이 가구 소득인정액에 합산될 수 있습니다. 반면, 혼인했거나 만 30세 이상으로 별도로 독립 생활하는 자녀의 소득은 원칙적으로 합산되지 않습니다. 만 30세 미만 미혼 자녀의 경우 주민등록을 분리했더라도 가구원에 포함될 수 있어 별도 확인이 필요합니다.
따라서 차상위계층 신청 시 자녀 소득 합산 기준은 부양의무 관계보다는 실제 동거 여부와 주민등록상 세대 구성에 따라 결과가 달라지는 점을 명확히 이해해야 합니다. 자녀가 보내주는 생활비를 장기간 예금이나 적금으로 묶어둘 경우 향후 금융재산으로 잡혀 재산 조사에 반영될 수 있으므로 주의가 필요합니다. 국민연금이나 기초연금과 같은 공적이전소득은 실제 소득에 전액 합산되므로, 본인 명의로 들어오는 돈의 법적 성격을 정확히 파악하는 것이 중요합니다.