
지역가입자의 건강보험료는 매년 11월분부터 새 소득 및 재산 자료를 기반으로 재산정됩니다. 특히 2026년 11월부터는 2025년 귀속 소득과 2026년 6월 1일 기준 재산이 반영되어, 많은 지역가입자들이 보험료 변동에 주목하고 있습니다. 소득뿐만 아니라 재산세 과세표준, 이자, 배당, 연금 등 다양한 소득원이 건보료 산정에 영향을 미치므로, 자신의 상황을 정확히 파악하는 것이 중요합니다.
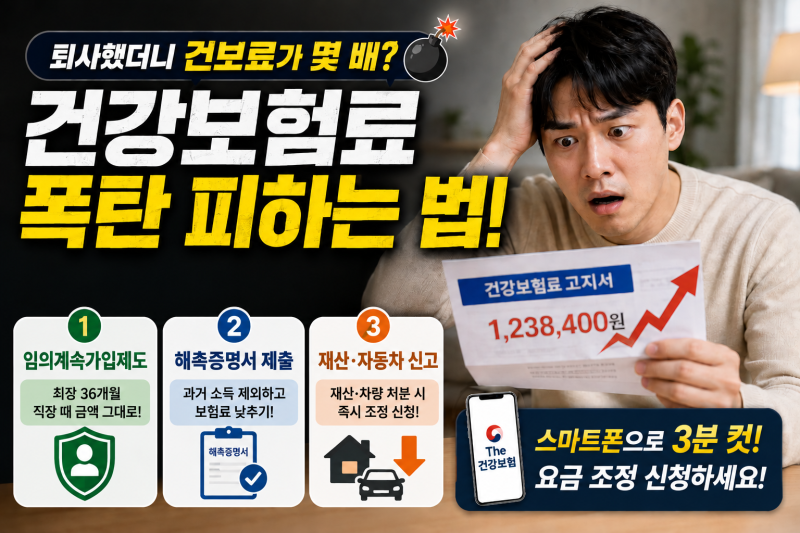
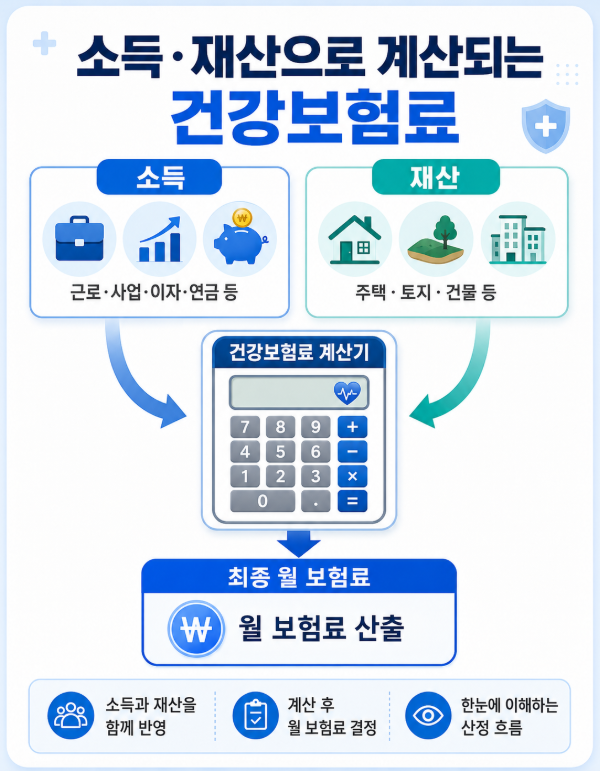
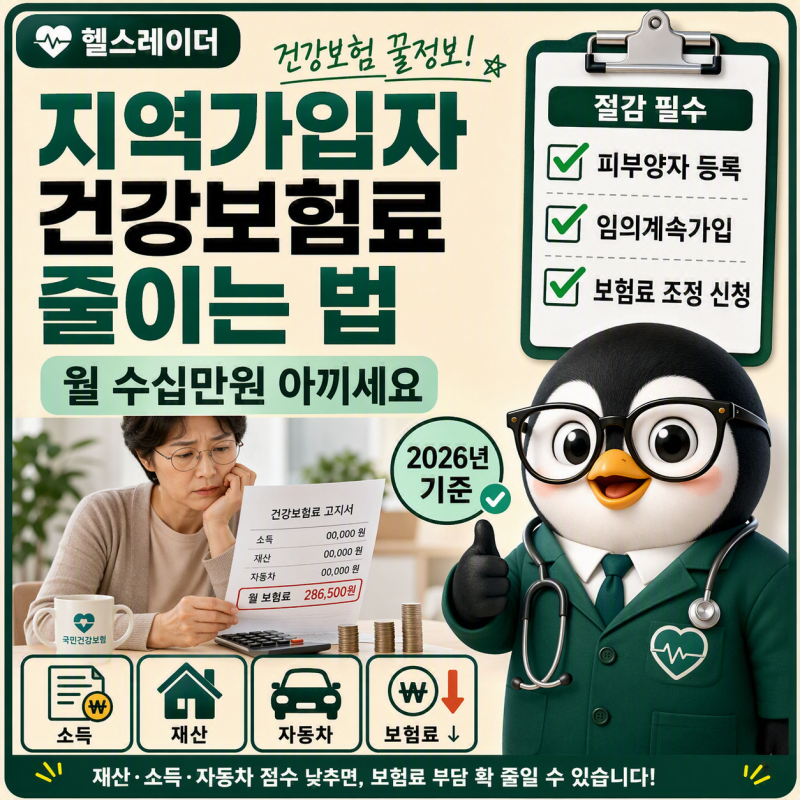
실제 블로그 후기들을 살펴보면, 지역가입자 건보료는 소득과 재산을 합산하여 계산되며, 과거와 달리 자동차는 부과 대상에서 제외되었습니다. 또한 재산보험료 산정 시 1억 원 기본공제가 적용되어, 재산세 과세표준액을 기준으로 보험료가 책정됩니다. 퇴직이나 휴업 등으로 소득이 감소한 경우, 시기와 관계없이 조정 신청이 가능하며, 단순 소득 감소는 전년도 소득 확정 후 소득금액증명으로 신청할 수 있습니다.
블로거들은 소득 3,600만 원의 경우 재산보험료가 없다면 월 약 21만 5,700원의 건보료가 발생하며, 재산이 추가될 경우 보험료가 크게 달라질 수 있다고 조언합니다. 특히 개인사업자나 프리랜서는 매출액이 아닌 필요경비 등을 반영한 소득금액을 기준으로 하므로, 자신의 소득과 재산 현황을 정확히 확인하여 예상치 못한 보험료 폭탄을 피하는 것이 현명합니다.