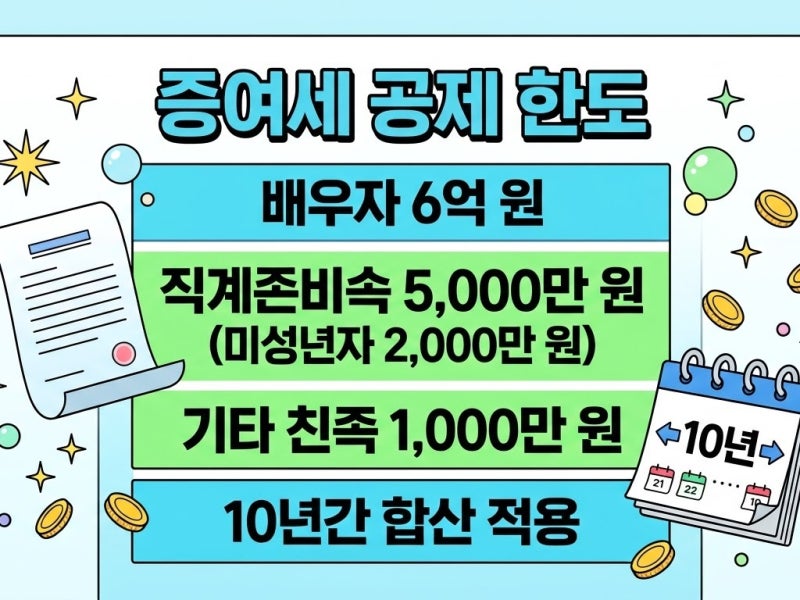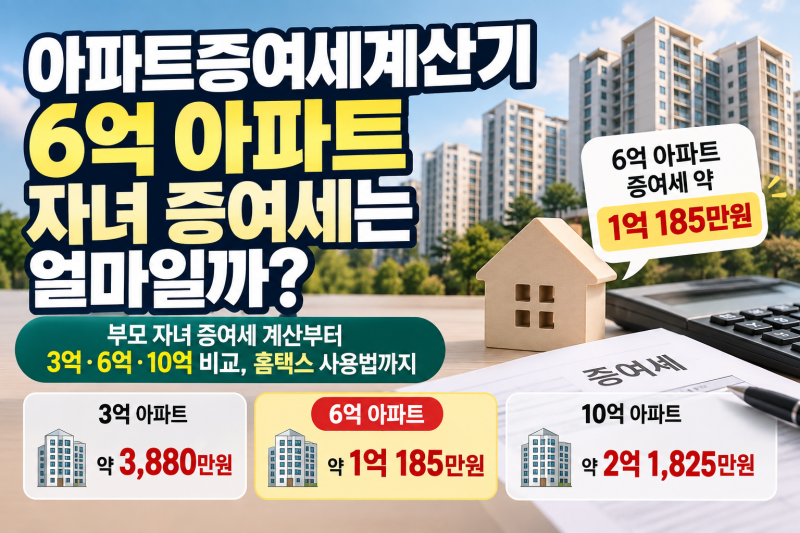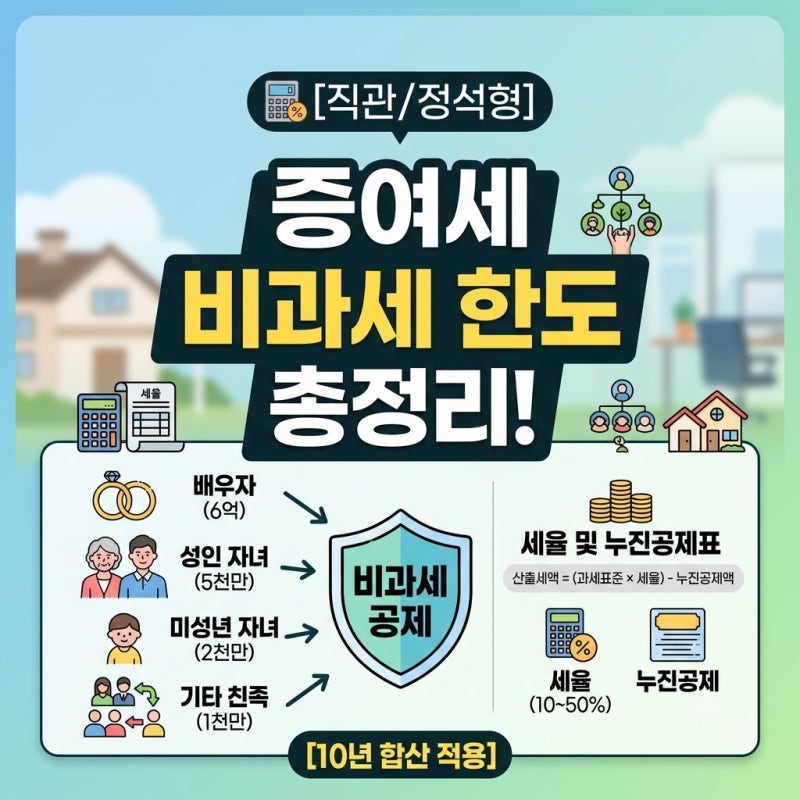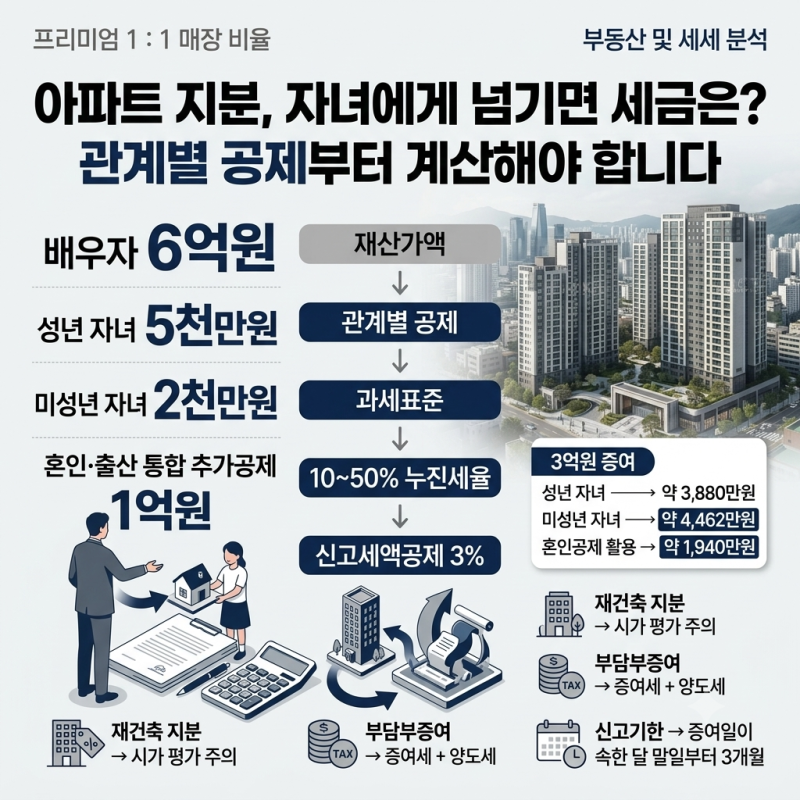
주택 증여세는 과세표준에 따라 10%에서 최대 50%까지 5단계 누진세율이 적용됩니다. 증여재산공제는 수증자 기준으로 10년간 합산하여 배우자 6억 원, 성년 직계비속 5천만 원, 미성년 직계비속 2천만 원 등이 적용되며, 이는 증여자가 아닌 수증자 중심으로 계산됩니다. 특히 주택 증여 시에는 공시가격이 아닌 증여일 현재의 시가를 기준으로 과세표준을 산정하므로, 증여 전후 6개월간의 매매가액이나 감정평가액을 활용해야 합니다.
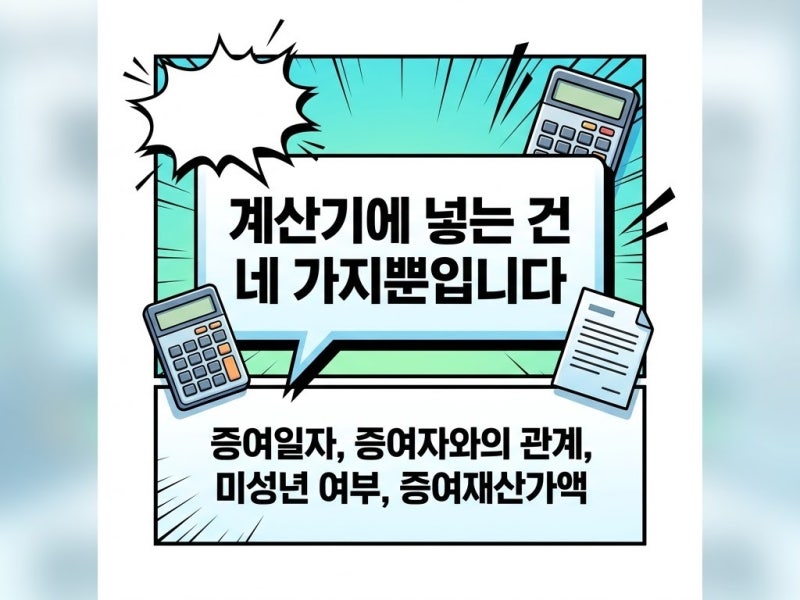
증여세 계산 시에는 단순히 계산기만 활용하기보다 10년 누계 공제 한도와 세대생략 할증 여부를 반드시 고려해야 합니다. 예를 들어, 미성년 손주가 과거 아버지에게 증여받은 금액이 있다면 할머니에게 증여받을 때 공제 잔액이 줄어들어 세금이 발생할 수 있으며, 세대생략 증여 시 30%의 할증이 붙습니다. 또한, 주택을 자녀와 며느리에게 분할 증여하는 경우 누진세율 구간과 인별 공제가 동시에 적용되어 세액을 절감할 수 있습니다.
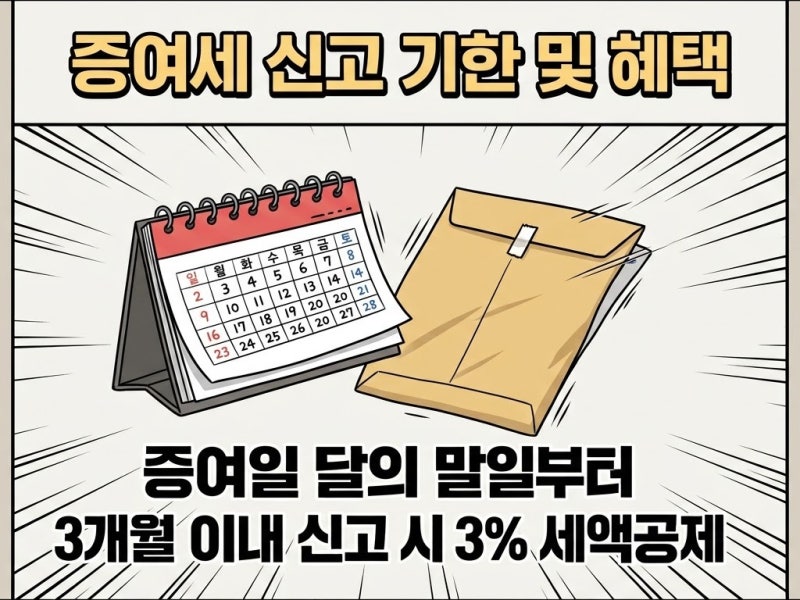
가족 간의 금전 거래는 증여로 간주될 수 있으므로 주의가 필요합니다. 명절 용돈이나 축하금은 비과세 대상일 수 있으나, 예금이나 부동산 매입에 사용하면 증여세가 부과될 수 있습니다. 가족 간 차용 시에는 연 4.6%의 적정 이자율을 적용하고 차용증과 상환 기록을 명확히 남겨야 합니다. 증여세 신고 및 납부는 증여받은 날이 속한 달의 말일부터 3개월 이내에 완료해야 3%의 신고세액공제를 받을 수 있습니다.