
주택연금은 주택을 담보로 평생 연금을 받는 제도로, 최근 초기보증료 인하와 연보증료 인상 등 보증료 체계에 변화가 있었습니다. 2026년 3월 1일부터 초기보증료는 주택가격의 1.5%에서 1.0%로 인하되었으며, 4억 원 주택 기준 200만 원의 초기 비용 절감 효과가 발생합니다. 그러나 연보증료는 대출잔액의 0.75%에서 0.95%로 인상되어 장기 수령 시 총 부담이 증가할 수 있습니다.
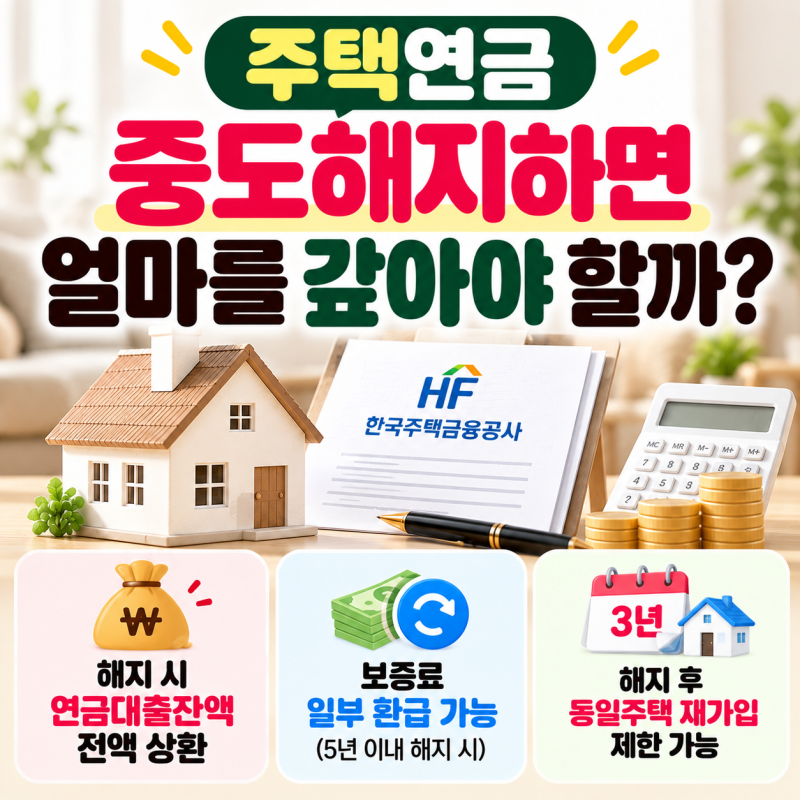
블로거들은 주택연금 해지 시 초기보증료 환급 기간에 대해 3년과 5년으로 의견이 나뉘는 점을 주목했습니다. 이는 2026년 3월 1일 이후 신규 신청자부터 환급 가능 기간이 3년에서 5년으로 확대 적용되기 때문이며, 기존 가입자에게는 소급 적용되지 않습니다. 또한, 해지 시에는 월지급금 외에 초기·연보증료와 대출이자를 합산한 금액을 상환해야 하므로, 단순히 받은 금액만 돌려주는 것이 아님을 강조하고 있습니다.
주택연금 가입 전에는 집값 상승 시 월지급금이 고정된다는 점과 오래 받을수록 상속 재산이 감소할 수 있다는 점을 고려해야 합니다. 특히, 초기보증료 환급은 이용 기간에 비례하여 차감되므로 전액 환급이 아님을 인지하고, 해지 전 한국주택금융공사를 통해 정확한 상환 예정액과 예상 환급액을 확인하는 것이 중요합니다.