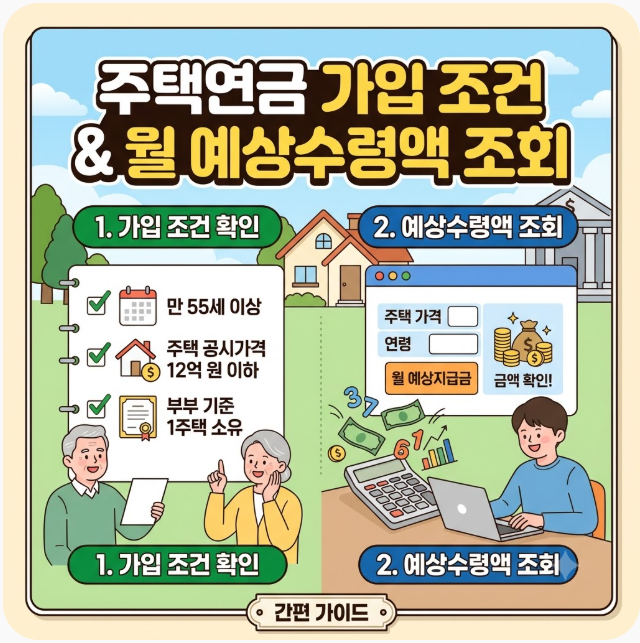
주택연금은 살고 있는 집을 담보로 맡기고 평생 또는 정해진 기간 동안 매달 연금을 받는 제도로, 한국주택금융공사(HF)가 국가 보증으로 운영합니다. 부부 중 1명이 만 55세 이상이고 공시가격 12억 원 이하 주택을 소유하고 있으면 가입할 수 있습니다. 특히 2026년에는 월 수령액 인상 및 초기 보증료 인하 등 가입자에게 유리한 방향으로 제도 개편이 단행되었습니다.
실제 블로그 후기들을 보면, 주택연금 가입 가능 여부는 공시가격을 기준으로 판단하지만, 실제 매월 지급되는 연금액은 한국부동산원 시세, KB부동산 시세 또는 정식 감정평가액을 토대로 결정된다는 점을 강조합니다. 또한, 부부 중 연소자(더 젊은 사람)의 나이를 기준으로 월지급금이 책정되며, 연소자의 나이가 적을수록 매월 받는 수령액이 낮아지는 특징이 있습니다.
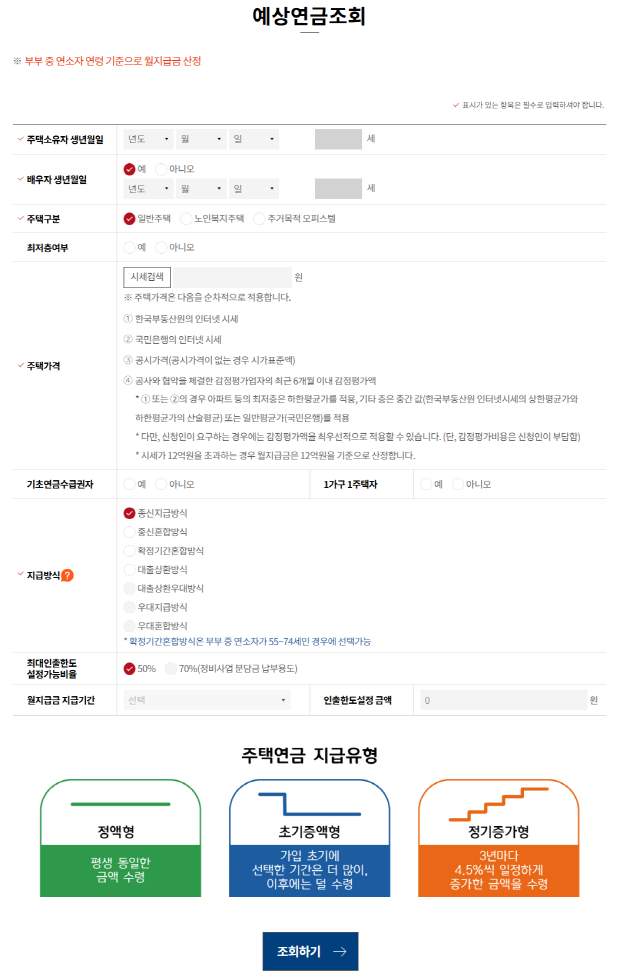
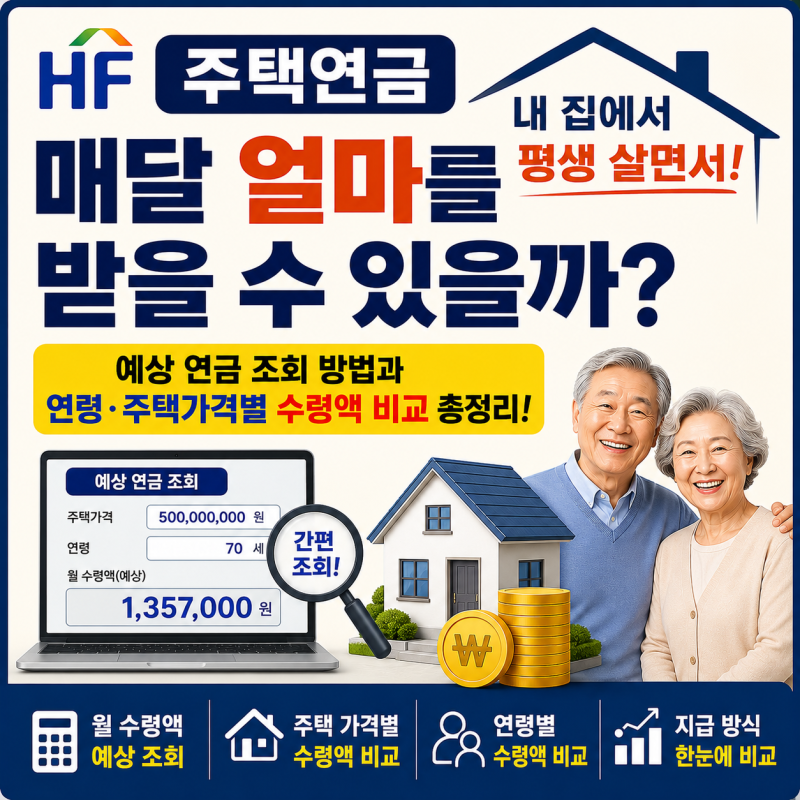
블로거들은 정확한 주택연금 예상조회를 위해 한국주택금융공사(hf.go.kr) 홈페이지의 '예상연금조회' 계산기를 직접 활용할 것을 권장합니다. 특히 시세가 12억 원을 넘어도 월지급금은 12억 원을 상한으로 계산되며, 노인복지주택이나 주거목적 오피스텔은 일반주택보다 월지급금이 적게 나올 수 있다는 점을 미리 확인하는 것이 중요합니다.