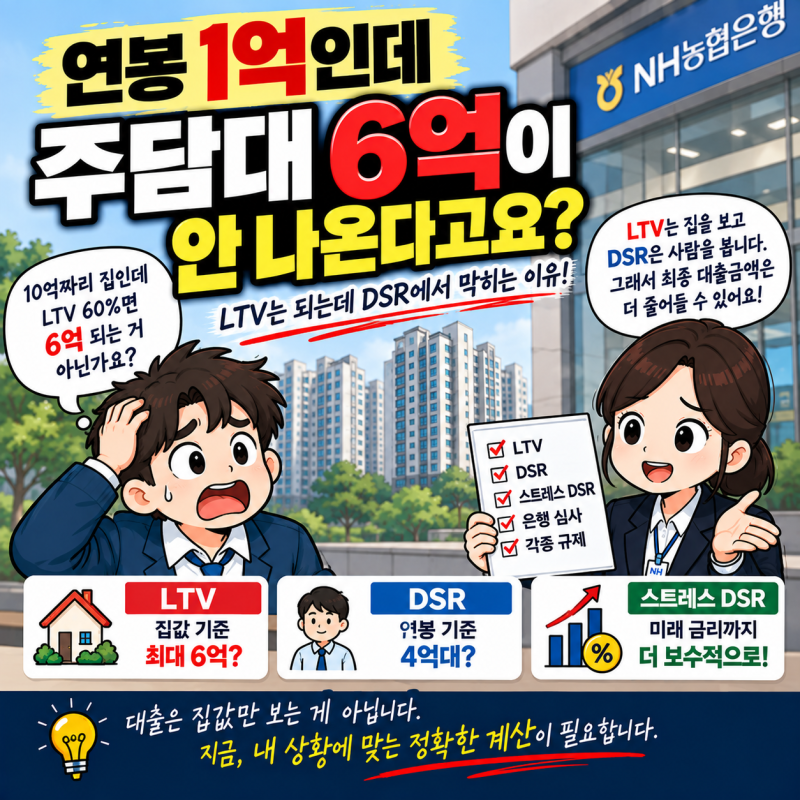
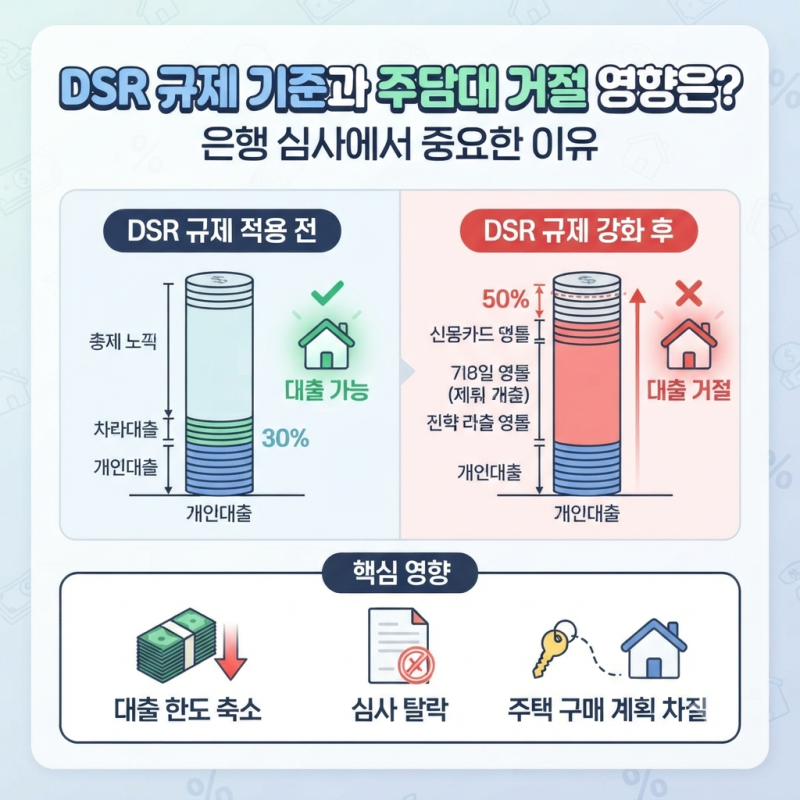
주택담보대출 상담은 주택 구입 시 필요한 자금을 마련하는 데 핵심적인 과정으로, 많은 블로거들이 예상치 못한 변수로 인해 어려움을 겪고 있습니다. 특히 LTV(주택담보대출비율) 70%만 믿고 자금 계획을 세웠다가, 실제 대출 한도가 예상보다 적게 나와 잔금 마련에 차질이 생기는 경우가 빈번하게 발생하고 있습니다. 이는 DSR(총부채원리금상환비율) 규제와 함께 '방공제'와 같은 생소한 용어들이 대출 한도에 큰 영향을 미치기 때문입니다.
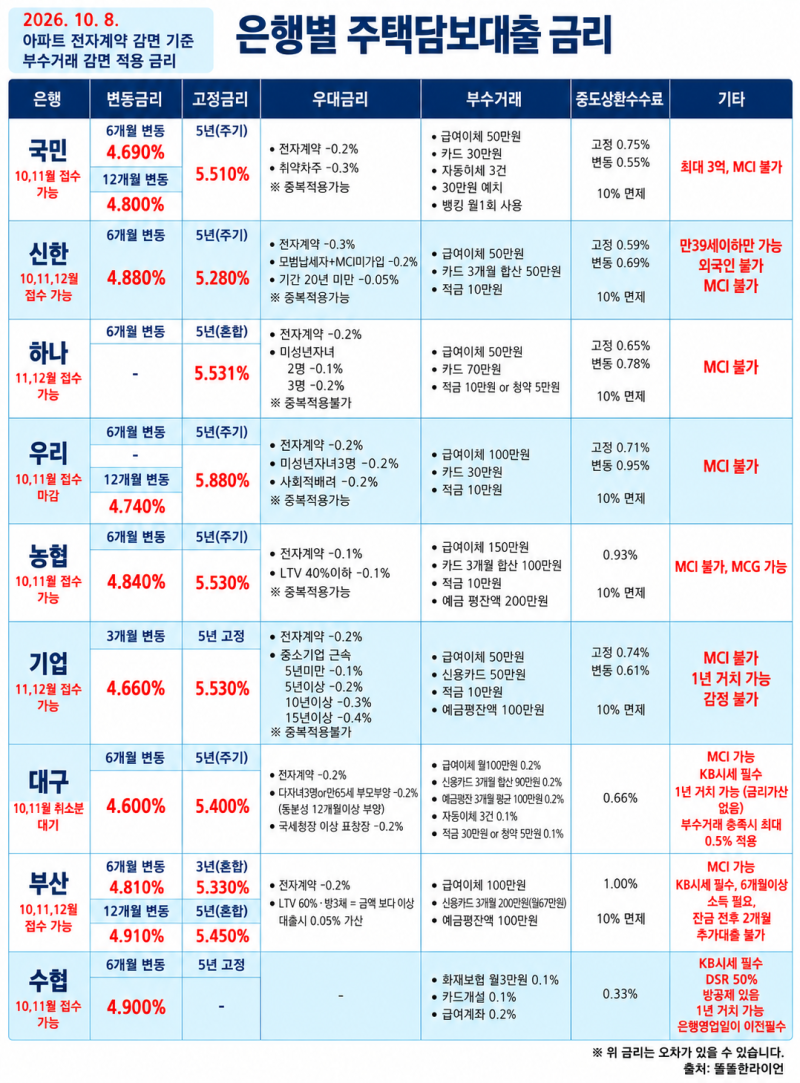
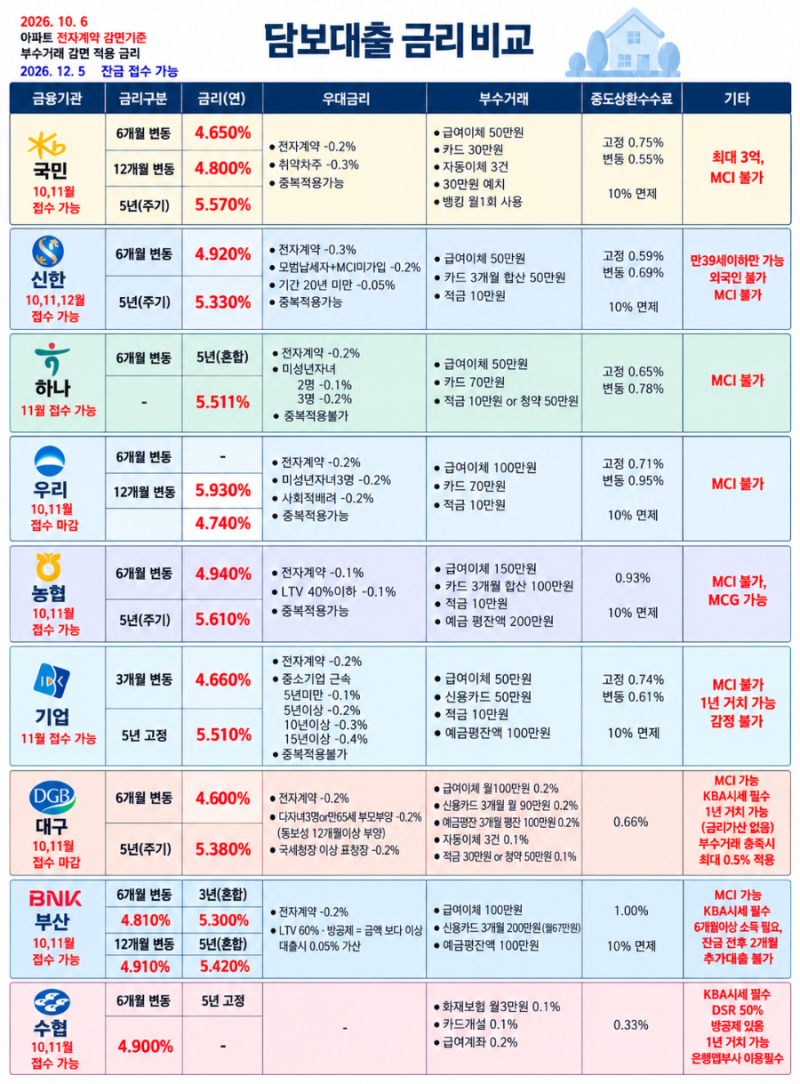
블로거들은 주택담보대출 상담 시 은행에 직접 방문하거나 대출 모집인을 통해 여러 은행의 상품을 비교하는 등 다양한 접근 방식을 공유하고 있습니다. 일부는 LTV와 DSR 외에 '방공제'라는 개념을 뒤늦게 알게 되어 당황했던 경험을 전하며, 소액임차인의 최우선변제금을 고려해 담보가치에서 일정 금액이 제외될 수 있음을 강조합니다. 반면, 대출 상담사 선택의 중요성을 역설하며, 여러 모집인과 상담하여 최적의 조건을 찾는 노하우를 공유하는 블로거들도 있습니다.
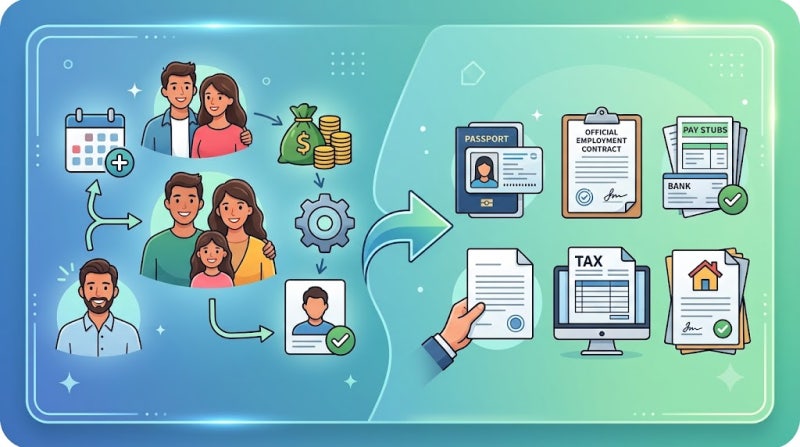
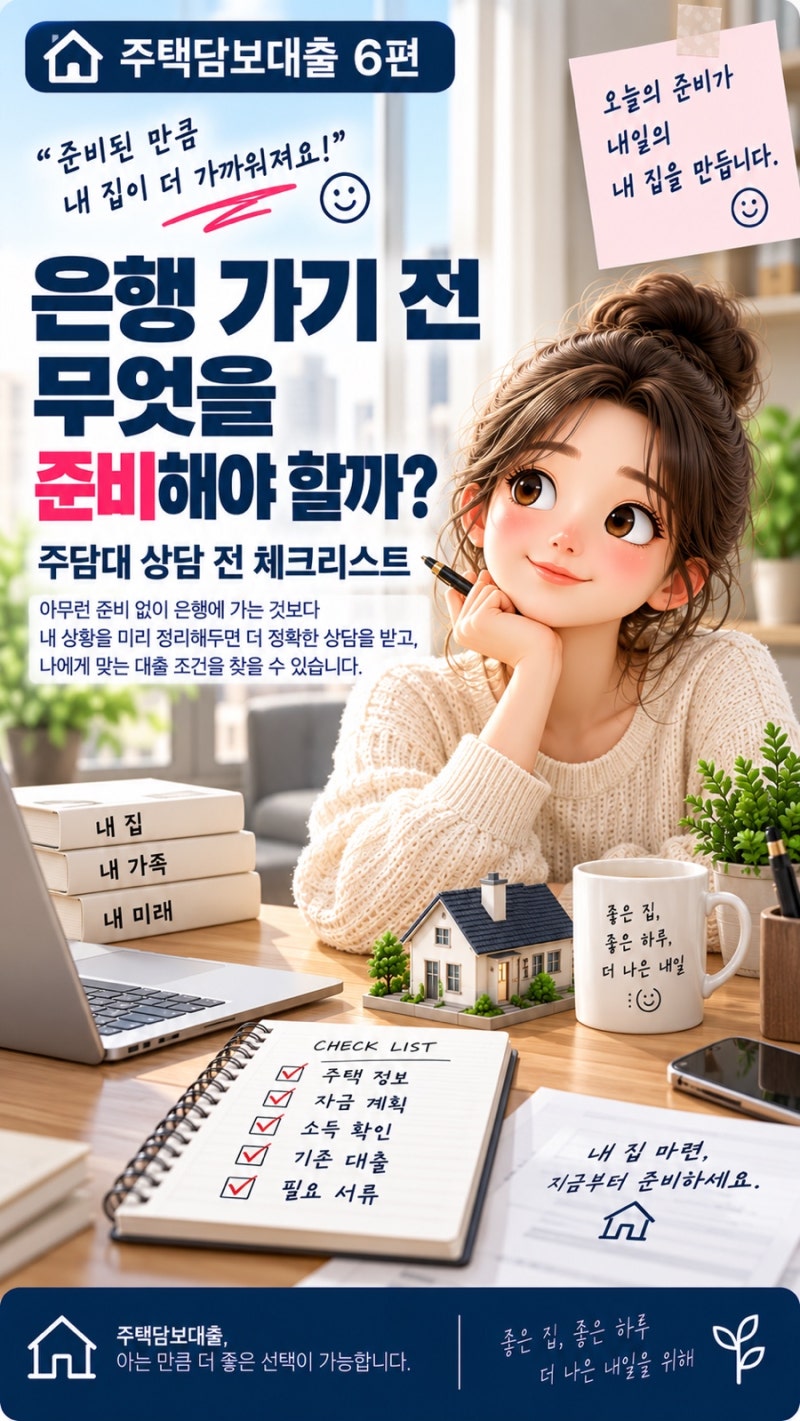
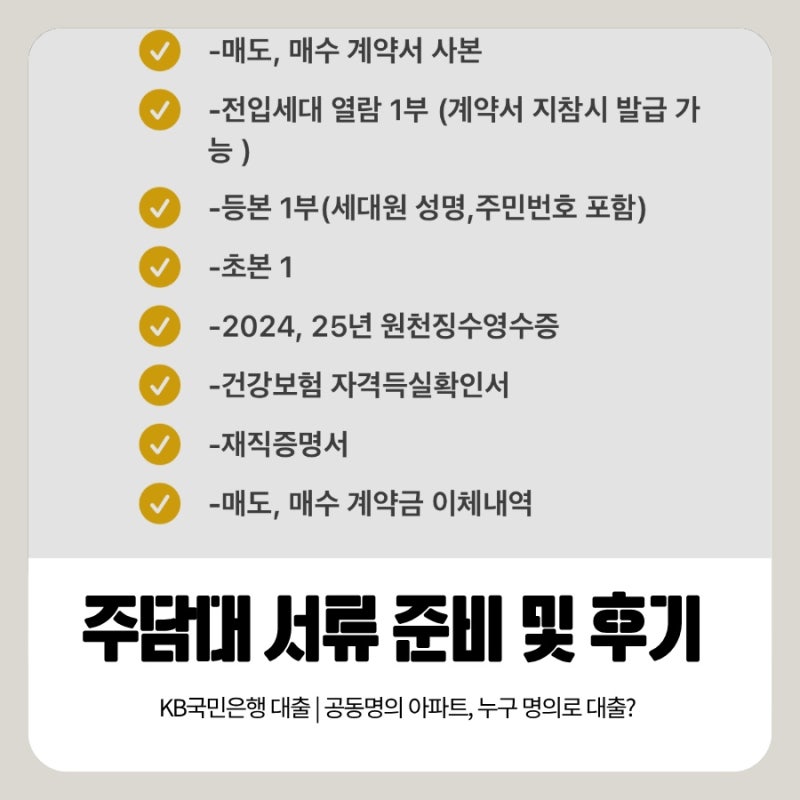
성공적인 주택담보대출 상담을 위해서는 은행 방문 전 구입하려는 주택 정보, 보유 현금, 필요한 대출 금액 등을 미리 정리하는 것이 중요합니다. 특히 주택의 종류, 소재 지역, 예상 매매가격, 현재 주택 보유 여부 등 구체적인 정보를 준비하면 더욱 정확한 상담을 받을 수 있습니다. 또한, 대출 모집인과 상담 시에는 반드시 금융상품판매대리·중개업자 회원번호를 확인하여 신뢰할 수 있는 전문가와 진행하는 것이 안전합니다.