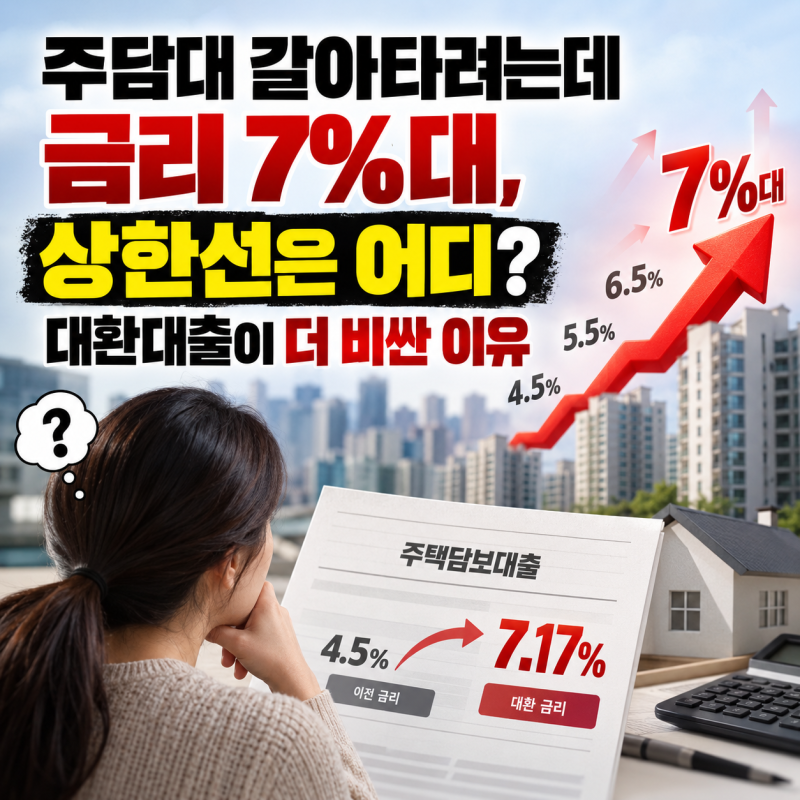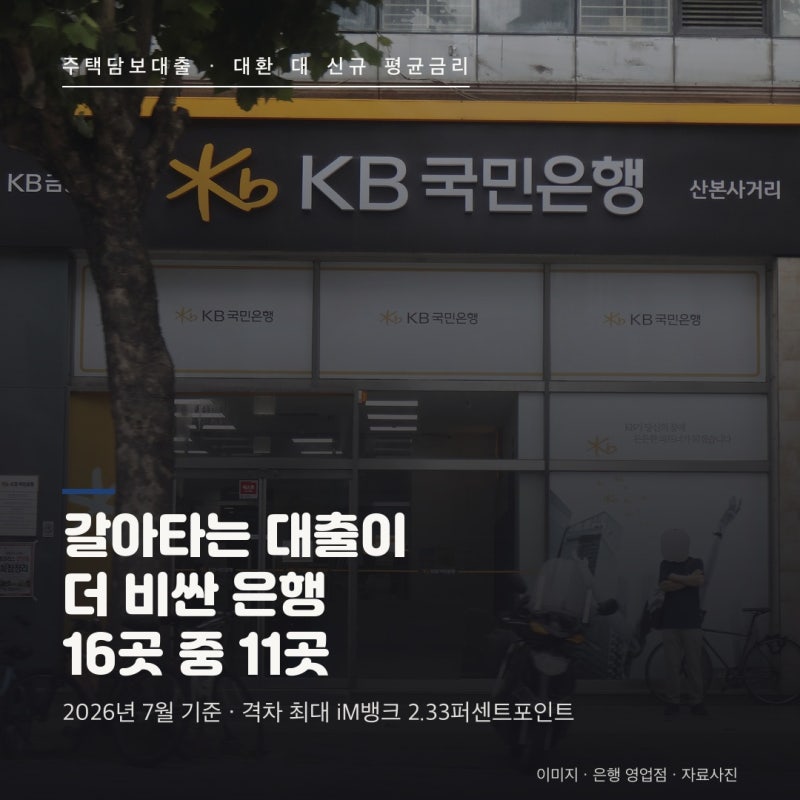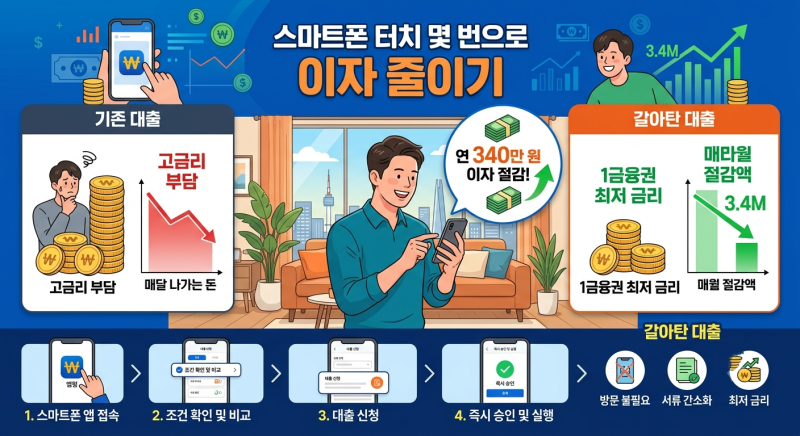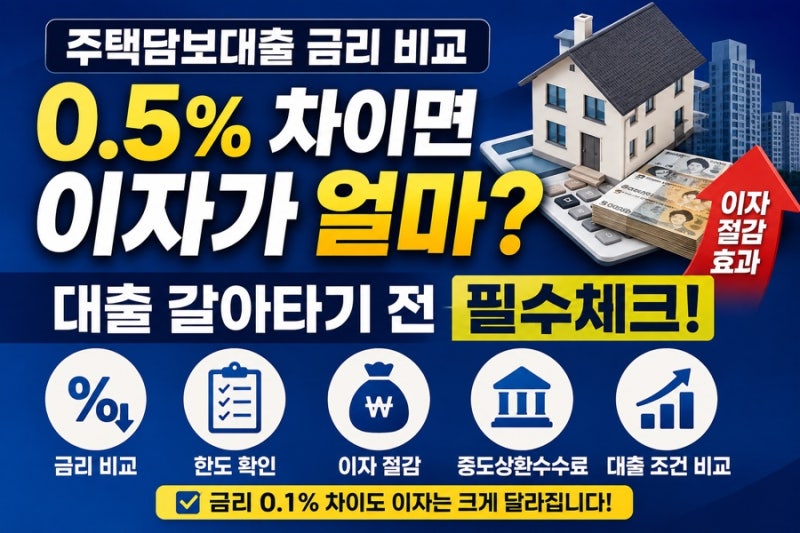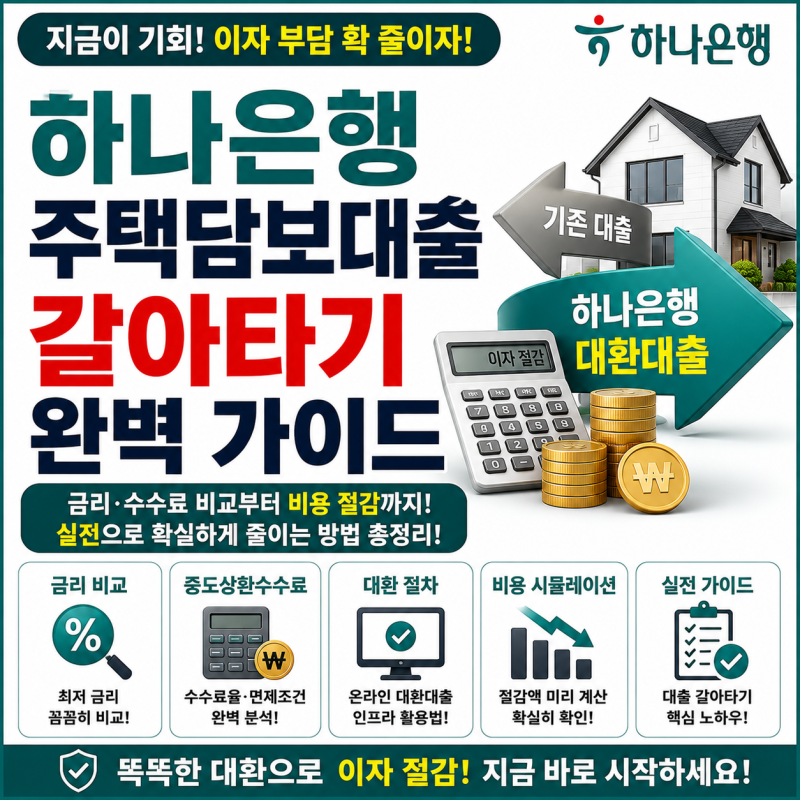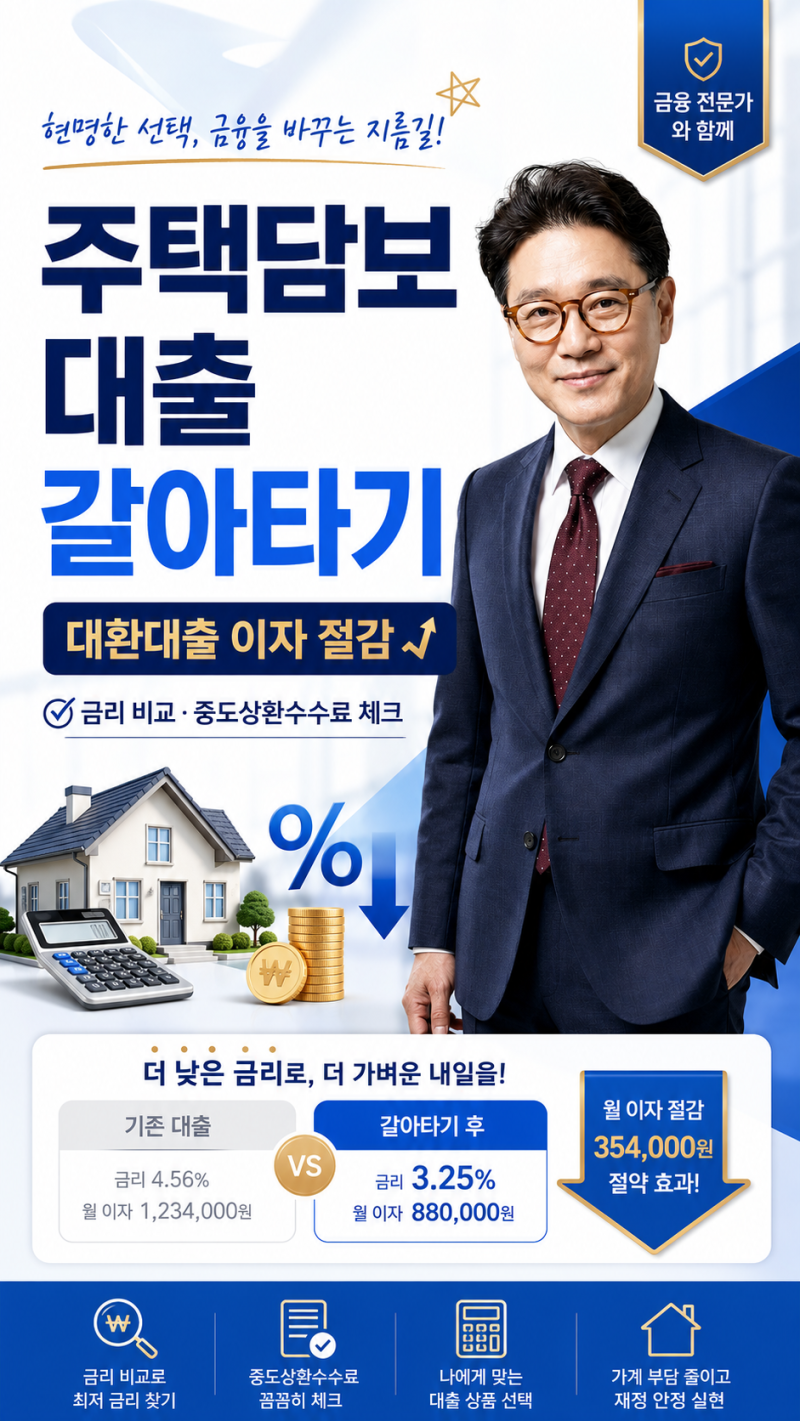
주택담보대출 갈아타기는 기존 고금리 대출을 저금리 상품으로 전환하여 이자 부담을 줄이는 효과적인 방법으로 주목받고 있습니다. 특히 2023년부터 온라인 대환대출 인프라가 도입되어 은행 방문 없이 앱에서 금리 비교부터 신청까지 원스톱으로 가능해지면서 접근성이 크게 향상되었습니다. 금리 차이가 0.5%p 이상이거나 잔여 만기가 4년 이상인 경우 갈아타기를 적극적으로 검토해볼 만합니다.
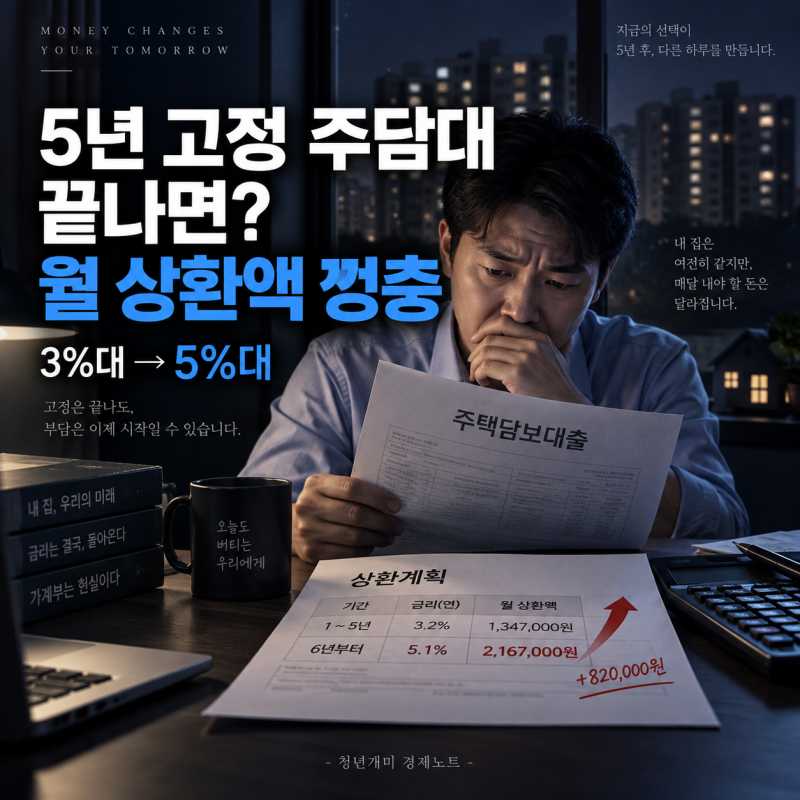
실제 사용자들은 대환대출을 통해 매달 수십만 원의 이자를 절감하는 효과를 경험하고 있습니다. 하지만 무작정 갈아타기보다는 중도상환수수료, DSR 재산정으로 인한 한도 축소 가능성, 그리고 부대비용 등을 면밀히 따져야 실질적인 이득을 볼 수 있습니다. 특히 5년 고정 혼합형 주담대의 경우, 고정금리 기간 종료 후 변동금리로 전환될 때 월 상환액이 크게 증가할 수 있어 주의가 필요합니다.
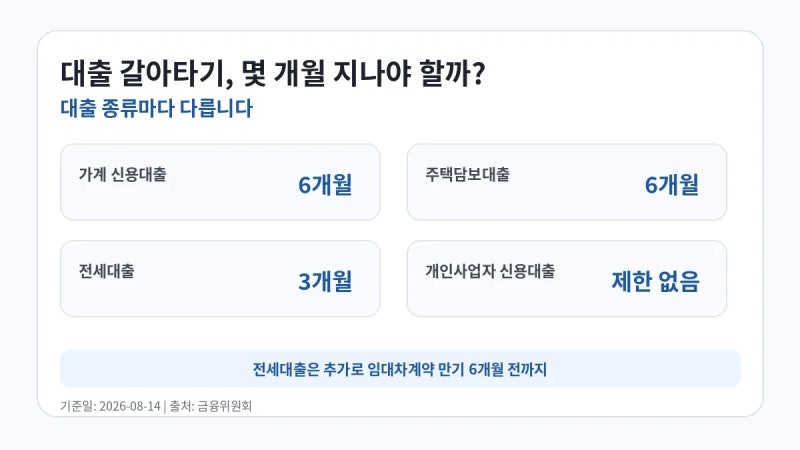
대출 실행 후 3년 이내 상환 시 부과되는 중도상환수수료는 갈아타기 전 반드시 확인해야 할 핵심 요소입니다. 만약 대출 실행 후 2년 10개월이 지났다면 2개월만 더 기다려 수수료 면제 시점에 갈아타는 것이 유리할 수 있습니다. 또한, 갈아타기는 새로운 대출을 받는 것이므로 현재 소득과 부채를 기준으로 DSR이 재산정되어 한도가 줄거나 거절될 수 있다는 점을 미리 인지하고 대비해야 합니다.