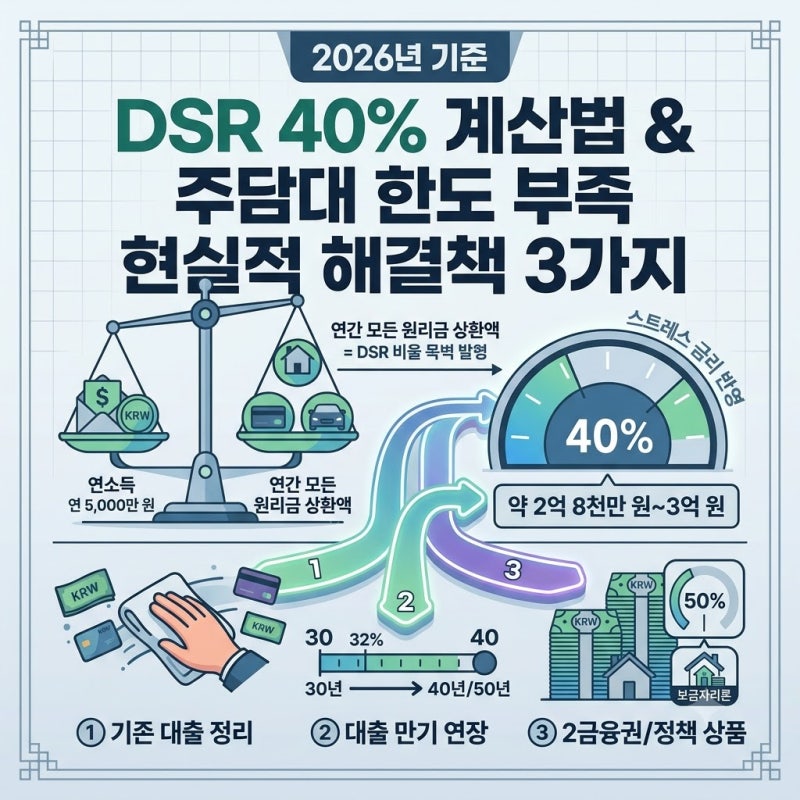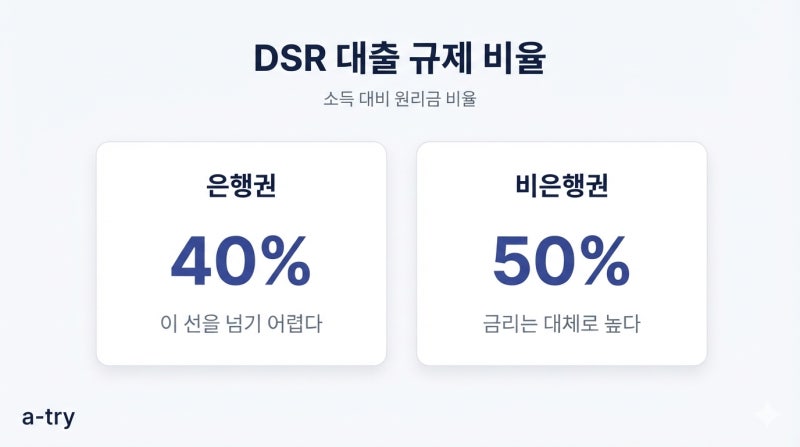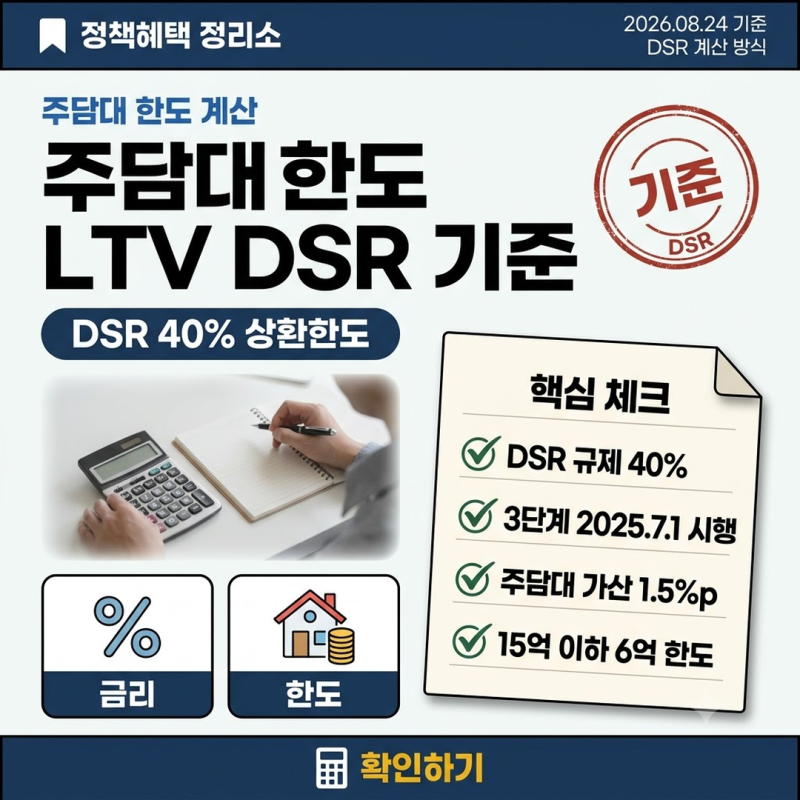
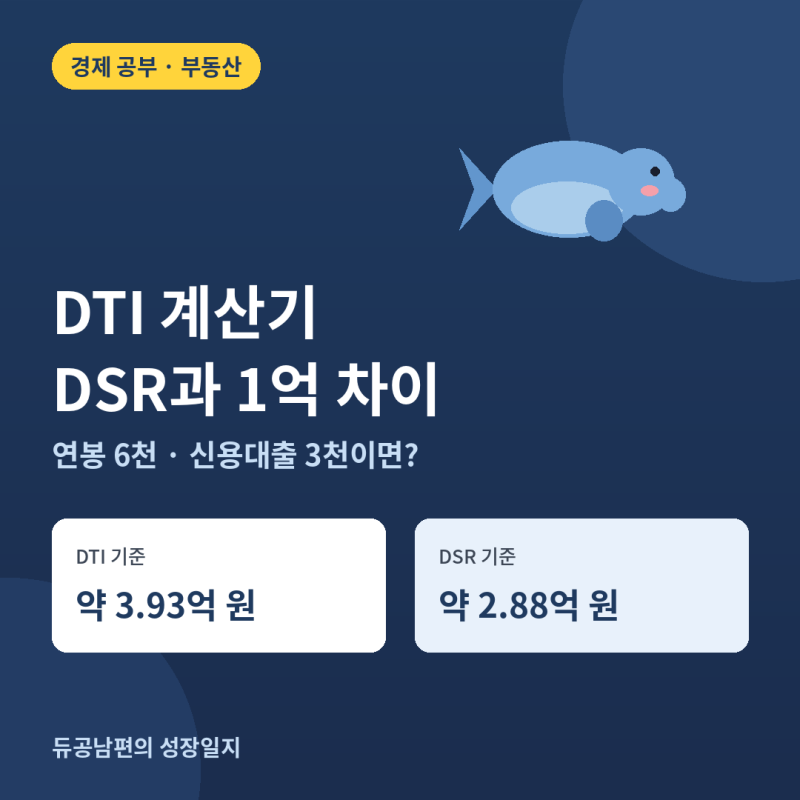

주택담보대출(주담대) DSR 계산기는 연소득 대비 대출 원리금 상환액의 비율을 산정하여 대출 한도를 결정하는 중요한 도구입니다. 최근 부동산 규제 강화로 DSR 40% 기준이 은행권에 적용되면서, 많은 분들이 연봉만으로 대출 가능 금액을 오해하는 경우가 많습니다. 특히 2026년 9월 기준 스트레스 DSR이 도입되어 대출 심사 시 가상의 금리가 추가 적용되므로, 단순 연봉 대비 40% 계산만으로는 정확한 한도를 파악하기 어렵습니다.
실제 블로그 후기들을 살펴보면, 연봉 4천만 원의 경우 약 2억 원, 연봉 6천만 원의 경우 약 3억 원의 주담대 한도가 DSR 기준으로 산정될 수 있습니다. 하지만 이는 DSR만을 고려한 예시이며, 기존 신용대출이나 자동차 할부 등 다른 부채가 있다면 주담대 한도는 크게 줄어들 수 있습니다. 또한, 스트레스 DSR 적용 시 실제 대출 금리보다 높은 가산 금리가 적용되어 한도가 예상보다 적게 나올 수 있다는 점을 유의해야 합니다.
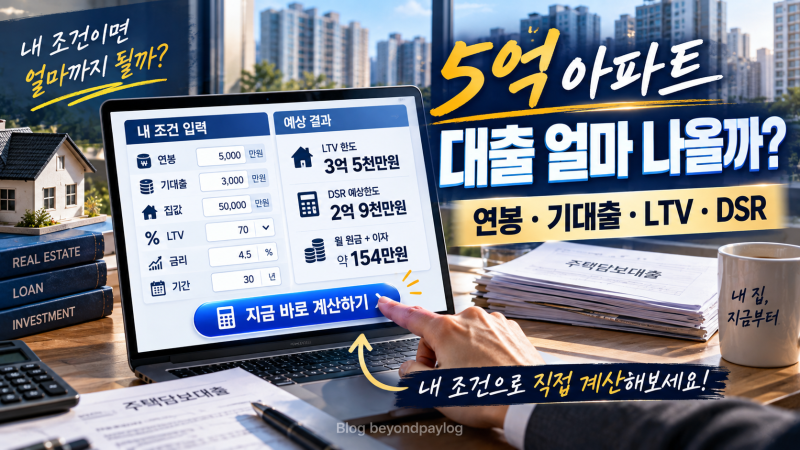
정확한 주담대 한도를 파악하기 위해서는 금융감독원 주택담보대출 계산기 등을 활용하여 월 상환액을 직접 계산해보고, 스트레스 DSR 적용 여부와 기존 부채 현황을 면밀히 검토하는 것이 중요합니다. 특히 수도권 및 규제지역의 변동형 대출에는 스트레스 금리가 하한 3.0%로 적용되어 DSR 심사 시 연 7% 금리가 적용될 수 있으므로, 이러한 세부 조건을 확인하여 대출 계획을 세우는 것이 현명합니다.