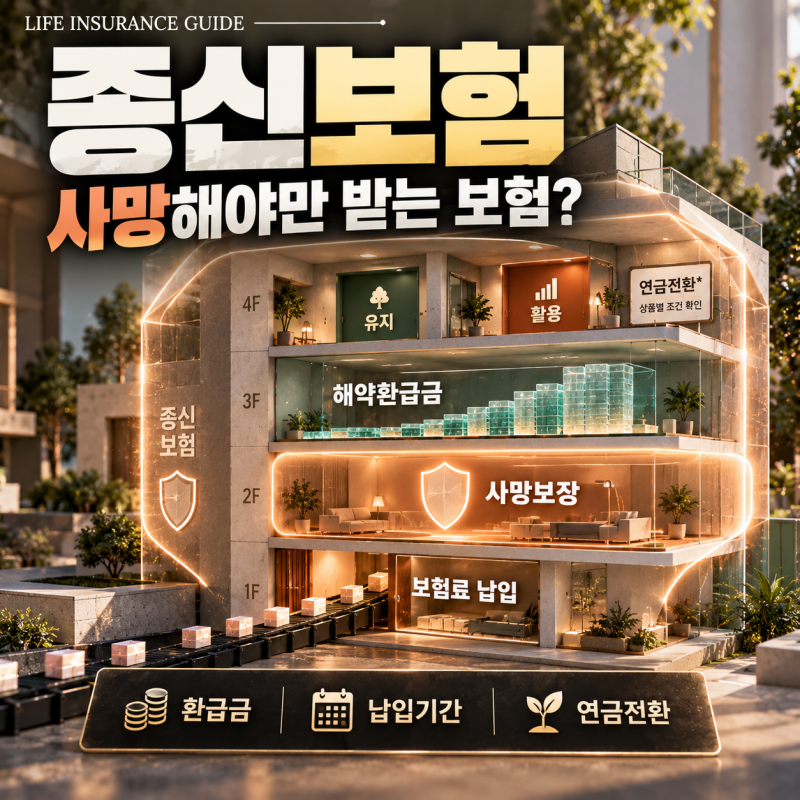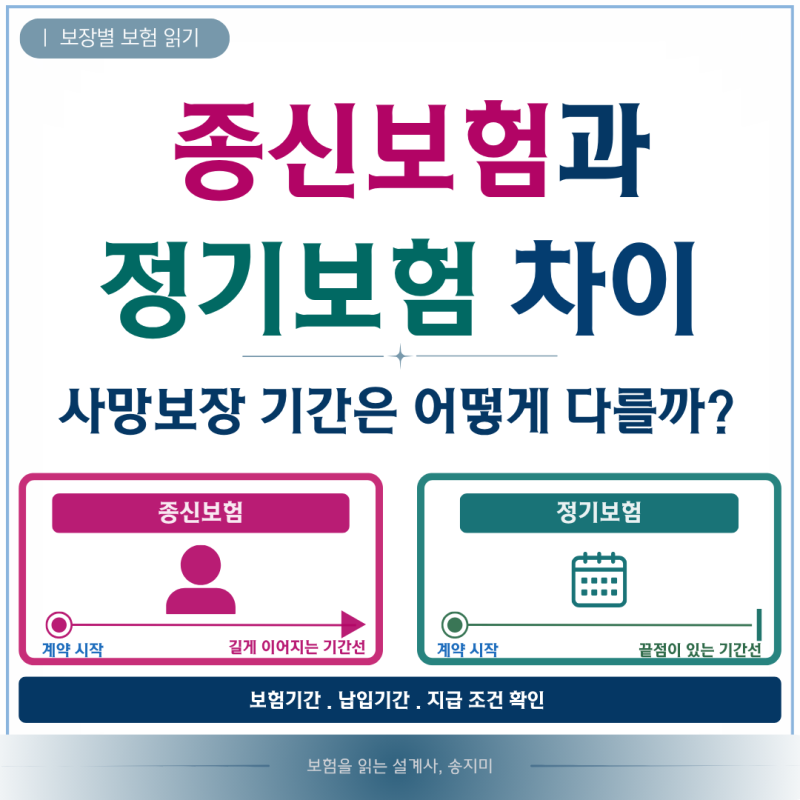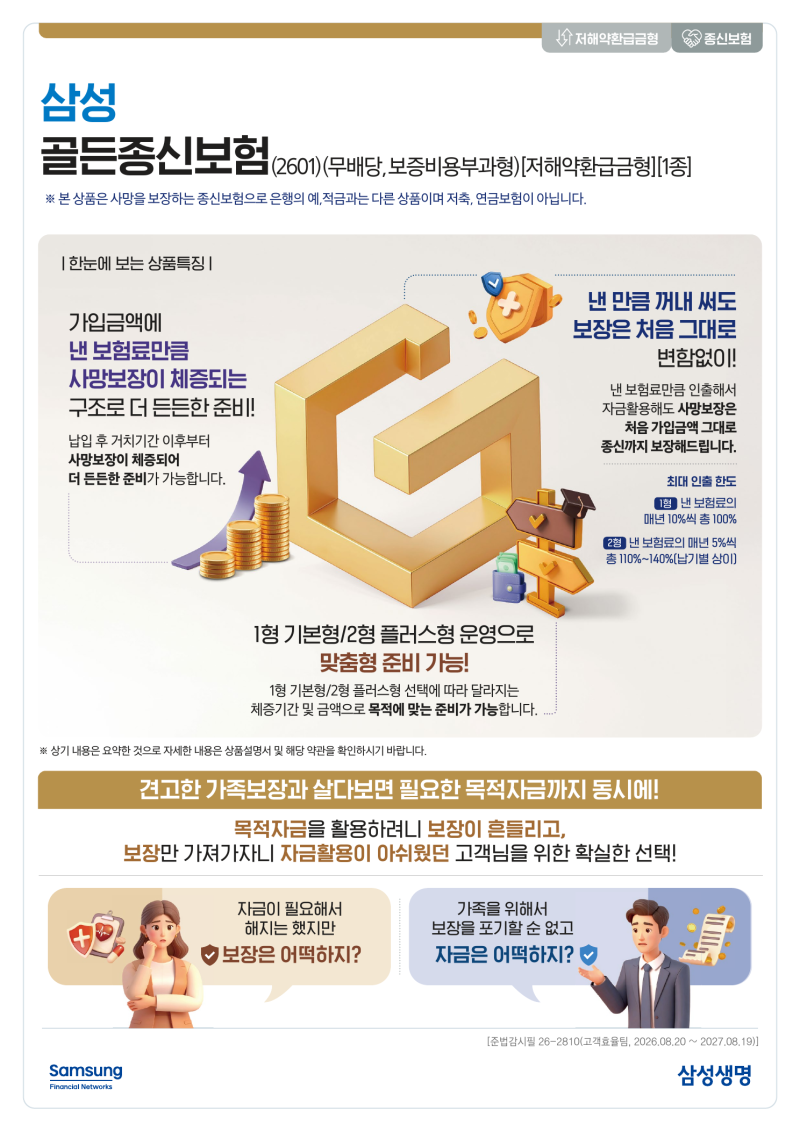
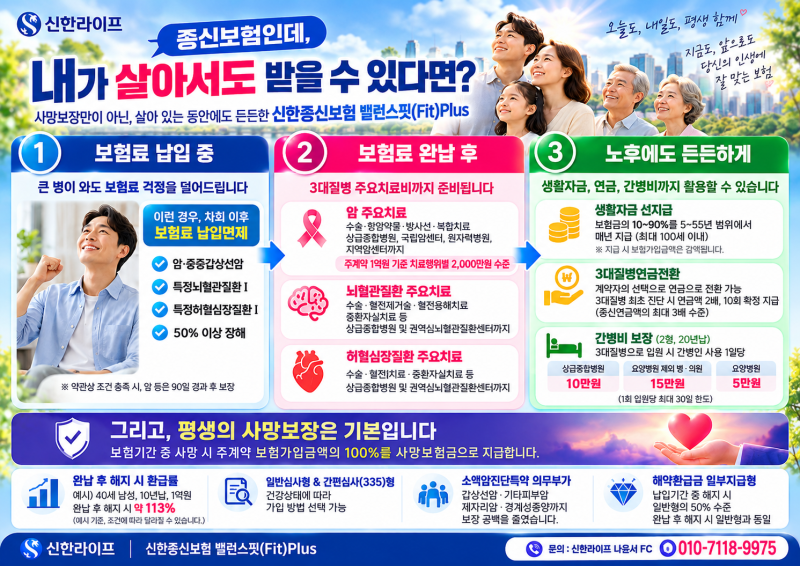
종신보험은 피보험자가 사망할 때까지 평생 사망을 보장하는 보험으로, 가족의 경제적 안정과 상속 재원 마련에 중요한 역할을 합니다. 특히 가장의 소득 중단 시 발생할 수 있는 주택 대출 상환, 자녀 교육비, 생활비 등 다양한 경제적 부담을 대비하는 목적으로 활용됩니다. 최근에는 단기납 종신보험처럼 납입 기간을 짧게 가져가면서도 종신 보장을 유지하는 상품들이 주목받고 있습니다.
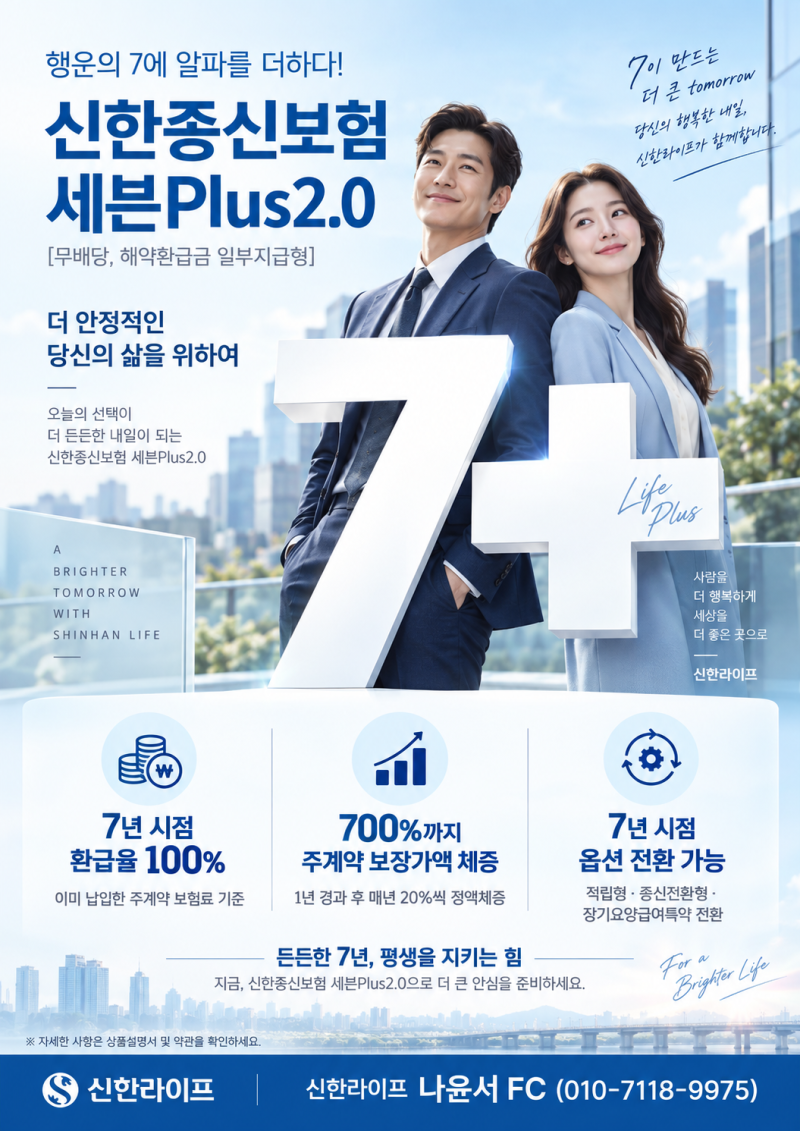
실제 사용자들은 종신보험이 평생 보장과 함께 해지환급금을 통해 목적자금으로 활용될 수 있다는 점을 장점으로 꼽습니다. 하지만 정기보험에 비해 높은 보험료 부담과 초기 해지 시 원금 손실 가능성은 단점으로 지적됩니다. 특히 단기납 종신보험의 경우, 납입 기간과 유지 기간이 다르므로 원하는 환급률을 적용받기 위해서는 일정 시점까지 계약을 유지해야 합니다.
종신보험 가입 전에는 중도 해지 시 손실 감당 여부, 자녀 자금과 사망 보장의 필요성, 비상 자금 마련 여부 등을 꼼꼼히 확인해야 합니다. 또한, 해지환급금이 납입 기간이 지나야 원금을 넘어선다는 점과 상속세 과세 기준이 계약자와 수익자에 따라 달라질 수 있다는 점을 인지하고 신중하게 접근하는 것이 중요합니다.