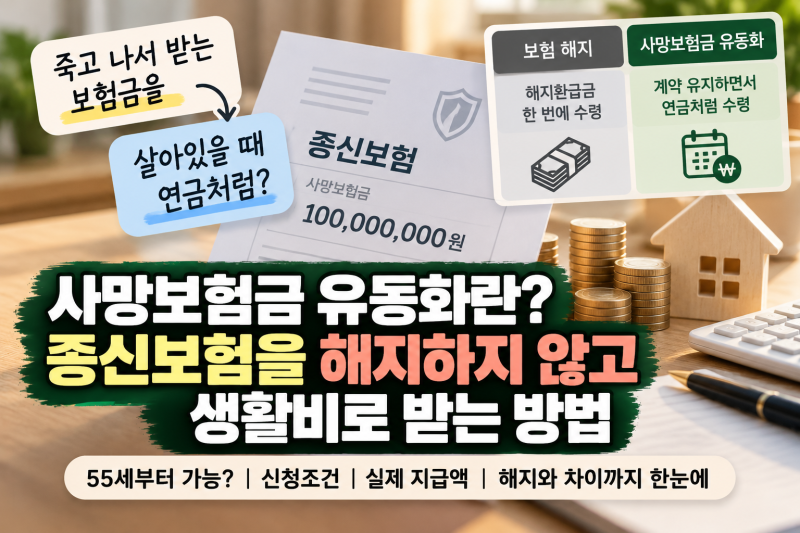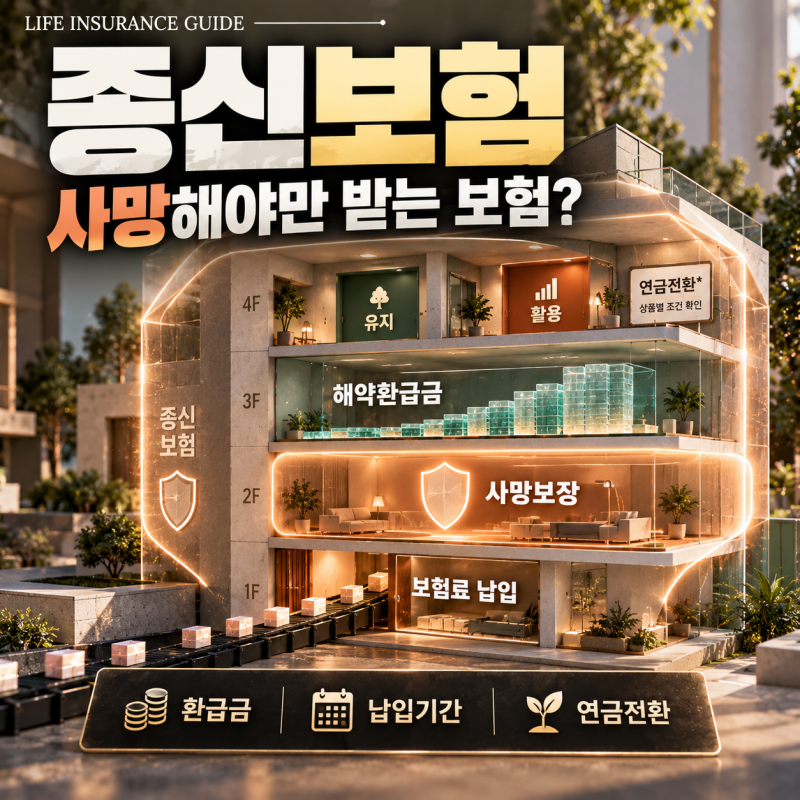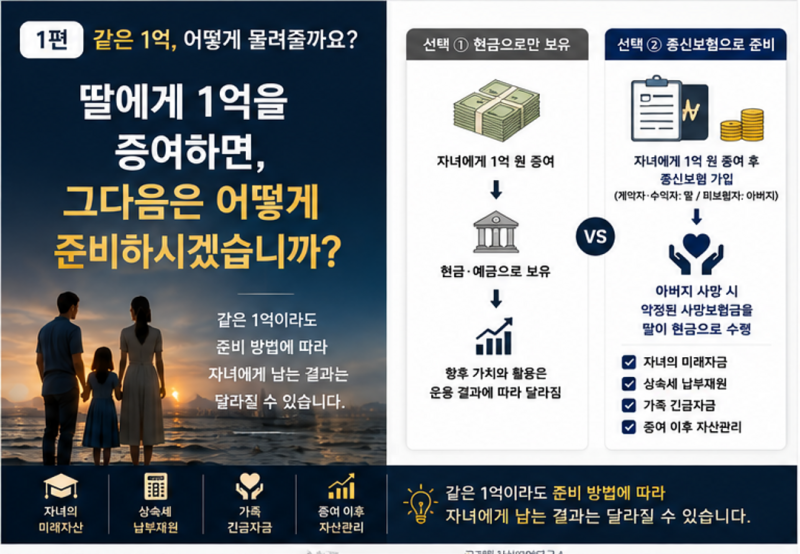

종신보험은 피보험자가 사망했을 때 사망보험금을 지급하는 기본적인 목적을 가지고 있습니다. 하지만 최근에는 사망보장 외에도 가족의 생활비, 부채 정리, 상속 재원, 노후 자금 활용 등 다양한 역할이 주목받고 있습니다. 특히 종신보험의 해약환급금을 활용한 대출 기능은 살아있는 동안 보험의 경제적 가치를 활용할 수 있는 방법으로 많은 관심을 받고 있습니다.
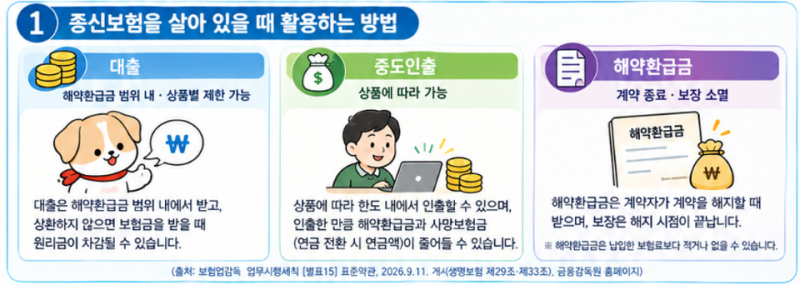
블로거들은 종신보험 대출이 해약환급금 범위 내에서 가능하며, 상품별로 제한될 수 있다는 점을 강조하고 있습니다. 대출 원리금을 상환하지 않을 경우 보험금 수령 시 원금과 이자가 차감될 수 있다는 주의사항도 함께 언급됩니다. 또한, 중도인출 기능은 이자가 없지만 해약환급금과 사망보험금이 줄어들 수 있어 신중한 접근이 필요하다고 조언합니다.
종신보험을 활용한 대출이나 중도인출을 고려한다면, 가입한 상품의 약관을 통해 대출 가능 여부와 한도를 반드시 확인해야 합니다. 해약환급금 규모와 계약 해지 시 보장이 소멸된다는 점을 명확히 인지하고, 본인의 재정 상황과 목적에 맞는 현명한 활용 방안을 모색하는 것이 중요합니다.