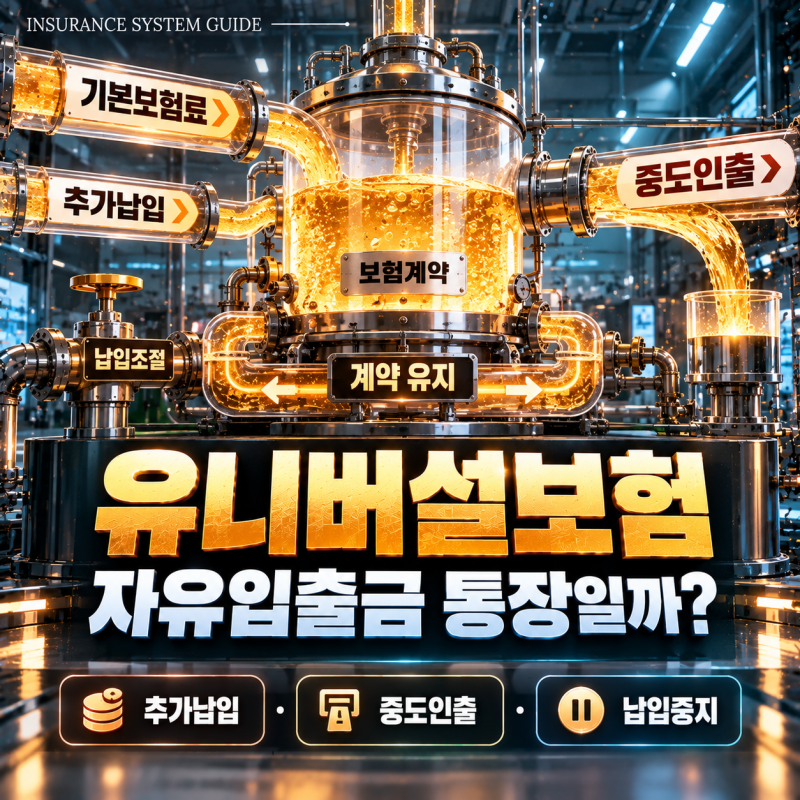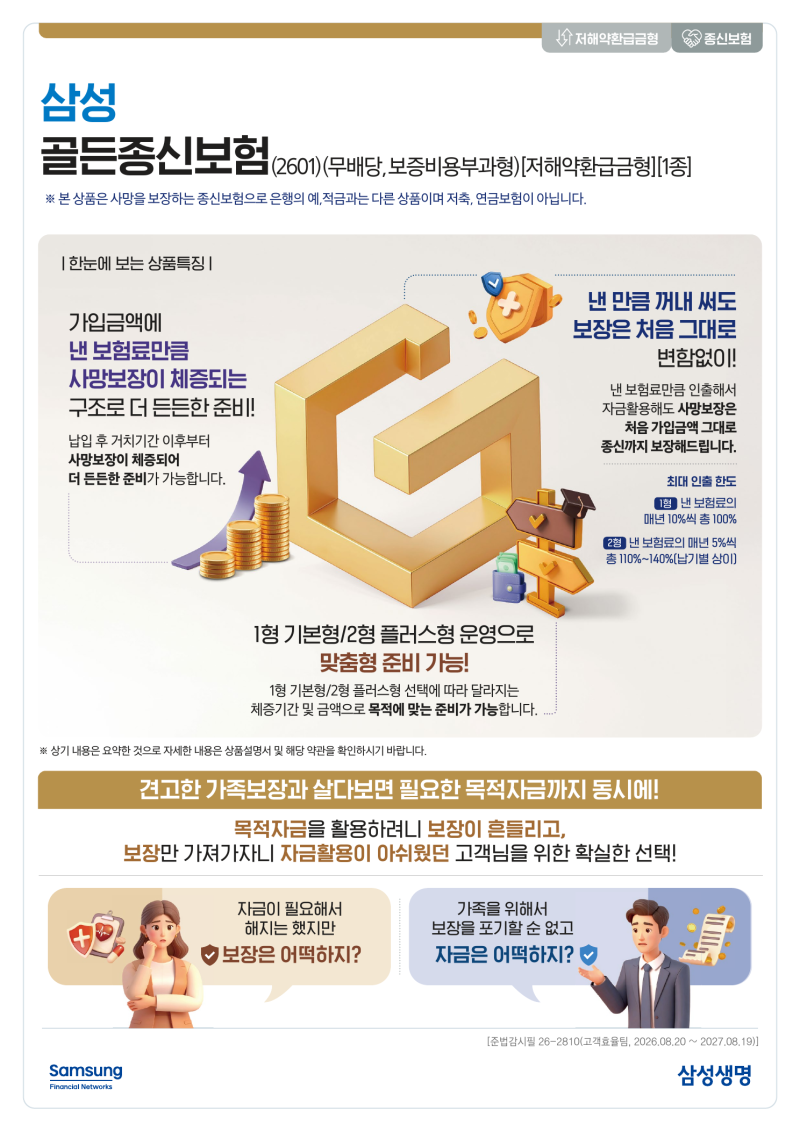

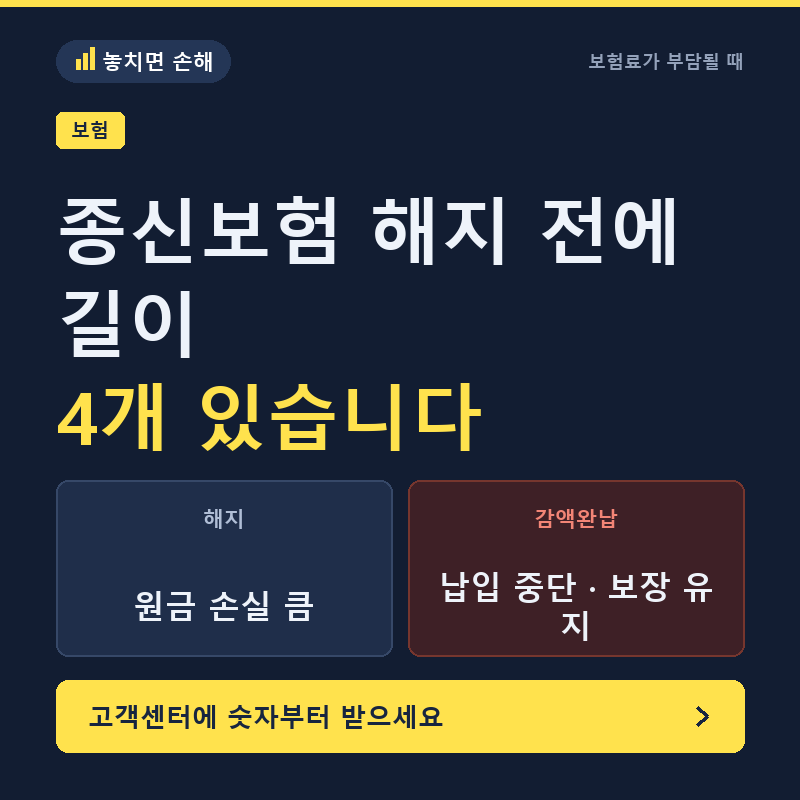
종신보험중도인출은 계약을 해지하지 않고 유지하면서 해지환급금 범위 내에서 쌓인 적립금 일부를 미리 꺼내 쓰는 기능입니다. 이는 은행 적금과 달리 낸 돈 전체가 고스란히 쌓여 있는 것이 아니며, 보험료는 위험보험료, 사업비, 적립금으로 나뉘어 적립금만 인출이 가능합니다. 유니버설 종신보험, 저축보험, 변액보험 등 적립금이 꾸준히 쌓이는 상품에서 주로 활용할 수 있습니다. 급전이 필요할 때 계약을 깨지 않고도 돈을 꺼내 쓸 수 있는 유용한 방법으로 주목받고 있습니다.
실제 블로그 후기들을 살펴보면, 중도인출은 이자나 상환 의무가 없어 매력적이지만, 인출한 금액만큼 만기환급금이나 해지환급금이 줄어드는 점을 공통적인 단점으로 꼽습니다. 특히 종신보험의 경우 인출액만큼 사망보험금이 깎일 수 있으며, 적립금이 줄어 보장 유지 비용을 감당하지 못하면 계약이 실효될 수도 있습니다. 따라서 인출 전 보장금액 변화와 계약 유지 조건을 면밀히 확인하는 것이 중요하다고 강조하고 있습니다.
블로거들은 중도인출을 고려할 때, 인출 후 사망보험금이나 해지환급금이 어떻게 바뀌는지, 그리고 나중에 자금을 다시 채울 때 적용되는 조건까지 확인해야 한다고 조언합니다. 또한, 납입유예 기능을 보험료 면제로 오해하지 않도록 주의해야 하며, 보험계약대출과 중도인출 중 어떤 방식이 본인의 상황에 더 유리한지 비교 분석하는 것이 현명한 선택에 도움이 될 것이라고 덧붙였습니다.