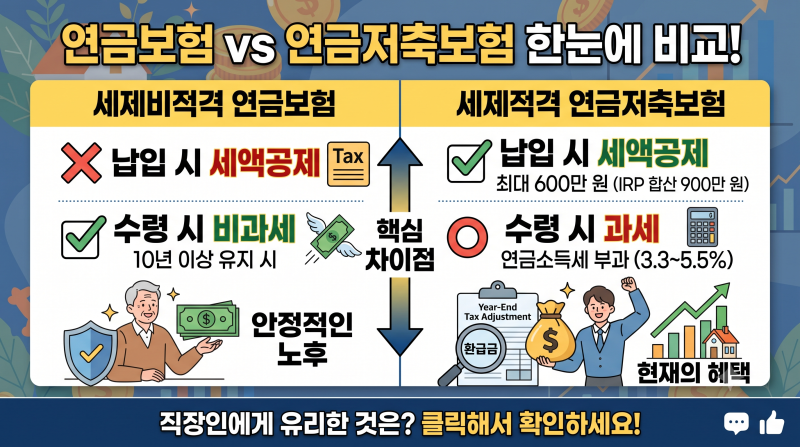

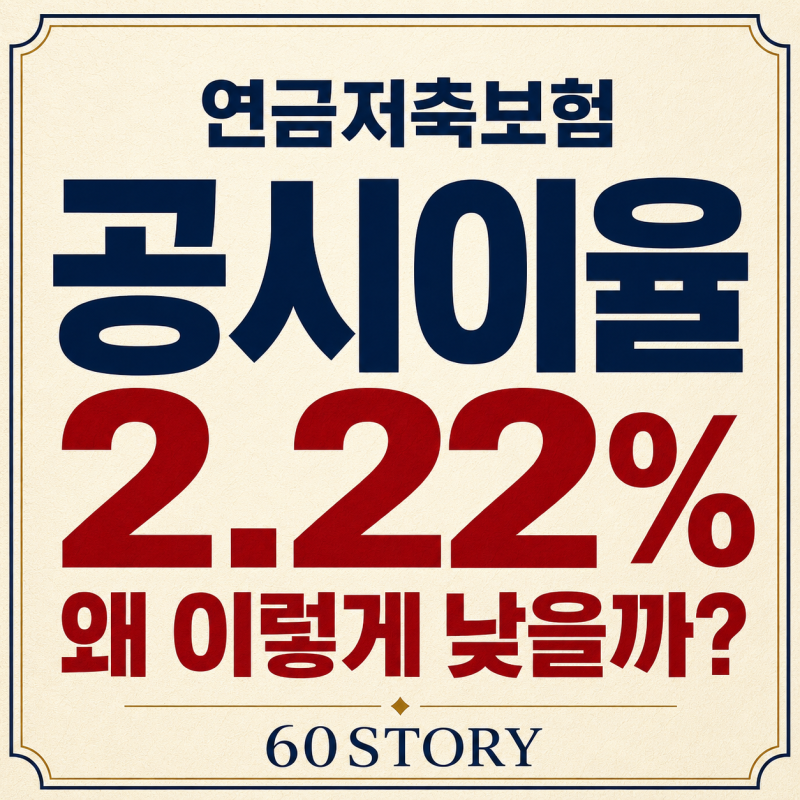
교보생명 연금저축은 연말정산 세액공제 혜택과 노후 준비를 동시에 가능하게 하는 금융 상품으로 주목받고 있습니다. 특히 납입 보험료에 대해 세액공제 혜택을 받을 수 있어 13월의 월급이라 불리는 연말정산 환급금에 기여하며, 장기적으로는 노후 연금까지 확보할 수 있다는 점에서 효율성이 높습니다. 12월 막차 가입자도 추가납입 제도를 활용하면 연간 한도를 채워 연초 가입자와 동일한 세액공제 혜택을 받을 수 있습니다.
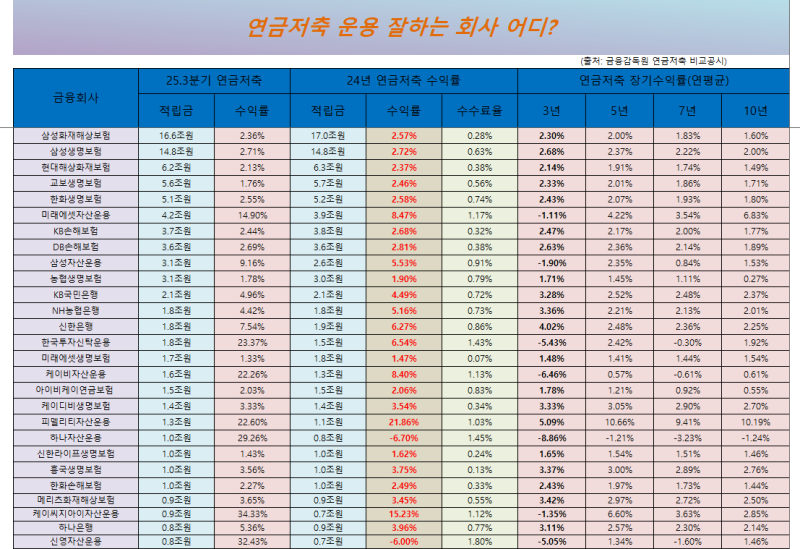
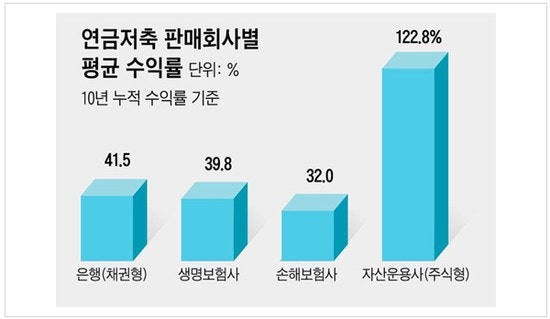
실사용자들은 교보생명 연금저축의 세액공제 효과를 가장 큰 장점으로 꼽으며, 연봉 5,500만 원 이하의 경우 16.5%, 그 이상은 13.2%의 공제율을 적용받는다고 설명합니다. 하지만 일부 가입자들은 장기 상품의 특성상 중도 해지 시 원금 손실 및 세액공제 반납의 불이익을 경험하기도 했습니다. 특히 과거 가입자 중에는 연금저축보험 대신 비트코인이나 S&P 500에 투자했을 경우 훨씬 높은 수익률을 얻었을 것이라는 아쉬움을 표하는 사례도 있습니다.
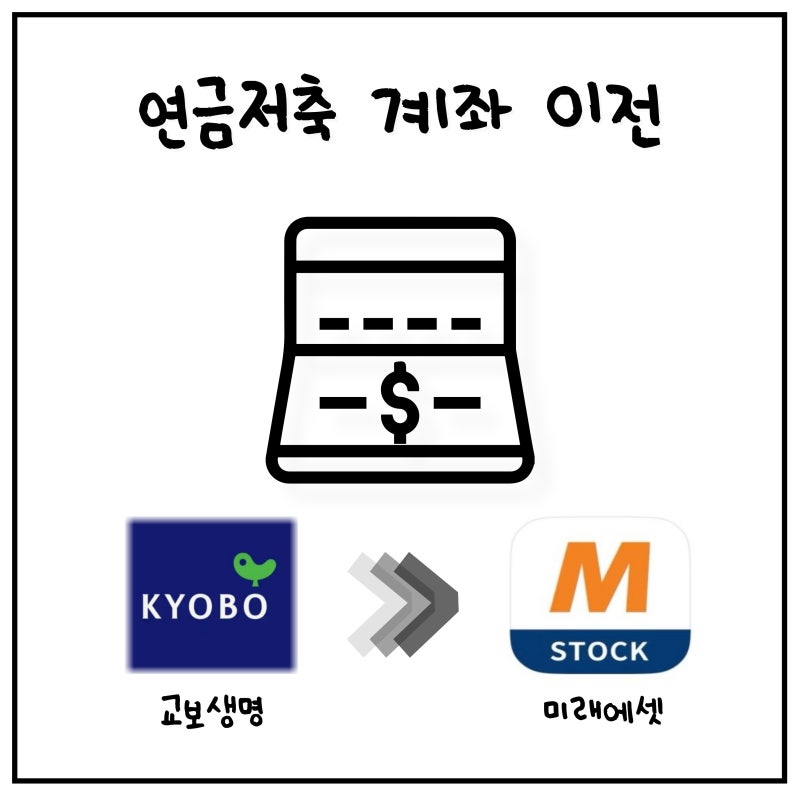
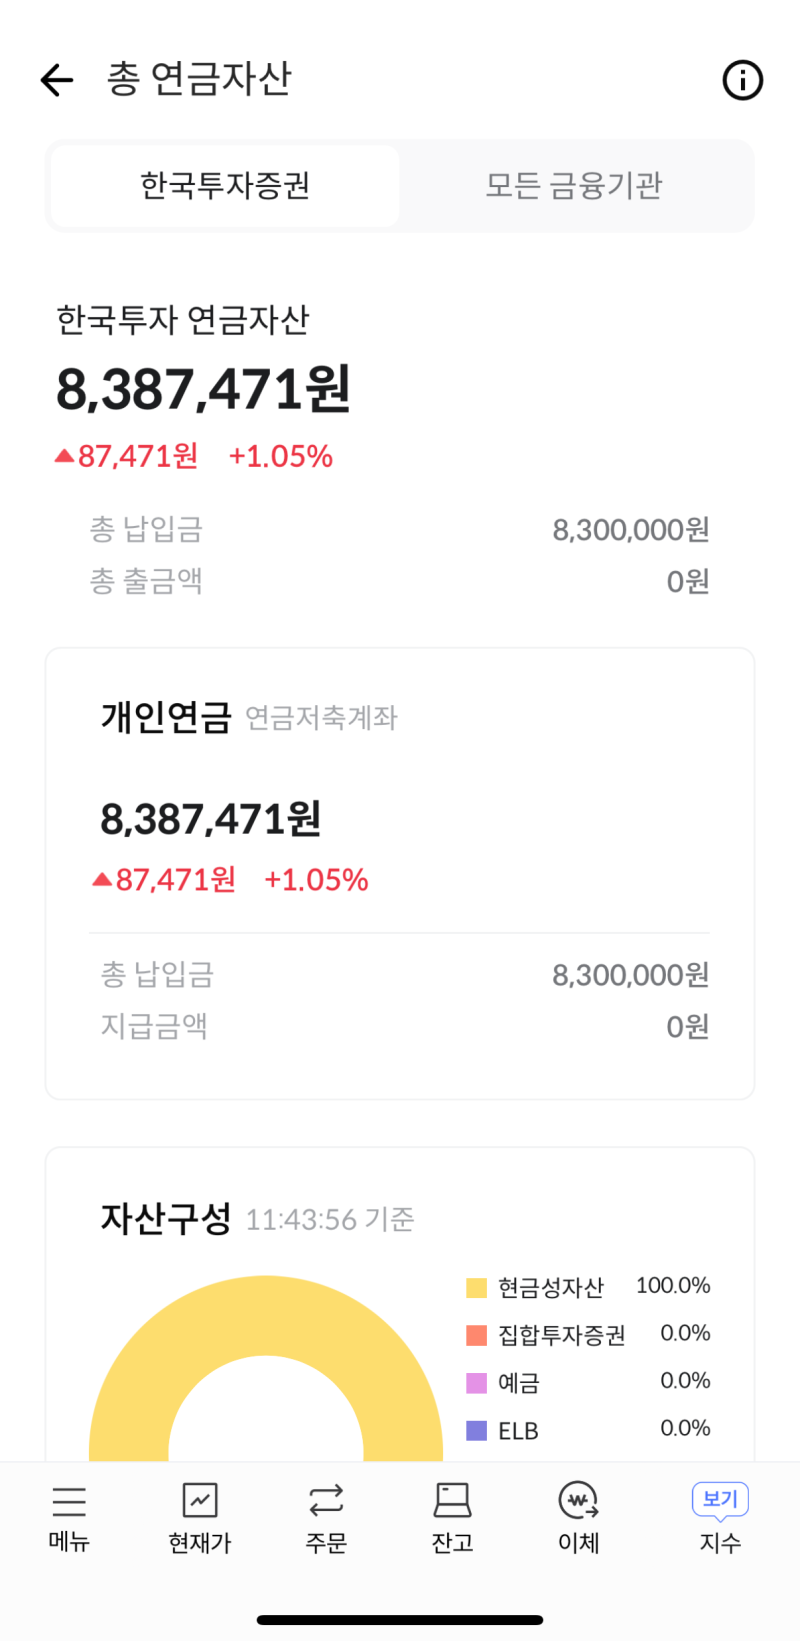
연금저축은 장기적인 관점에서 노후 대비를 위한 안정적인 수단이지만, 본인의 재정 설계와 노후 목표를 면밀히 검토한 후 가입하는 것이 중요합니다. 중도 해지 시 불이익이 크므로 신중한 결정이 필요하며, 납입이 어려울 때는 보험계약대출을 활용하는 방법도 있습니다. 또한, 최근에는 교보생명 연금저축을 증권사 연금저축계좌로 이전하여 직접 운용하는 사례도 늘고 있어, 가입 전 다양한 운용 방식을 고려해 볼 필요가 있습니다.