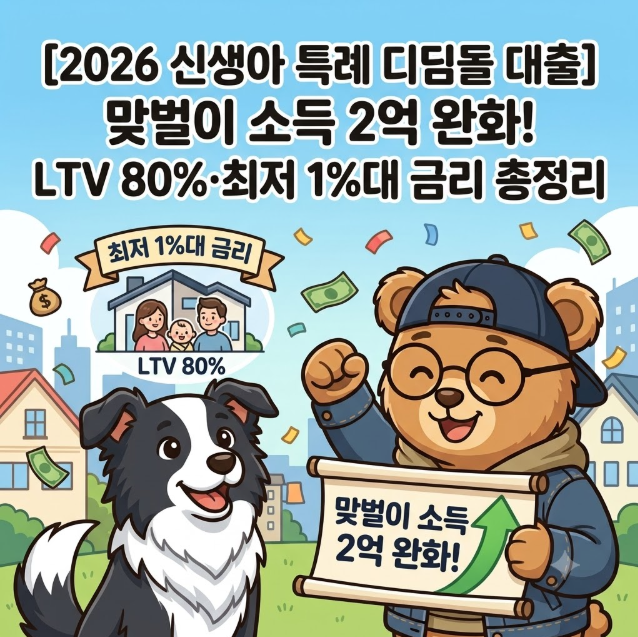
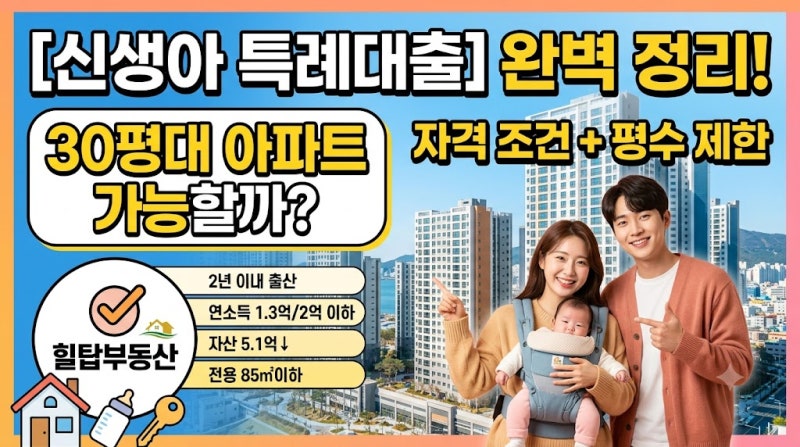
신생아 특례대출은 출산 가구의 주택 구입을 지원하는 정책 대출로, 최근 맞벌이 소득 요건이 2억 원으로 완화되고 LTV 80%까지 적용 가능하여 많은 주목을 받고 있습니다.
그러나 단순히 아이를 낳았다고 해서 대출이 자동으로 확정되는 것은 아니며, 부부합산 소득, 순자산, 주택가격, LTV 및 DTI 심사를 모두 통과해야 합니다. 미리 확정된 돈처럼 여기고 계약금부터 지불하는 것은 위험할 수 있습니다.
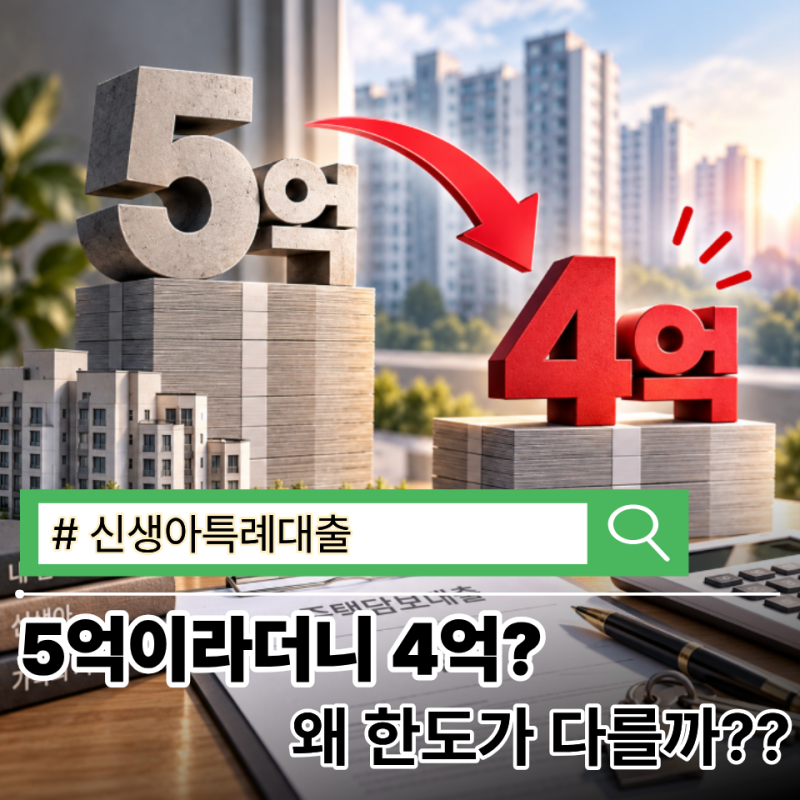
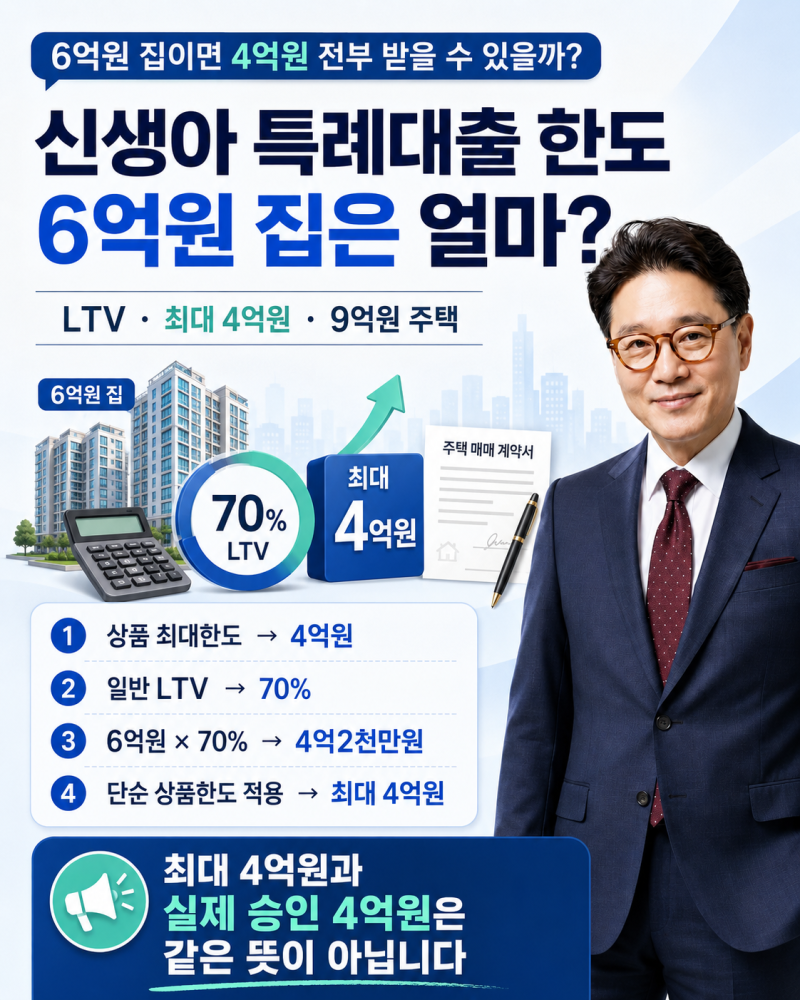
실제 블로그 후기들을 살펴보면, 신생아 특례대출의 상품상 최대 한도는 4억 원이지만, 담보주택 평가액, 매매가격, LTV, DTI, 기존 선순위 채권 등 다양한 요인에 따라 실제 대출 한도가 달라질 수 있습니다.
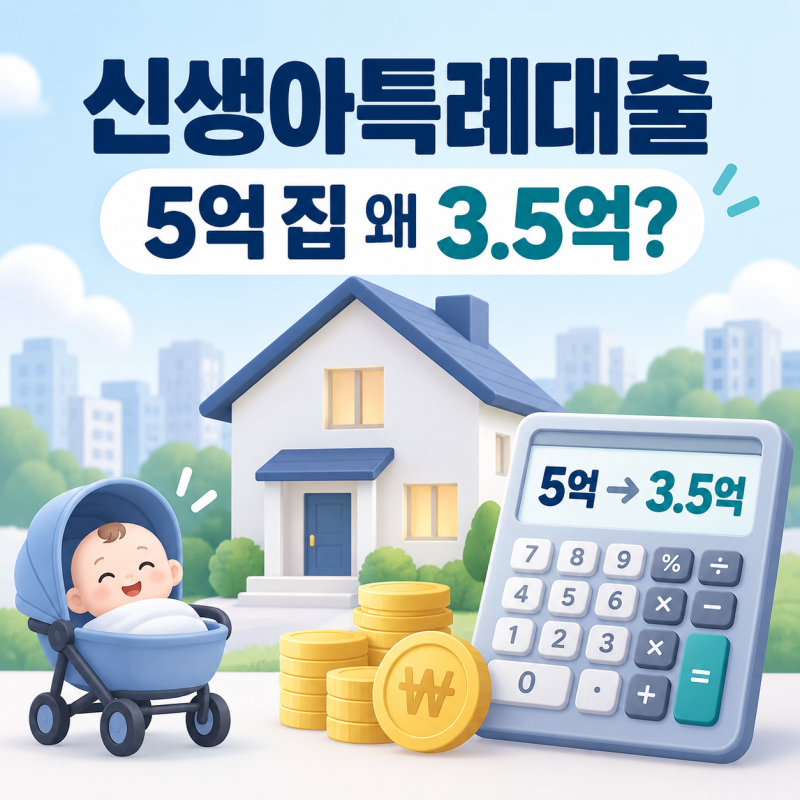
생애최초 주택 구입 시 LTV 80%까지 적용받을 수 있으나, 수도권이나 규제지역에서는 LTV 70%가 적용될 수 있어 주의가 필요합니다. 주택가격에 LTV만 단순 계산하는 것은 실제 한도와 차이가 발생합니다.
블로거들은 주택 계약 전 금융기관 심사를 통해 예상 대출 한도를 정확히 확인하는 것이 중요하다고 조언합니다.
또한, 대출접수일 기준 2년 이내 출산 또는 입양 요건과 2023년 1월 1일 이후 출생아부터 적용되는 기준 등 세부 조건을 꼼꼼히 살펴야 예상치 못한 자금 부족 상황을 피할 수 있습니다. 이러한 체크포인트를 통해 안정적인 내 집 마련 계획을 세울 수 있습니다.