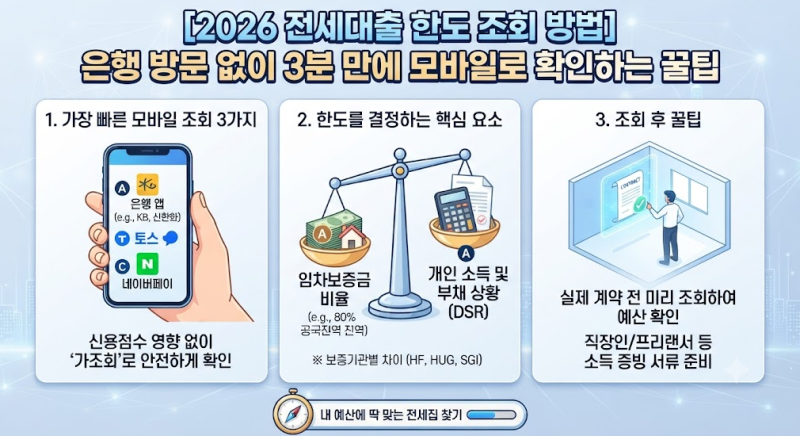

전세 계약 시 가장 중요한 부분 중 하나인 전세보증금 대출 한도 조회는 과거 은행 방문이 필수였으나, 현재 는 모바일 앱과 핀테크 플랫폼을 통해 간편하게 가조회할 수 있습니다. 네이버페이, 토스, 카카오페이 등 금융 플랫폼을 활용하면 여러 시중은행의 한도와 금리를 한눈에 비교할 수 있으며, 주택도시기금의 ‘기금e든든’을 통해 정부 지원 버팀목 전세자금대출의 자격 심사와 예상 한도를 미리 검증할 수 있습니다. 이러한 비대면 서비스는 신용점수 하락 우려 없이 안전하게 대출 가능 금액을 파악하는 데 도움을 줍니다.
실제 블로그 후기들을 살펴보면, 전세보증금 대출 한도는 임차보증금 금액, 개인 소득 및 부채 상황, 그리고 어떤 보증기관(HF, HUG, SGI)을 선택하느냐에 따라 크게 달라지는 것으로 나타났습니다. 특히, 한국주택금융공사(HF)와 주택도시보증공사(HUG)의 보증한도 산정 기준이 다르기 때문에 같은 은행이라도 대출 한도가 다르게 나올 수 있습니다. 정부 지원 정책대출인 버팀목 전세자금대출은 시중은행 일반 대출보다 금리가 훨씬 저렴하여 자격 요건 충족 시 1순위로 고려하는 것이 유리합니다.
블로거들은 전세보증금 대출 한도 조회 시, 본인의 소득과 자산뿐만 아니라 계약하려는 집의 조건, 그리고 보증기관별 한도와 금리 차이를 면밀히 비교해 볼 것을 강조합니다. 1주택자의 경우 수도권 1억 8천만원, 그 외 지역 2억원으로 한도가 제한될 수 있으며, 임차보증금의 일정 비율(수도권 최대 80%, 지방 80~90%)까지만 지원되므로 보증금 자체가 낮으면 대출 한도도 비례하여 줄어듭니다. 따라서 자신의 상황에 가장 유리한 상품을 선택하고 안전하게 입주하기 위해서는 이러한 핵심 요소들을 사전에 꼼꼼히 확인하는 것이 중요합니다.