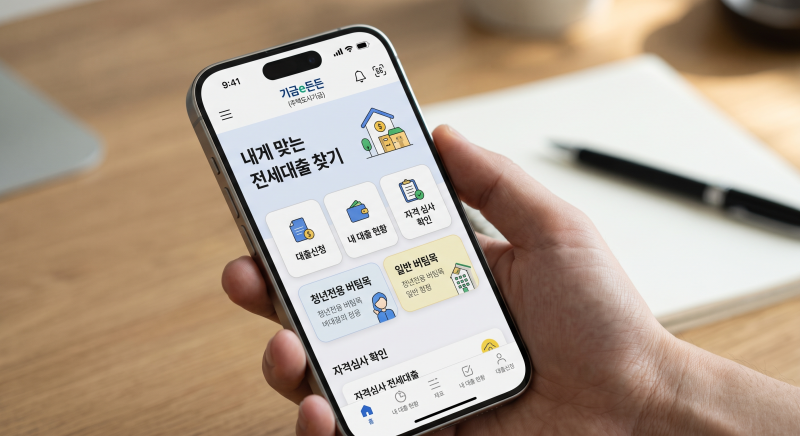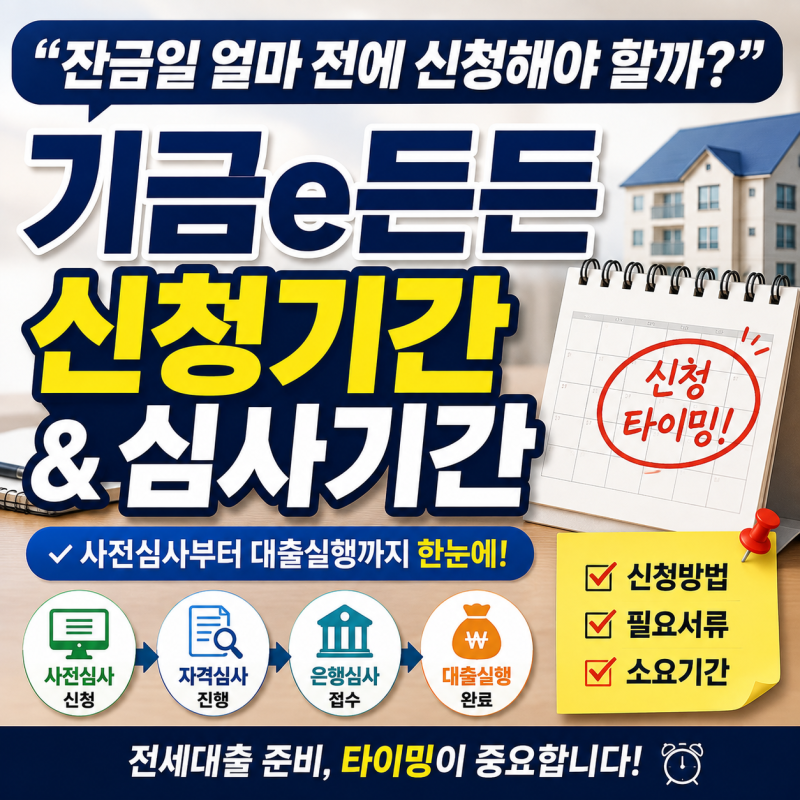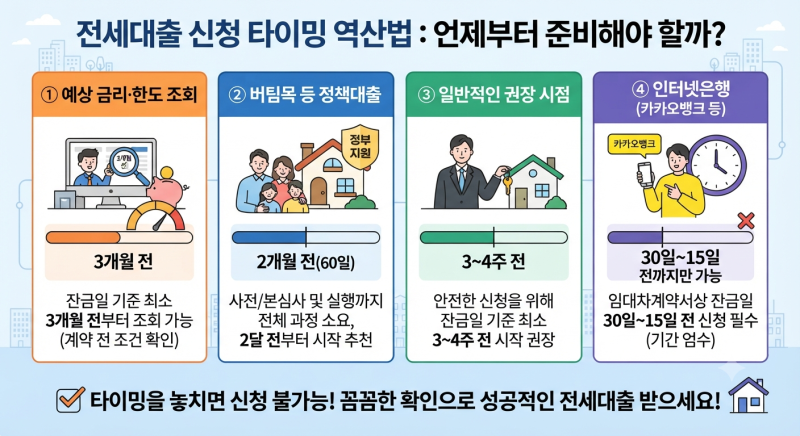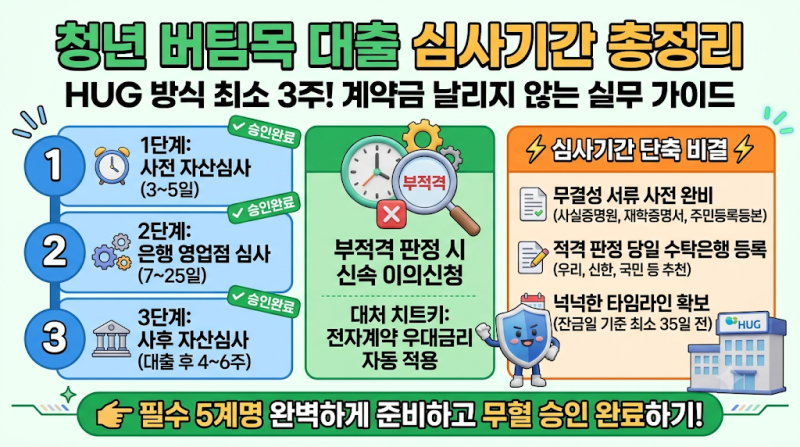

전세대출 심사기간은 대출 신청부터 최종 실행까지 평균 2주에서 4주 정도 소요되는 것이 일반적입니다. 특히 주택도시기금 대출은 기금e든든 자산심사와 보증기관 심사라는 다단계 절차를 거치므로, 잔금일 기준 최소 30일에서 45일 전에는 신청 절차에 착수하는 것이 권장됩니다. 이사철에는 심사 물량이 집중되어 최대 5주 이상 걸리는 경우도 발생할 수 있습니다.
실제 사용자들은 보증기관 선택에 따라 심사 기간이 크게 달라진다고 말합니다. HUG(주택도시보증공사)는 목적물 자체를 심사하므로 최소 3주에서 5주가 소요되는 반면, HF(한국주택금융공사)는 개인 신용 기반 심사로 비교적 빠른 2주에서 3주 내에 처리가 가능합니다. 서류 보완이 발생하거나 이사 일정이 촉박할 경우 심사 지연으로 이어질 수 있으므로, 서류를 미리 완벽하게 준비하는 것이 중요합니다.
대출 희망일(잔금일) 기준 최소 30일 이후로만 신청이 가능한 기금e든든 시스템 규정을 반드시 확인해야 합니다. 또한, 사전자산심사 적격 통보 후 은행 방문까지의 유효기간이 30일 이내이므로, 적격 판정 즉시 은행에 방문하여 본대출을 신청하는 것이 좋습니다. 보증기관별 심사 방식의 차이를 이해하고 자신의 상황에 맞는 전략을 세우는 것이 성공적인 전세대출의 핵심입니다.