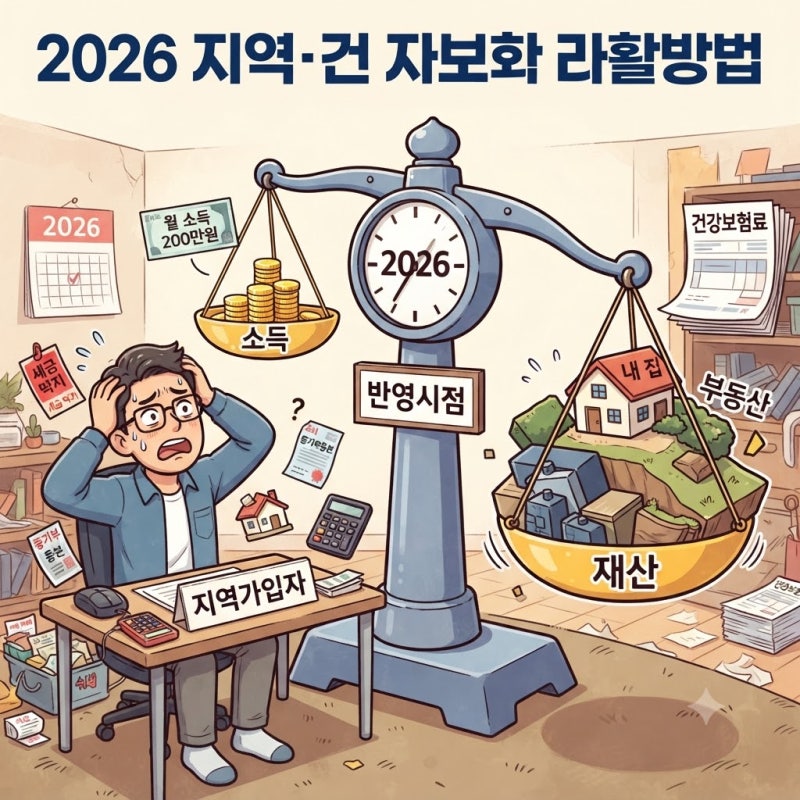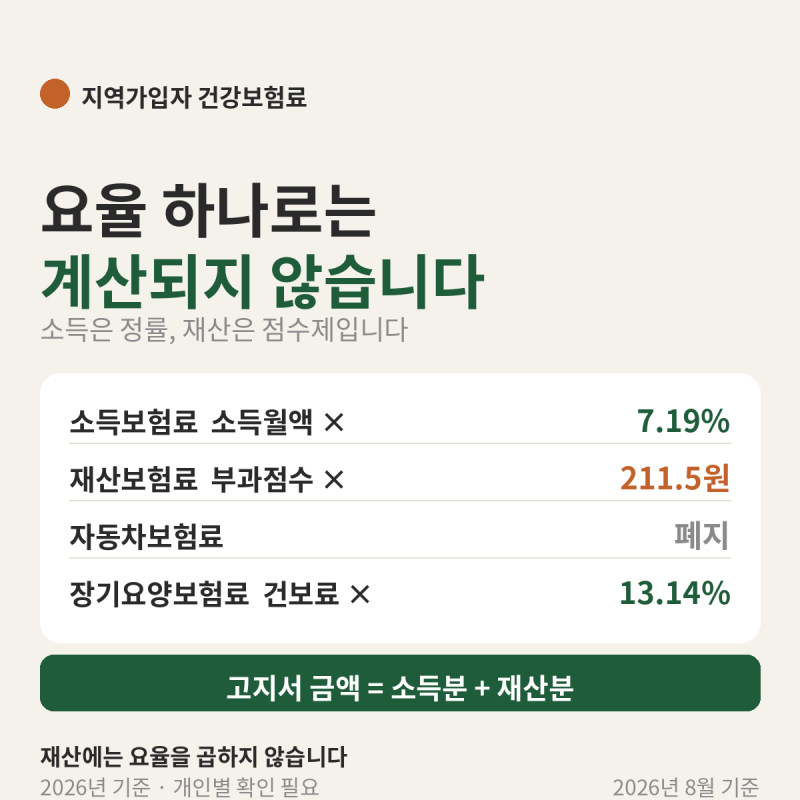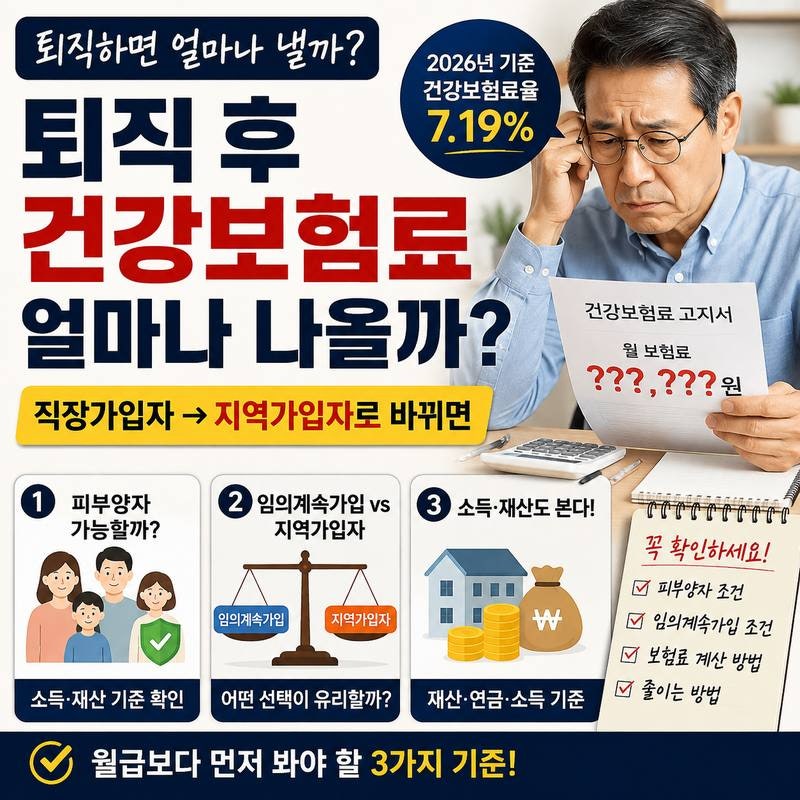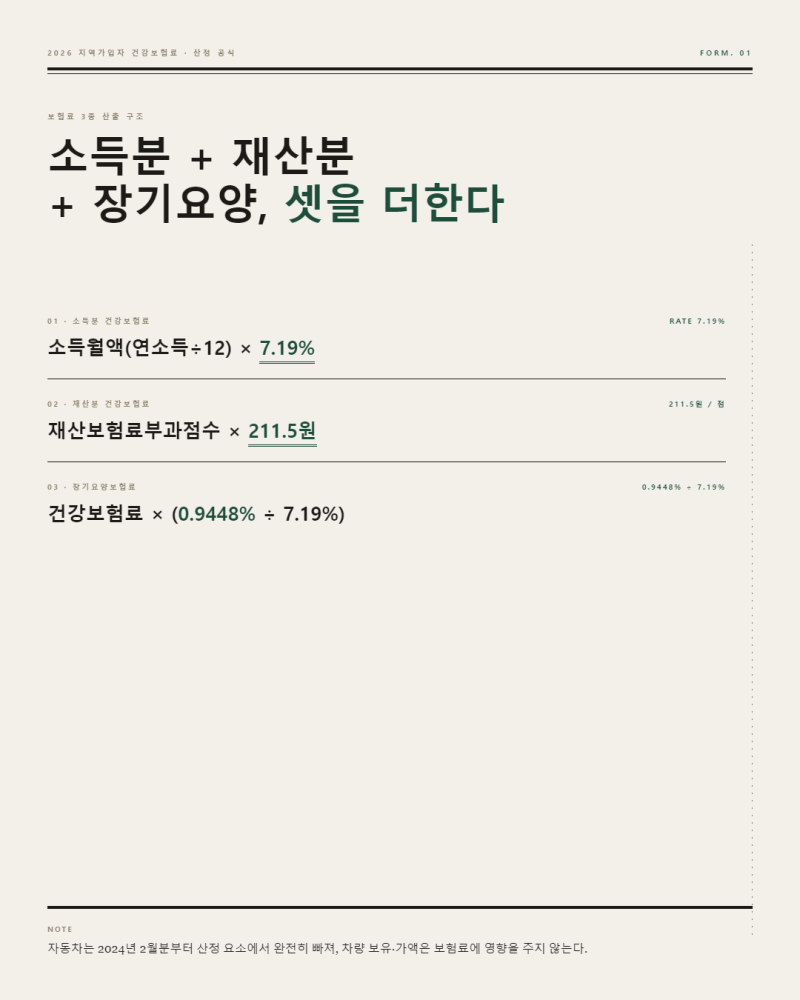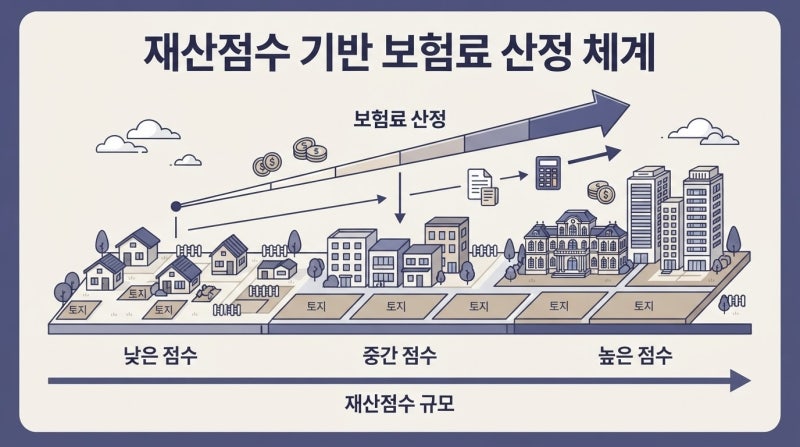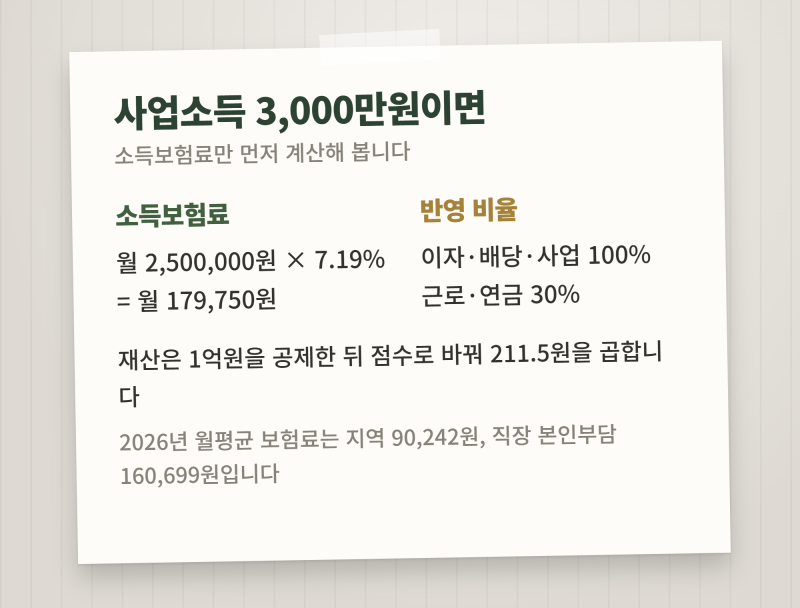
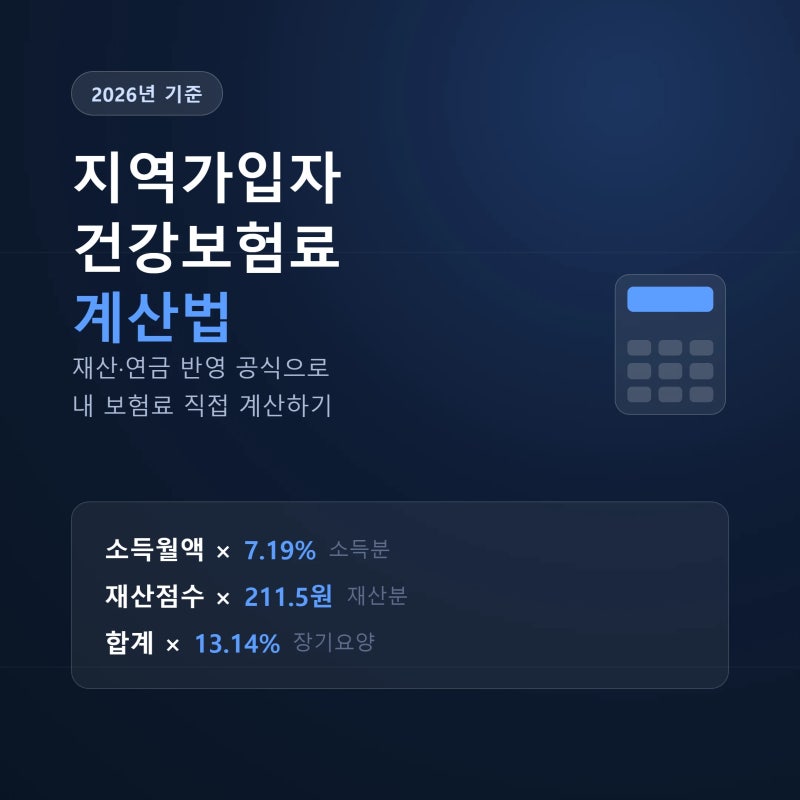
지역가입자의 건강보험료는 소득과 재산에 따라 산정되며, 특히 재산보험료 부과점수가 중요한 요소로 작용합니다. 재산은 기본공제 1억원을 제외한 나머지 금액에 점수가 매겨지며, 점수당 211.5원이 적용되어 보험료가 계산됩니다. 이는 소득이 없는 경우에도 재산이 있다면 건강보험료가 부과될 수 있음을 의미하며, 은퇴 후 직장가입자에서 지역가입자로 전환 시 보험료 부담이 커지는 주된 원인이 됩니다.
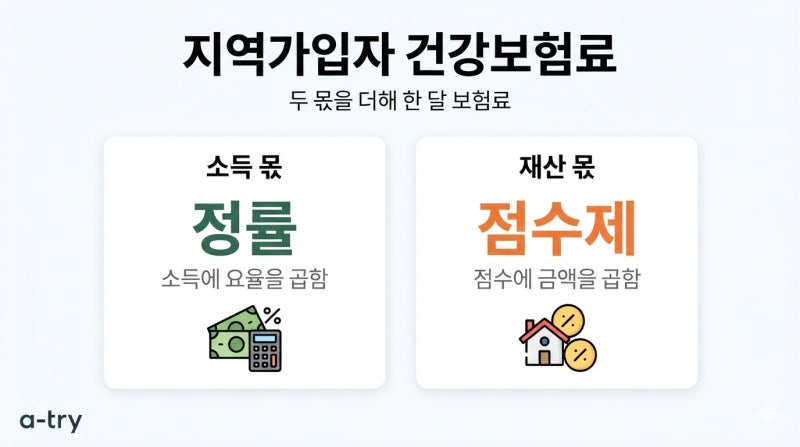
실제 블로그 후기들을 살펴보면, 많은 지역가입자들이 퇴직 후 처음 받는 건강보험료 고지서에 놀라움을 표하고 있습니다. 소득에는 보험료율이 적용되지만, 재산에는 점수당 금액이 곱해지는 이원화된 계산 방식 때문에 예상보다 높은 보험료가 산정되는 경우가 많습니다. 특히 2024년 2월부터 자동차는 보험료 산정에서 제외되었으나, 주택 등 재산세 과세표준 합계는 여전히 중요한 기준으로 작용합니다.
지역가입자 건강보험료를 절감하기 위해서는 재산 기본공제 1억원과 점수당 금액 211.5원을 정확히 이해하는 것이 중요합니다. 또한, 피부양자 자격 유지 기준인 재산세 과세표준 합계 5억 4천만원 초과 9억원 이하일 경우 연 소득 1천만원 이하 조건, 그리고 9억원 초과 시 소득과 무관하게 탈락하는 기준 등을 미리 확인하여 대비하는 것이 현명한 방법입니다.