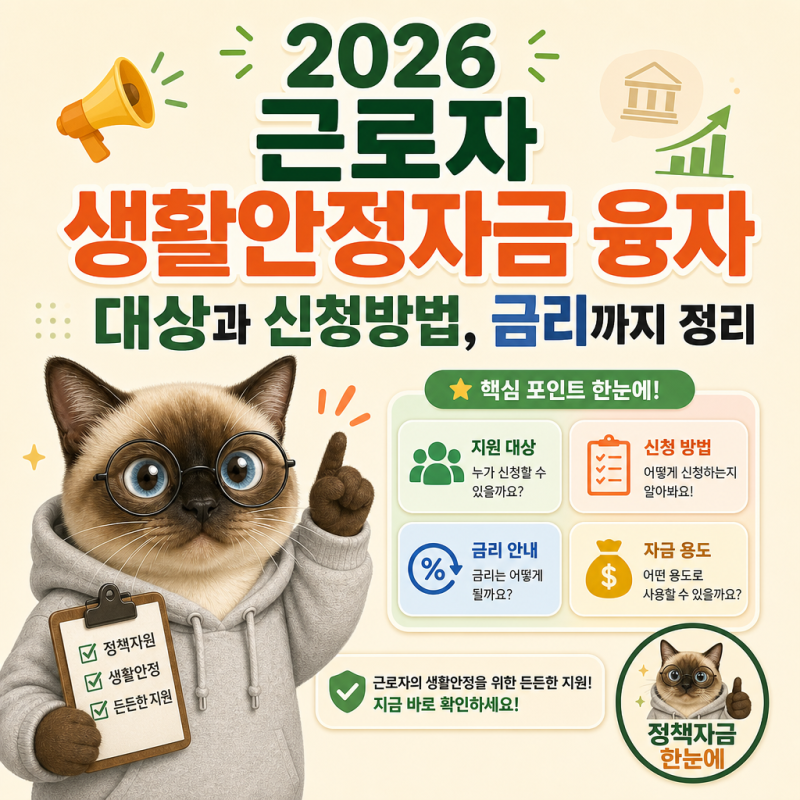
생활안정자금대출은 시중은행의 대출 문턱이 높아지고 DSR 규제가 엄격해지면서 긴급 자금이 필요한 서민층의 금융 부담을 덜어주기 위해 공급되는 상품입니다. 특히 2026년에는 금융당국과 저축은행 업권에서 신용대출 연소득 1배수 제한 규제를 완화한 중금리 생활안정대출을 공급하여 중·저신용자에게 연 5~15%대의 금리로 최대 1,000만 원까지 지원하고 있습니다. 근로복지공단의 근로자 생활안정자금 융자는 저소득 근로자를 대상으로 의료비, 혼례비, 장례비, 자녀 학자금 등 특정 용도로 연 1.5% 수준의 고정금리를 제공합니다.
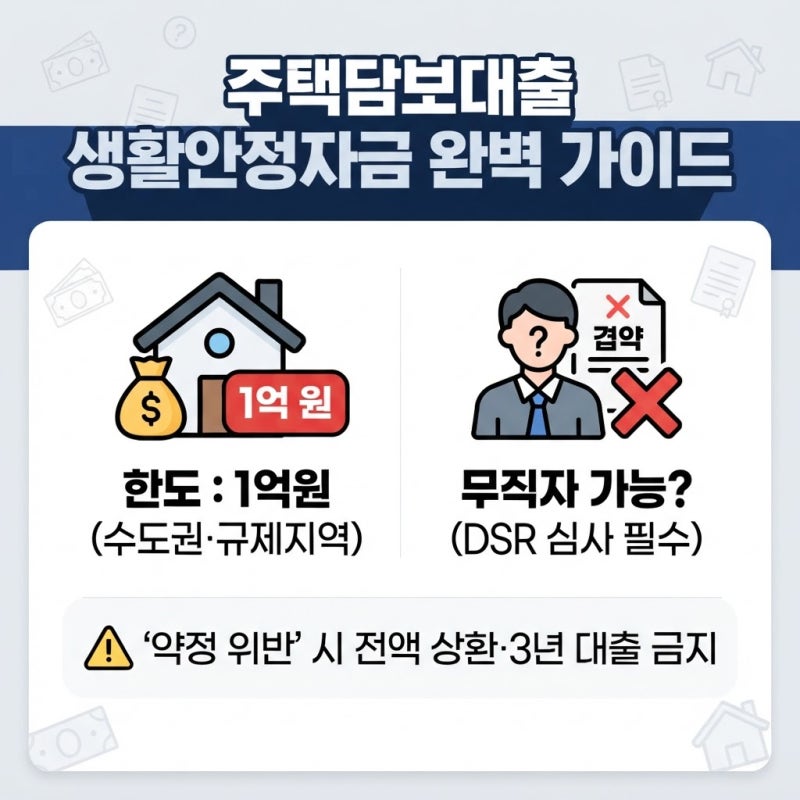
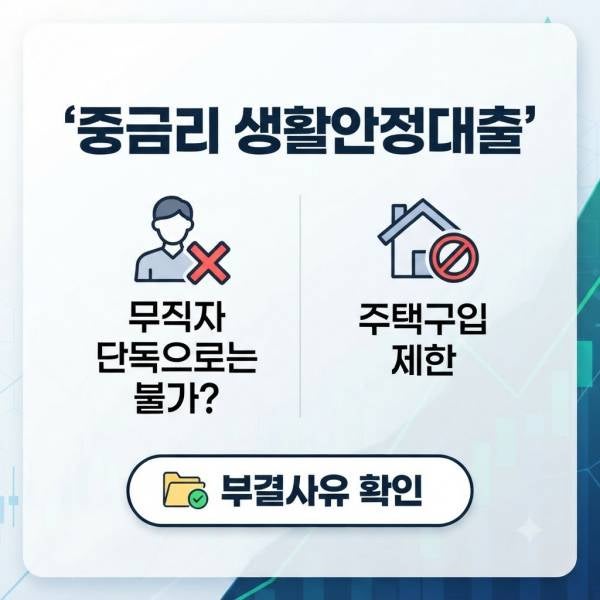
실제 블로그 후기들을 살펴보면, 생활안정자금대출은 무직자에게 신청 자체는 가능하지만 승인받기 어려운 경우가 많습니다. 중금리 생활안정대출은 재직 및 소득 증빙이 가능한 만 20세 이상 내국인을 대상으로 하며, 무직자의 경우 소득 증빙 불가로 인해 부결될 가능성이 높습니다. 주택담보대출 생활안정자금의 경우에도 소득 없는 무직자는 DSR 규제 적용으로 대출 한도가 크게 제한되거나 사실상 어려울 수 있다는 점을 인지해야 합니다.
따라서 무직 상태에서 생활안정자금대출을 고려한다면, 근로복지공단 융자처럼 특정 자격 요건을 충족하는 정부 지원 상품이나 주택담보대출의 DSR 규제 적용 여부 및 한도 제한을 면밀히 확인해야 합니다. 특히 주택담보대출 생활안정자금은 대출 기간 중 추가 주택 매수 금지 약정 위반 시 즉시 전액 상환 및 3년간 금융권 주담대 이용 제한이라는 강력한 페널티가 있으므로 주의 깊은 확인이 필요합니다.