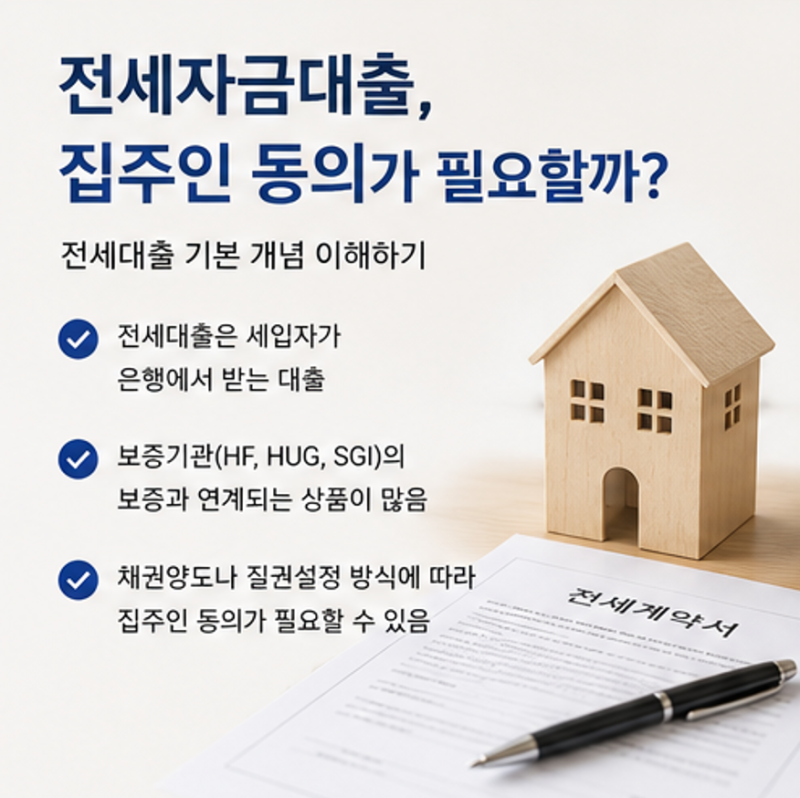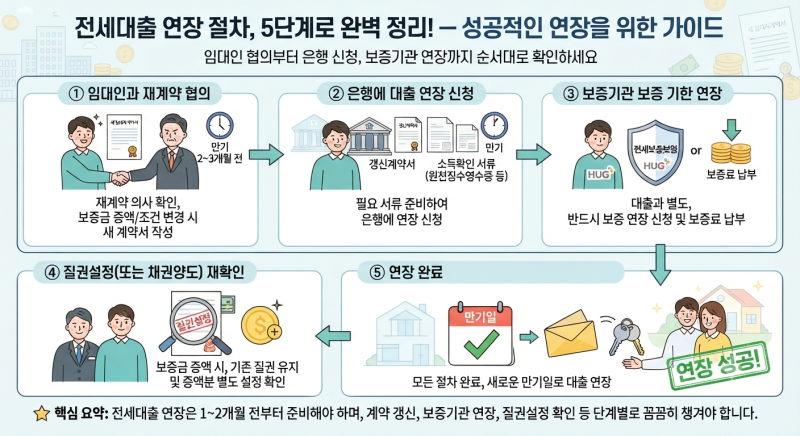

전세대출 채권양도는 세입자가 전세보증금 반환채권을 은행이나 보증기관에 넘기는 방식으로, 2026년 9월 기준 전세자금대출의 주요 담보 확보 방법 중 하나입니다. 이는 세입자가 전세 만기 시 임대인에게 돌려받을 보증금 권리를 은행에 이전하는 계약을 의미합니다. 임대인에게 채권양도 통지가 도달하면, 임대인은 보증금을 세입자가 아닌 은행에 직접 반환해야 하는 의무가 발생합니다. 이러한 절차는 전세자금대출의 안정성을 높이고, 임대차 계약의 투명성을 확보하는 데 중요한 역할을 합니다.
실제 블로그 후기들을 살펴보면, 채권양도 방식은 임대인의 인감증명서 제출이나 직접적인 서면 동의서 작성 부담이 적다는 장점이 있습니다. 임대인은 내용증명 우편 수령이나 유선 전화 확인만으로 절차가 완료될 수 있습니다. 그러나 임대인이 채권양도 통지를 인지하지 못하고 세입자에게 보증금을 반환할 경우, 이중 변제의 위험이 발생할 수 있으므로 주의가 필요합니다. 질권설정과 비교했을 때, 채권양도는 보증금 반환채권의 소유권 자체를 은행으로 이전하는 법적 개념에서 차이를 보입니다.
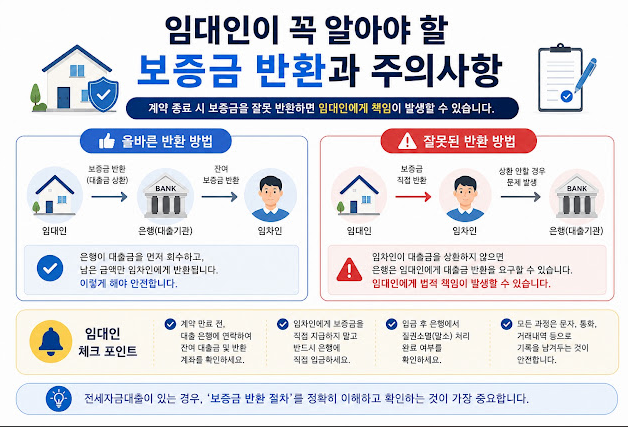
블로거들은 전세대출 채권양도 통지를 받은 임대인이라면, 반드시 은행이 지정한 반환 계좌를 사전에 확인하고 그에 따라 보증금을 반환할 것을 강조합니다. 세입자의 요청만으로 개인 계좌로 전액 반환하는 것은 위험할 수 있습니다. 또한, 채권양도 통지가 적법하게 임대인에게 도달했는지 여부를 확인하는 것이 중요하며, 한국주택금융공사의 전세보증금반환보증과 같이 보증기관이 채권을 양도받는 경우도 있으므로 관련 서류를 꼼꼼히 살펴보는 것이 현명합니다.