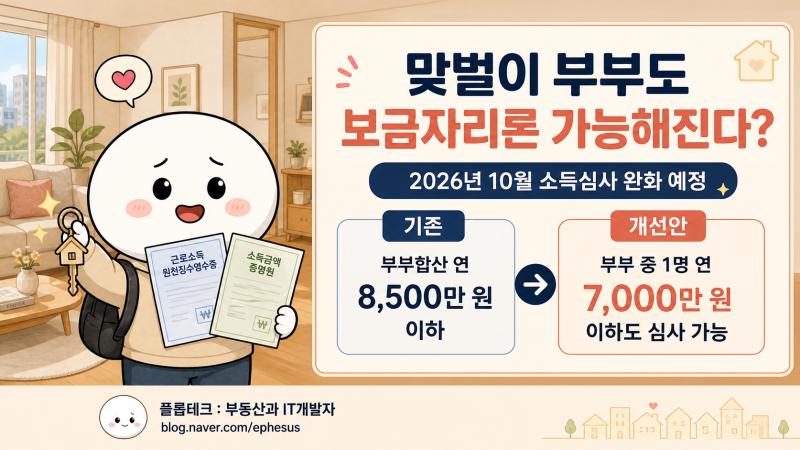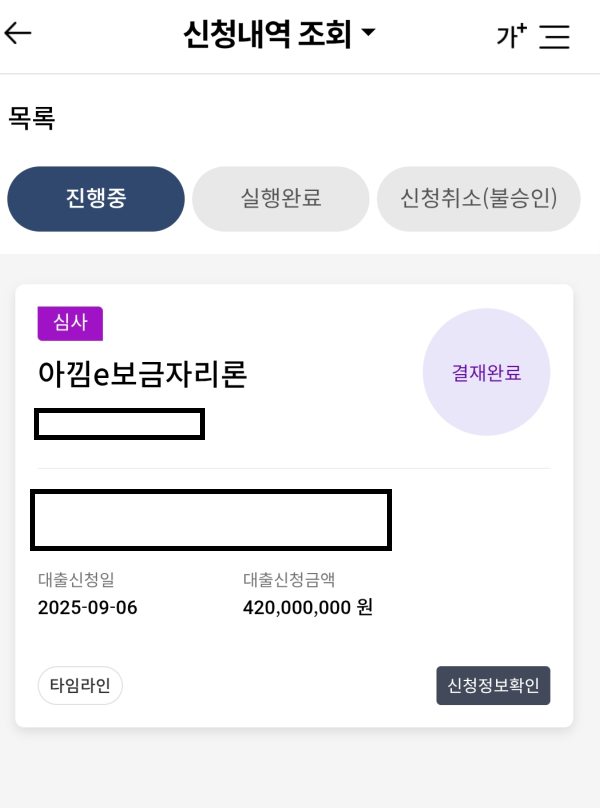
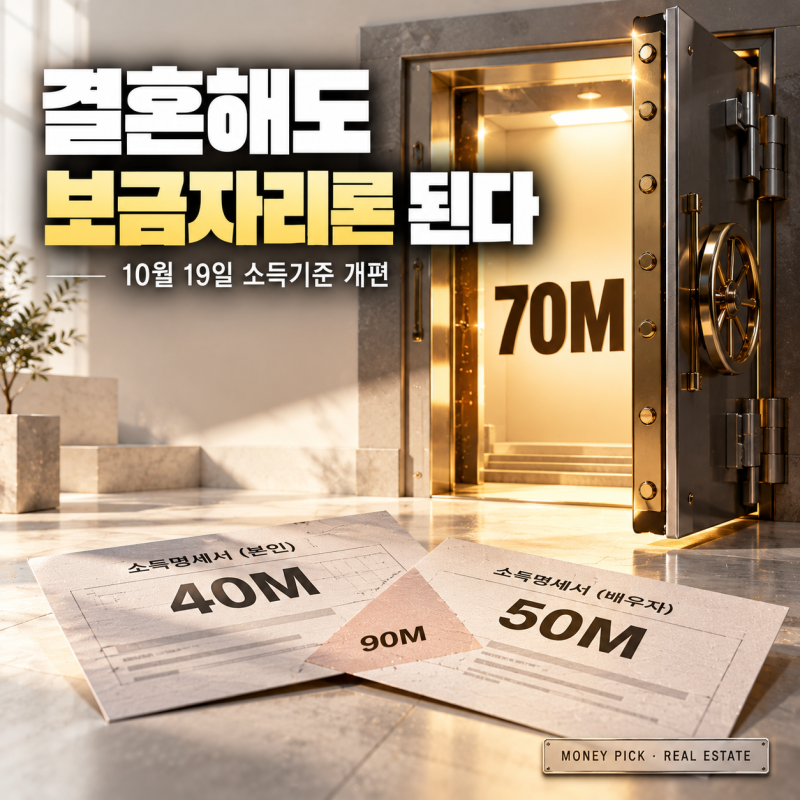

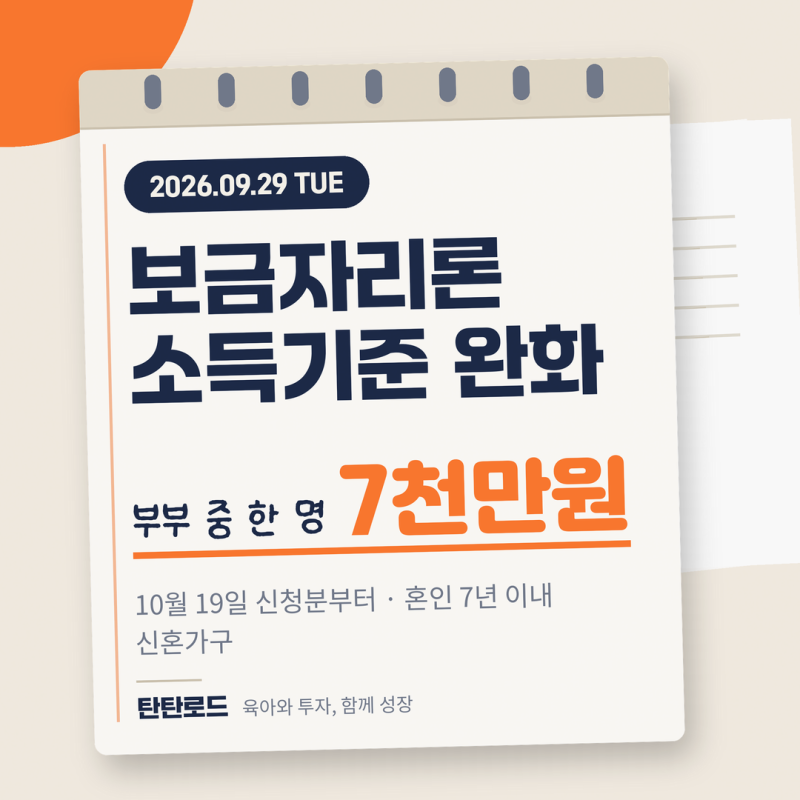
보금자리론은 주택 매수 자금 마련을 위한 주요 대출 상품으로, 평균 2주에서 4주가량의 심사 기간이 소요됩니다. 2026년 10월 19일부터는 신혼부부의 경우 부부합산 소득 기준을 초과하더라도 부부 중 한 명의 연소득이 7천만 원 이하면 신청이 가능하도록 소득 기준이 완화되었습니다. 이는 기존의 '결혼 페널티'를 해소하고 더 많은 신혼부부가 내 집 마련의 기회를 얻도록 돕기 위한 조치입니다.
실제 사용자들은 보금자리론 심사 과정에서 서류 미비, 소득 증빙 보완 요청, 담보 주택 평가 난이도, 대출 신청 물량 폭주 등으로 심사가 지연될 수 있다고 경험을 공유합니다. 특히 심사 기간 중 신용카드 등으로 큰 금액을 결제할 경우 신용 변동이 발생하여 대출이 거절될 수 있으므로 주의해야 합니다. 잔금일이 임박한 경우 우선 처리되는 경향이 있으나, 전체 절차는 신청일 기준 90일 이내에 종료되어야 합니다.
보금자리론 심사 중 잔금일에 차질이 생기지 않으려면, 신청 전 제출 서류를 꼼꼼히 확인하고 소득 증빙 자료를 철저히 준비하는 것이 중요합니다. 또한, 심사 기간 동안에는 신용 변동을 일으킬 수 있는 큰 금액의 결제를 피하고, 대출 실행 전 이체 한도를 미리 증액해두는 등의 실전 팁이 유용합니다. 개별 법무사를 이용해 비용을 절감하고자 한다면 비대면 접수보다는 은행에 문의 후 대면 접수를 고려해볼 수 있습니다.