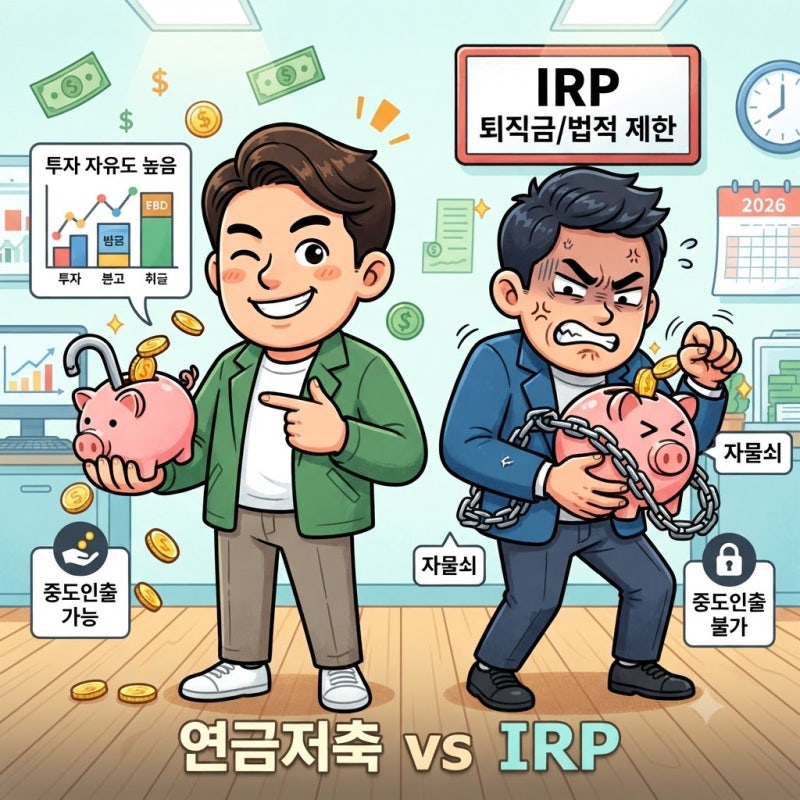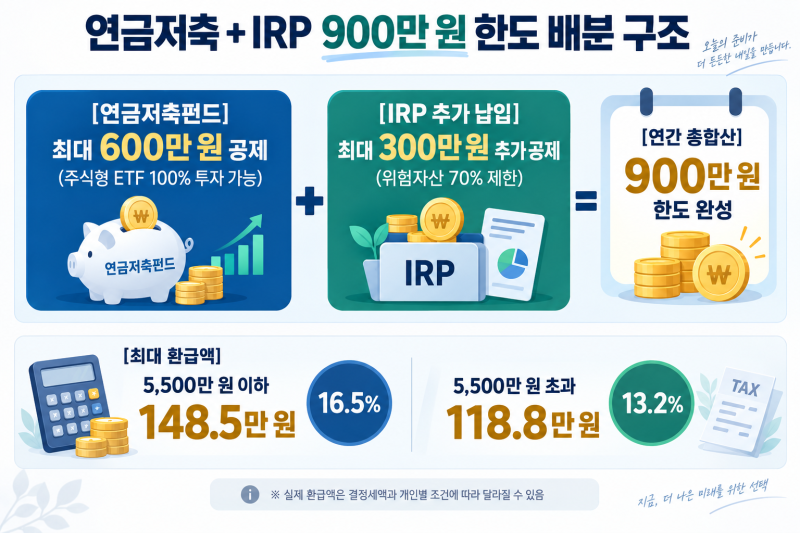
연금저축계좌는 노후 자금 마련과 세액공제 혜택을 동시에 누릴 수 있어 많은 분들이 활용하는 금융 상품입니다. 특히 연말정산 시 세액공제 효과가 커 절세 수단으로도 주목받고 있습니다. 하지만 연금저축계좌는 일반 예금과 달리 중도에 돈을 인출할 때 특정 절차와 조건이 따르며, 세액공제 혜택을 받은 금액에 대해서는 세금이 부과될 수 있습니다.
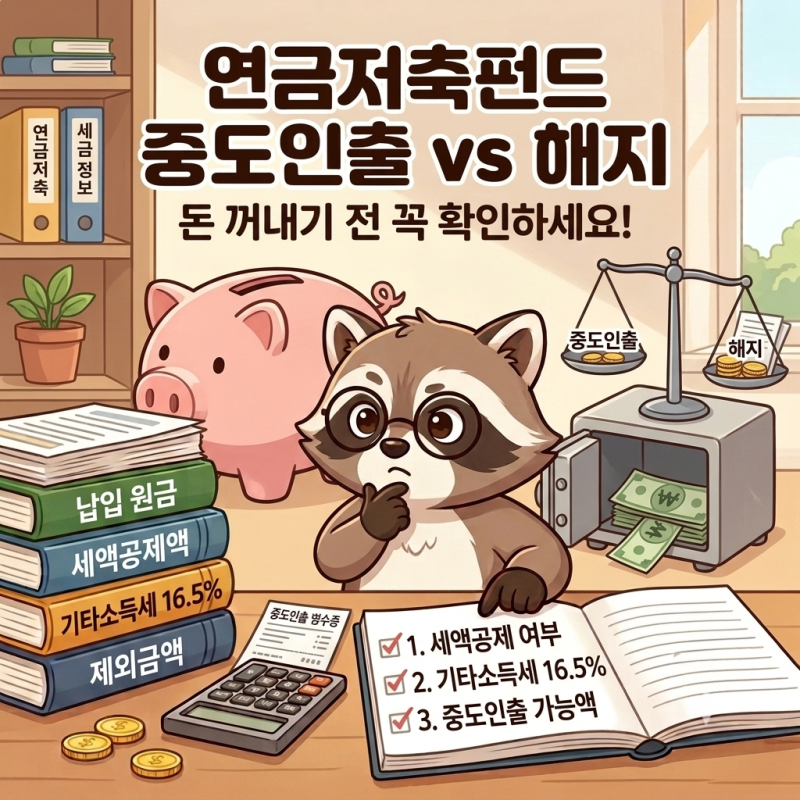
실제 사용자들은 연금저축계좌에서 중도 인출을 시도할 때 일반 계좌와 다른 복잡한 절차에 당황하기도 합니다. 세액공제를 받지 않은 금액은 비교적 자유롭게 인출할 수 있으나, 세액공제를 받은 금액을 중도 인출할 경우 16.5%의 기타소득세가 부과될 수 있어 주의가 필요합니다. 이는 노후자금 마련이라는 본래의 목적을 유지하기 위한 장치로 작용합니다.
연금저축계좌 중도 인출을 고려한다면, 먼저 인출하려는 금액이 세액공제 혜택을 받은 금액인지 여부를 확인해야 합니다. 또한, 계좌를 완전히 해지하는 것과 중도 인출은 다른 개념이므로, 필요한 금액만큼만 인출하고 계좌를 유지하는 것이 세금 측면에서 유리할 수 있습니다. 급한 목돈이 필요하더라도 신중하게 판단하여 불이익을 최소화하는 것이 중요합니다.