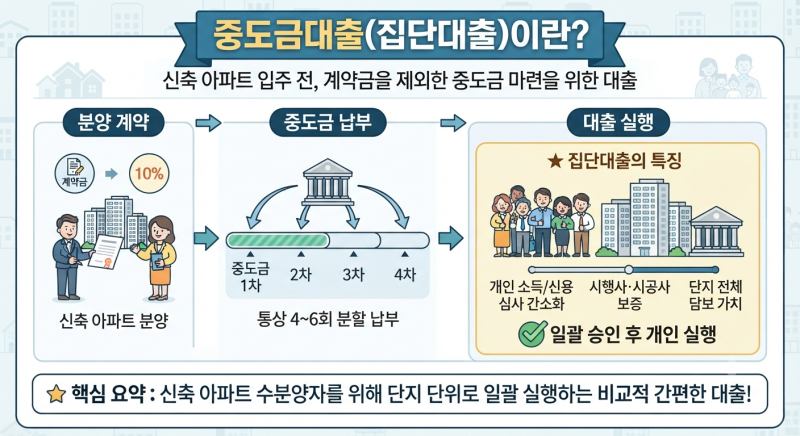

아파트 중도금 집단대출은 분양 아파트 계약자들이 공사 기간 동안 분양대금의 중도금을 납부하기 위해 금융기관으로부터 받는 대출을 의미합니다. 2026년 8월 이후 금융당국이 집단대출을 가계대출 총량에서 분리 관리하면서 농협, 신협, 새마을금고 등 상호금융권에서도 중도금 집단대출 취급이 다시 활발해지고 있습니다. 이는 분양 계약자들에게 자금 마련의 숨통을 트여주는 중요한 변화로 주목받고 있습니다.
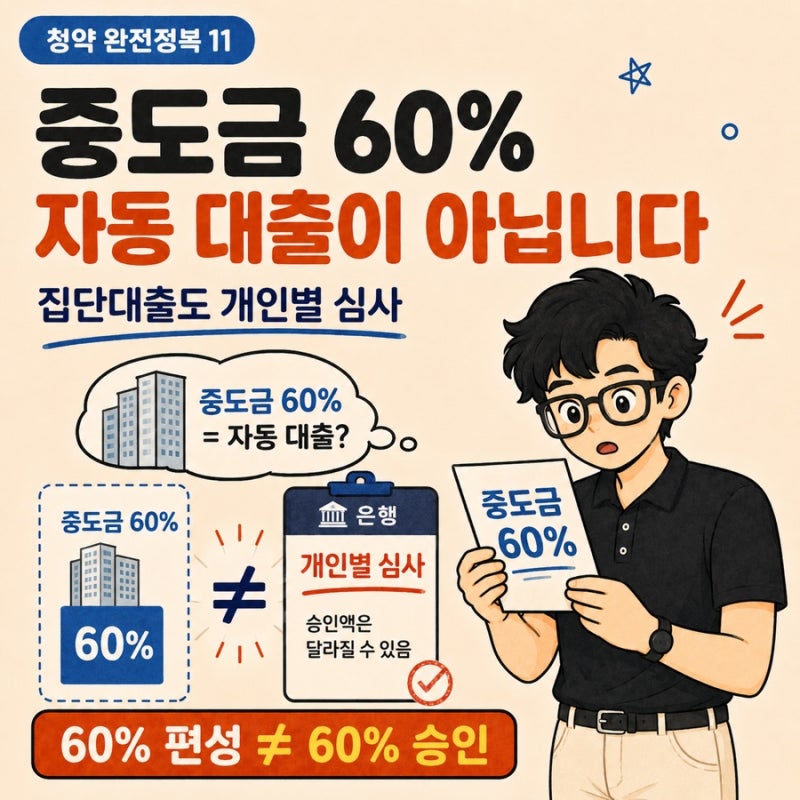
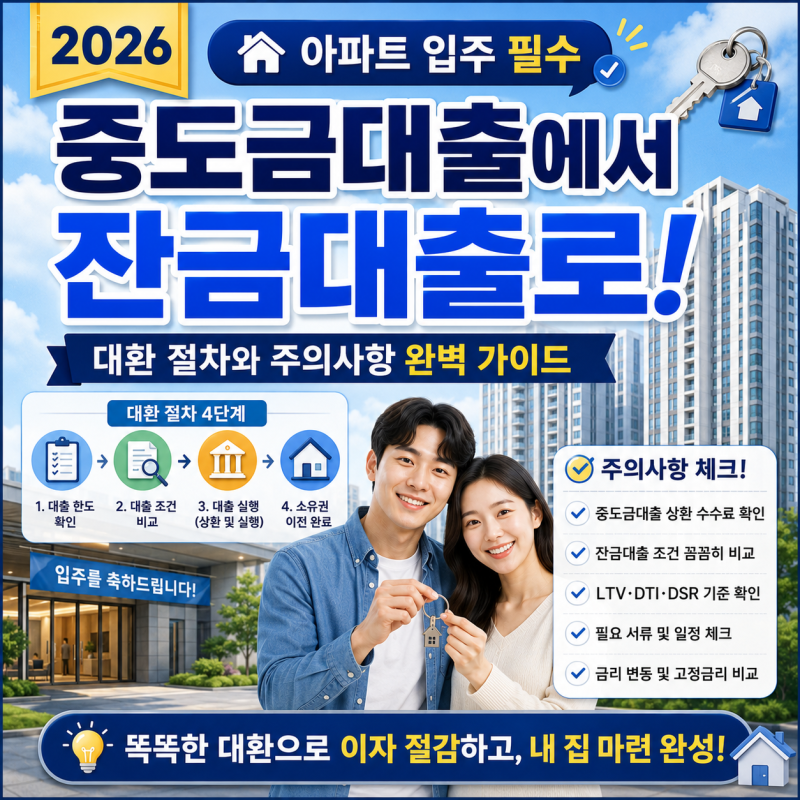
실제 블로그 후기들을 살펴보면, 중도금 집단대출이 다시 풀렸다는 소식에 안도하는 반응이 많습니다. 하지만 중도금 대출이 잘 나왔다고 해서 잔금 대출까지 자동으로 승인되는 것은 아니라는 점을 강조합니다. 특히 잔금대출은 개인의 소득, 기존 대출 여부, 담보 가치, LTV, DSR 등 개별 심사를 거치므로 입주 전 실제 가능 금액을 반드시 확인해야 합니다. 중도금 대출만 믿고 잔금 계획을 소홀히 했다가 입주 시 자금 부족을 겪는 사례도 언급되고 있습니다.
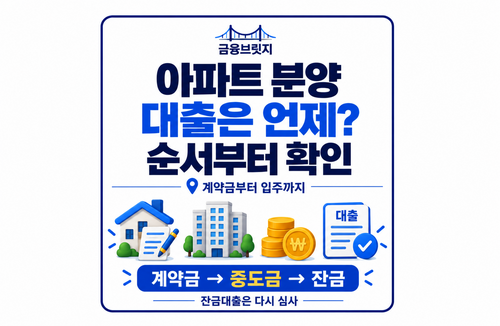
블로거들은 아파트 분양 계약 시 계약금, 중도금, 잔금의 비율과 납부 시기가 단지마다 다르므로 입주자 모집 공고와 분양 계약서를 꼼꼼히 확인하라고 조언합니다. 중도금 대출과 잔금 대출은 심사 시점과 목적, 적용 규제가 다를 수 있음을 인지하고, 특히 잔금 대출은 입주 지정 기간 전에 미리 알아보고 준비하는 것이 중요합니다. 발코니 확장비나 취득세 등 추가 비용까지 고려하여 전체 자금 계획을 세우는 것이 현명한 접근법입니다.