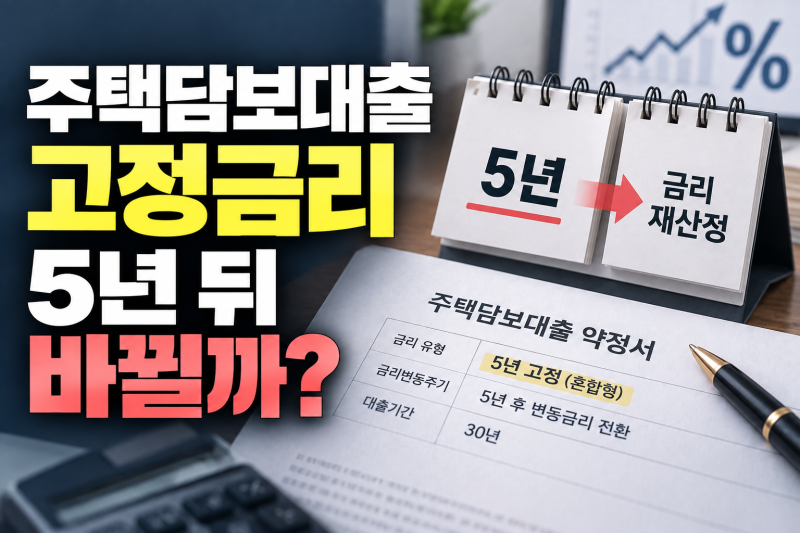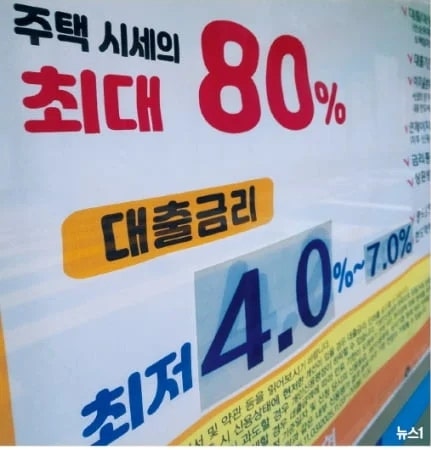

주택담보대출 고정금리 30년 만기 상품은 많은 내집마련 희망자에게 안정적인 상환 계획을 제공하는 것처럼 보입니다. 특히 2021년 저금리 시기에 3%대 금리로 대출을 받은 이들이 많았으며, 이들은 금리 변동 위험 없이 장기간 안정적인 상환을 기대했습니다. 그러나 실제로는 '5년 고정 후 변동' 방식의 혼합형 상품이 많아, 약정된 고정금리 기간이 종료되는 시점에 금리 재산정이 이루어지는 경우가 많습니다. 이러한 구조는 대출 만기까지 금리가 고정된다는 오해를 불러일으키기도 합니다.
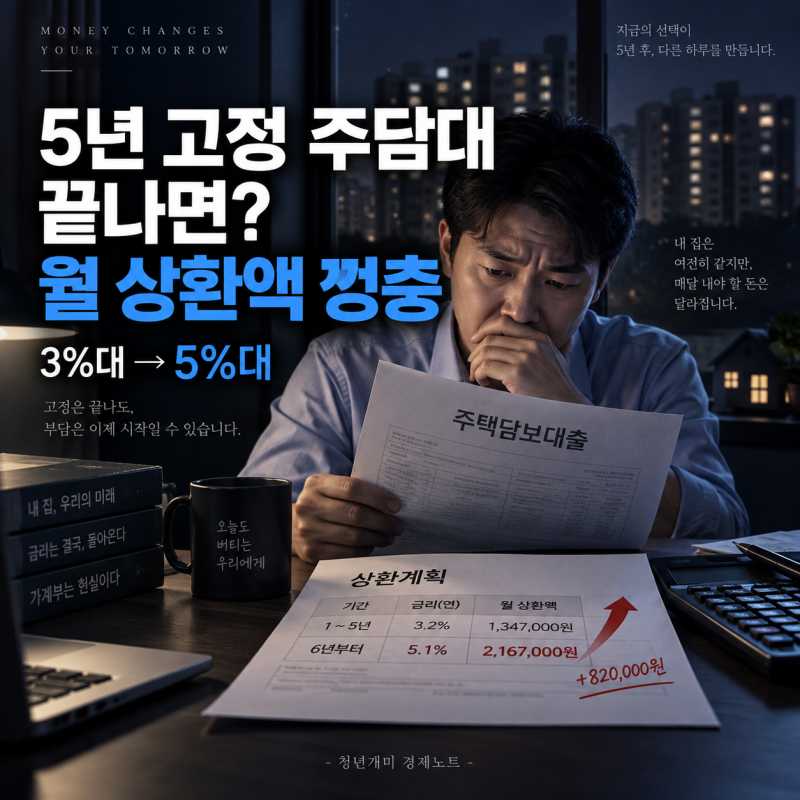
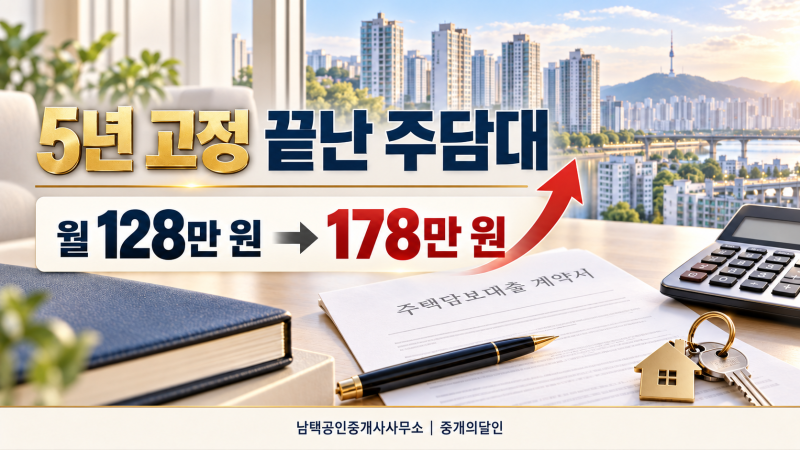
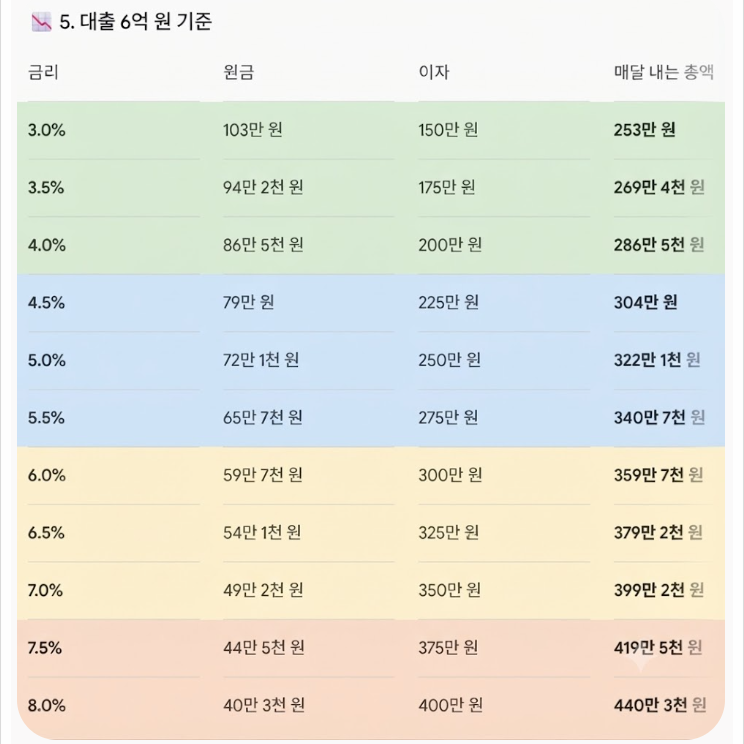
실제 블로그 후기들을 살펴보면, 5년 고정금리 기간이 끝나는 최근 월 상환액이 크게 증가하는 사례가 다수 보고되고 있습니다. 3%대였던 금리가 5~6%대로 재산정되면서, 3억원 대출의 경우 월 128만원에서 178만원으로 약 50만원가량 상환액이 늘어나는 것으로 나타났습니다. 이는 대출자의 예상과 달리 금리 인상에 따른 부담이 현실화되는 것으로, 대출 약정서에 명시된 금리 유형과 재산정 조건을 면밀히 확인하는 것이 중요합니다.
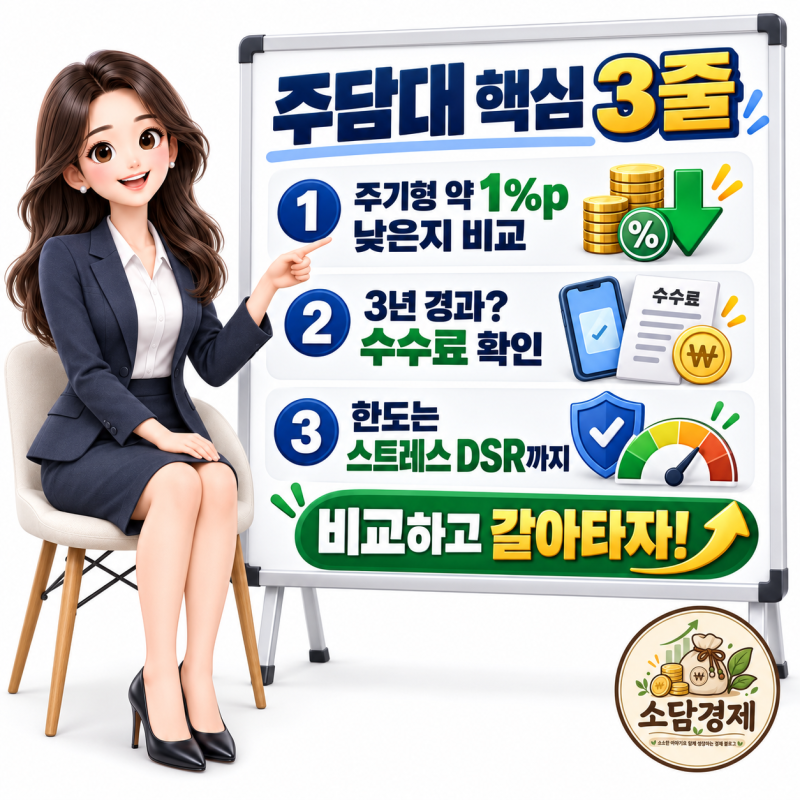
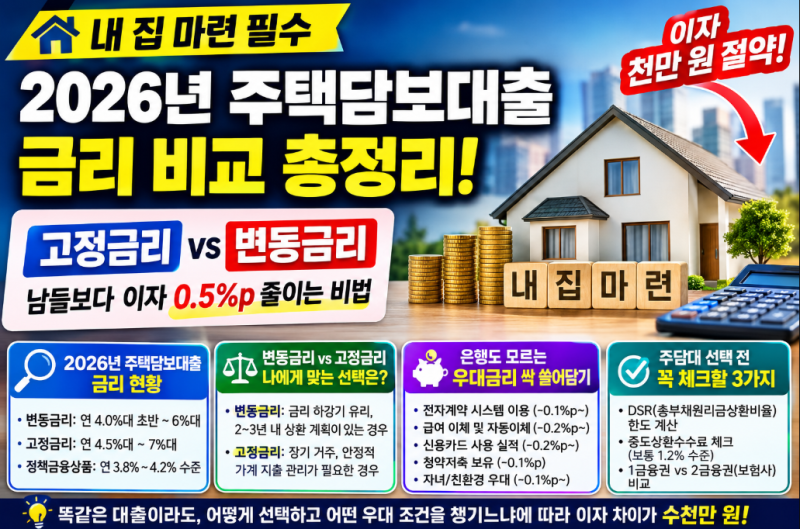
따라서 주택담보대출을 고려하거나 현재 대출을 보유하고 있다면, 단순히 '고정금리'라는 이름에만 의존하기보다 실제 금리 적용 기간과 이후 변동 조건을 정확히 파악해야 합니다. 특히 혼합형 주담대의 경우, 고정금리 종료 시점에 맞춰 대환대출이나 금리 재협상 등 적극적인 대응 방안을 모색하는 것이 현명합니다. 대출 금액, 금리, 상환 방식 등 세 가지 요소를 종합적으로 고려하여 자신에게 가장 유리한 조건을 찾는 것이 중요합니다.