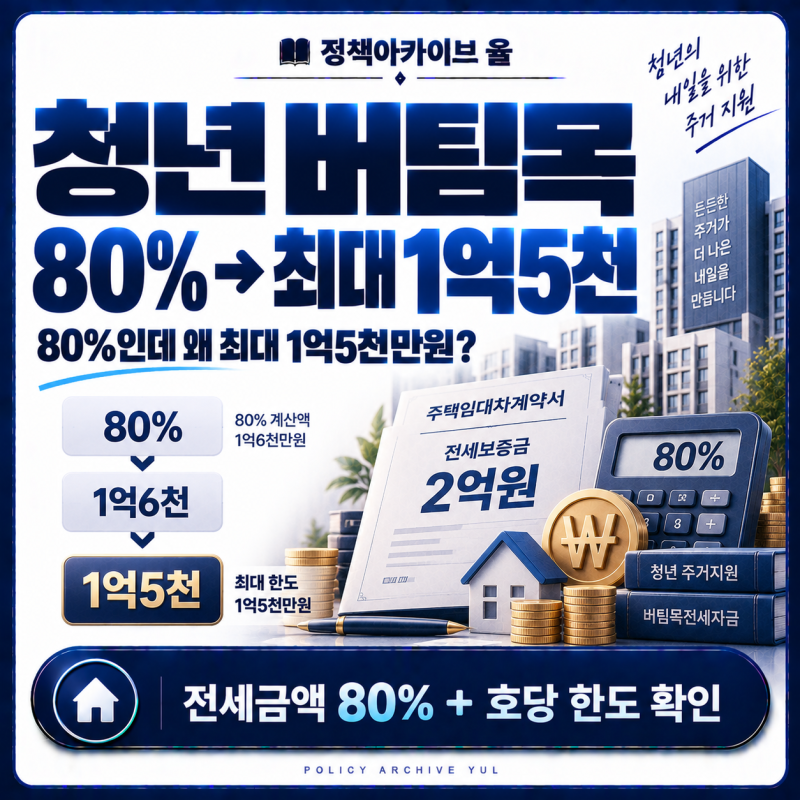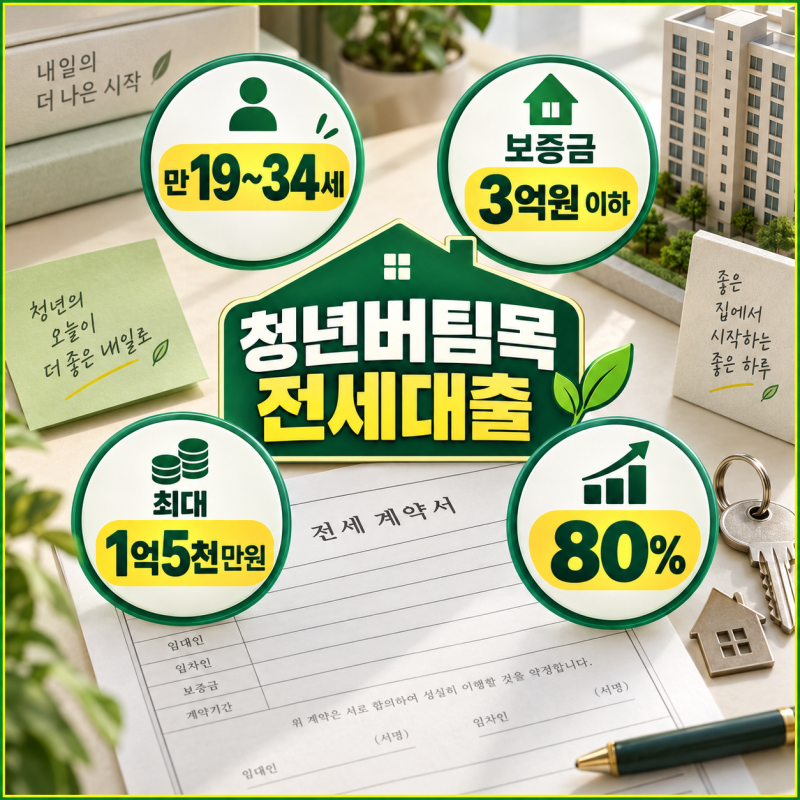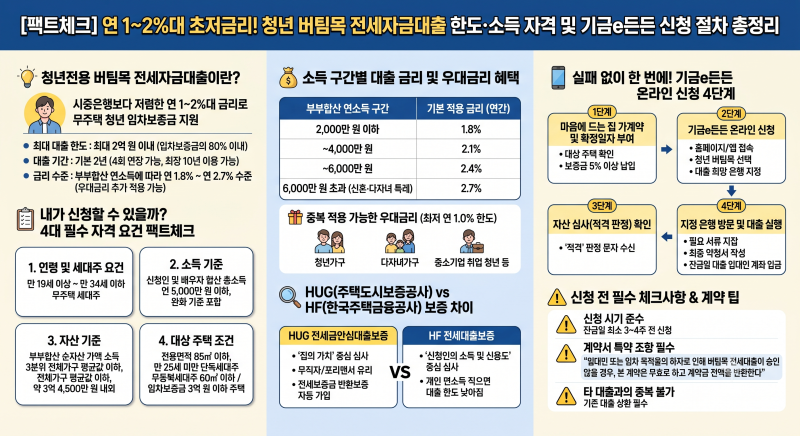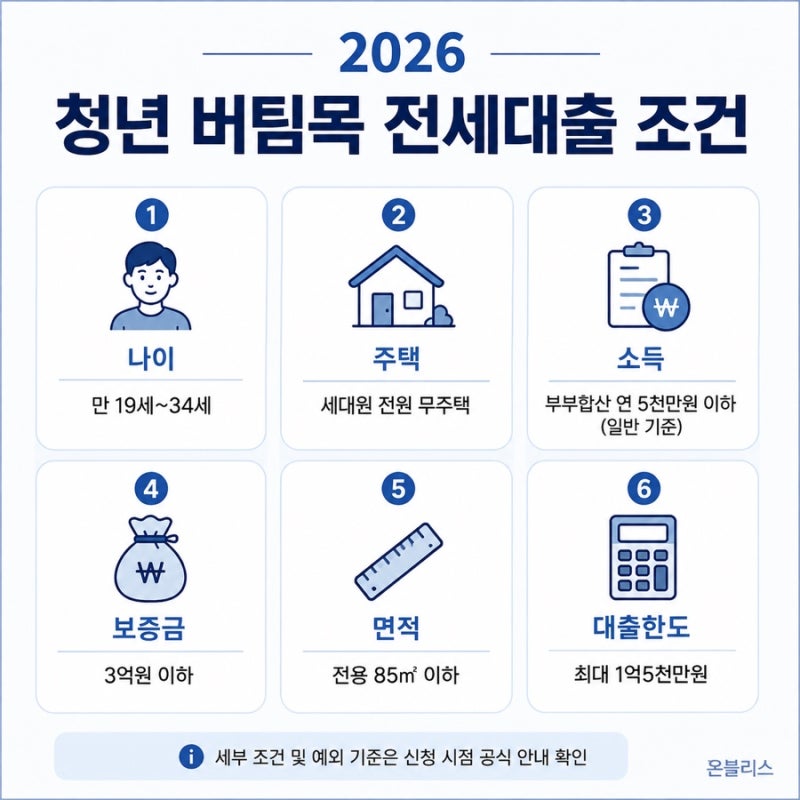

버팀목대출 한도가 주요 관심사로 떠오르고 있습니다. 특히 신생아 특례 전세대출은 기존 3억 원에서 2억 4천만 원으로 6천만 원 축소되었으며, 청년 버팀목 전세대출은 최대 1억 5천만 원으로 유지되고 있습니다. 이는 가계부채 관리와 기금 건전성 유지를 위한 금융 당국의 조치로 해석되고 있으며, 저출생 대책과 맞물려 정책의 엇박자로 느껴진다는 반응도 있습니다.
실사용자들은 신생아 특례 대출 한도 축소로 인해 수도권 전세 보증금과의 격차가 커져 자기자본 부담이 급증했다고 토로합니다. 반면 청년 버팀목 대출은 HUG와 HF 보증 방식에 따라 심사 기준과 한도 확보의 유리함이 달라지므로, 자신의 소득과 신용도, 주택의 담보 가치를 고려하여 선택하는 것이 중요합니다.
정책 대출을 활용할 때는 발표 당시의 뉴스만 믿고 계약을 진행하기보다, 실제 적용되는 한도와 조건을 꼼꼼히 확인해야 합니다. 특히 만 25세 미만 단독세대주는 주택 면적 및 대출 한도에 추가 제한이 있으므로 유의해야 하며, 기금e든든 홈페이지에서 자산 심사를 미리 확인하는 것이 좋습니다.