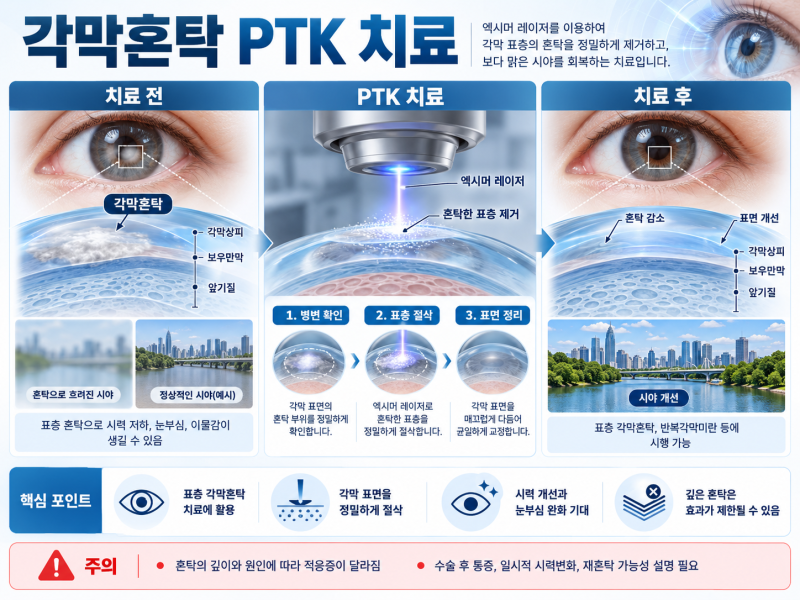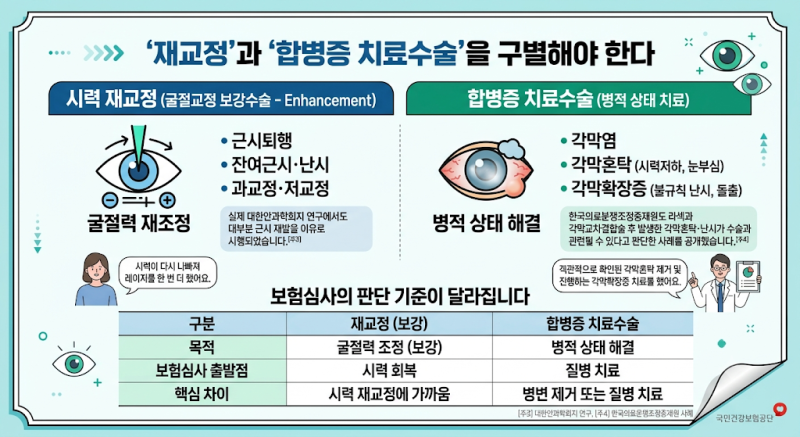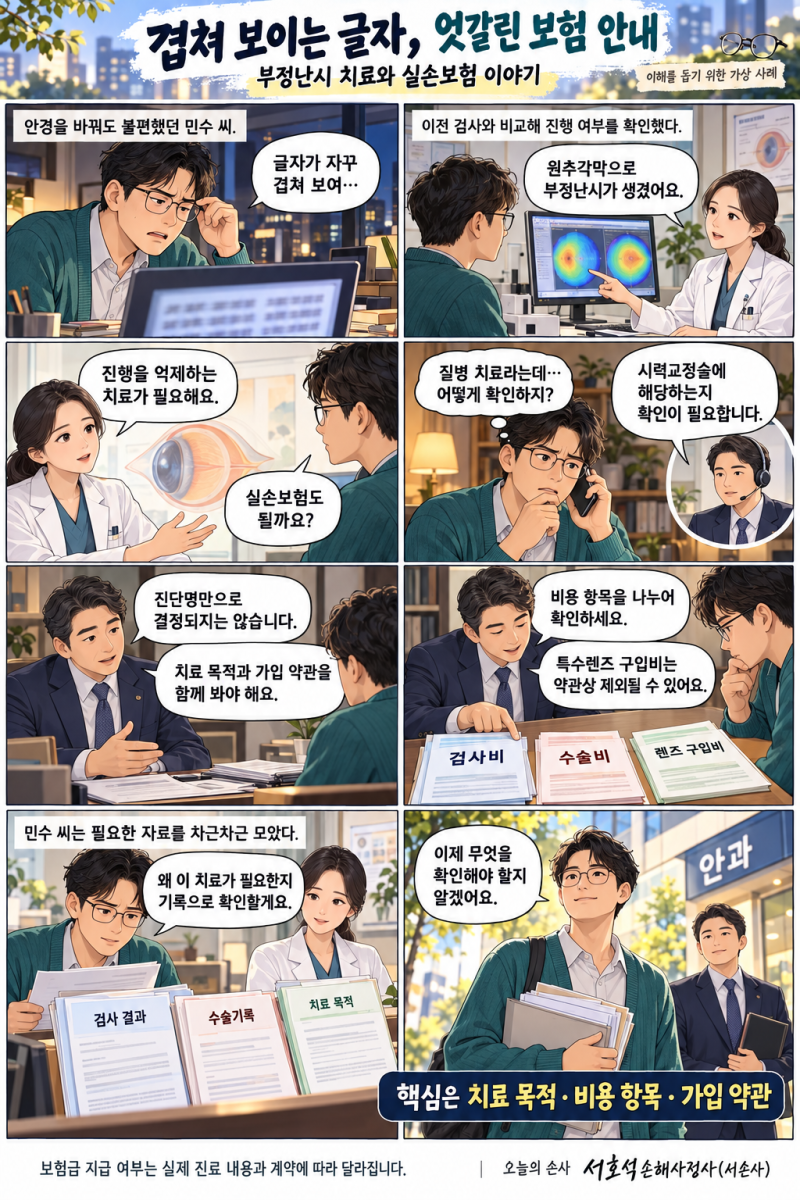
라섹, 라식 등 레이저 시력교정술은 안경이나 렌즈를 대체하는 선택적 시술로 분류되어 실손의료보험(실비) 표준약관상 수술비 자체는 보상하지 않는 것이 원칙입니다. 이는 1세대부터 4세대까지 모든 실손보험에 공통으로 적용되는 사항입니다. 하지만 시력교정술 후 발생한 각막염, 안구건조증, 각막혼탁 등 합병증 치료 비용은 별개의 질병 치료로 간주되어 실비 청구 대상이 될 수 있습니다. 수술 후 실손보험 가입 시에는 고지의무를 철저히 이행해야 하며, 보험사 언더라이팅 심사 기준에 따라 가입 거절이나 눈 부위 전기간 부담보 등의 결과가 나올 수 있습니다.
실제 블로그 후기들을 살펴보면, 많은 20대들이 시력교정술 후 실손보험 가입을 시도했다가 거절되거나 특정 부위 보장 제외 통보를 받고 당황하는 경우가 많습니다. 이는 비급여 미용 수술이라 할지라도 약관상 명백한 '수술'에 해당하며, 각막 절삭에 따른 안과 질환 합병증 위험으로 보험사 심사 기준이 까다로워지기 때문입니다. 특히 수술 직후 1~3개월은 '인수 유예', 3~6개월 경과 시 '안과 질환 1~5년 또는 전기간 부담보'가 가장 흔한 심사 결과로 나타납니다.
시력교정술을 고려 중이거나 이미 수술을 받은 경우, 실손보험 가입 및 청구와 관련하여 몇 가지 주의할 점이 있습니다. 수술 전부터 안구건조증 등 기존 질환 치료 기록이 있다면 합병증 치료비 청구가 거절될 수도 있으므로 사전에 확인해야 합니다. 또한, 수술 후 실손보험 가입을 원한다면 최소 3개월에서 6개월 이상 경과를 지켜본 후 청약하는 것이 유리하며, 계약 전 알릴 의무(고지의무)를 반드시 준수하여 불이익을 방지해야 합니다. 보험사별 인수 심사 기준과 실전 공략법을 미리 파악하는 것이 중요합니다.