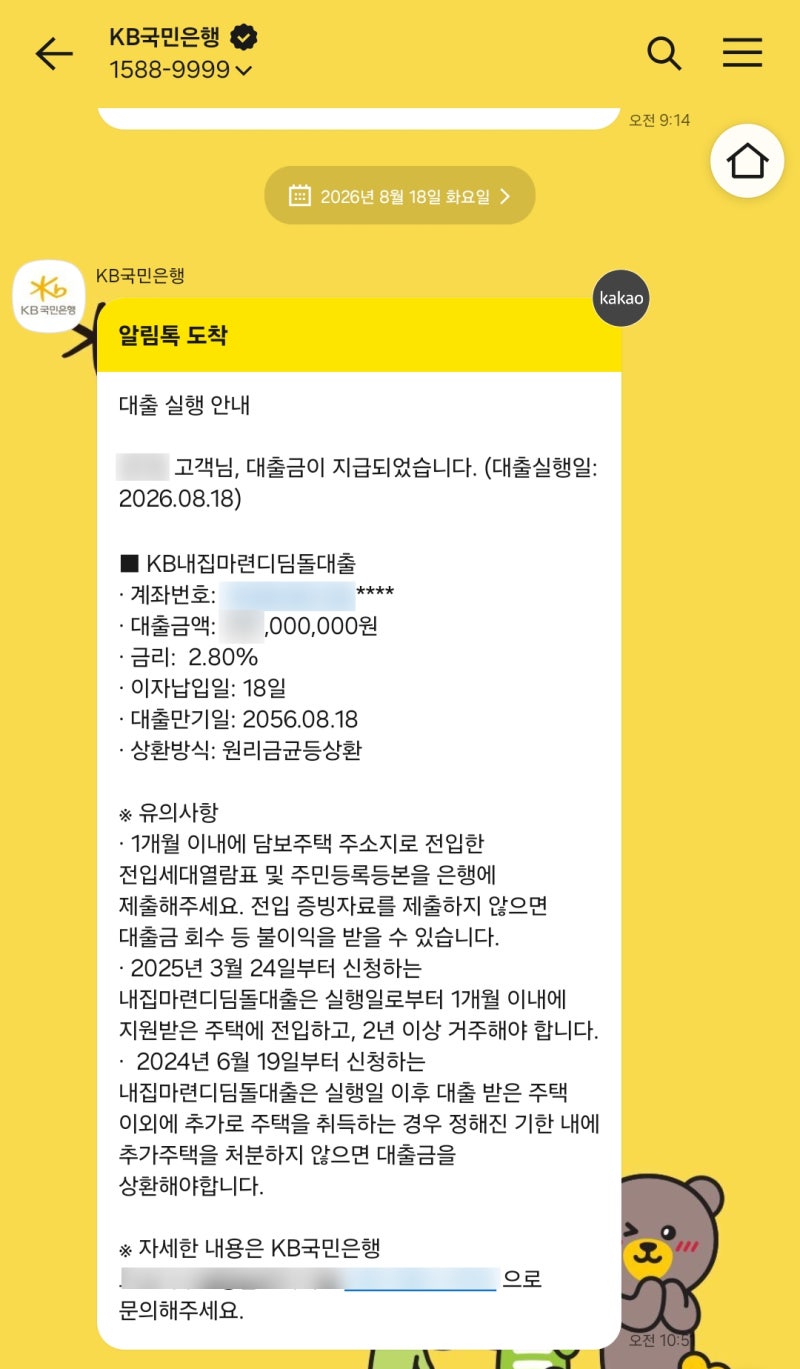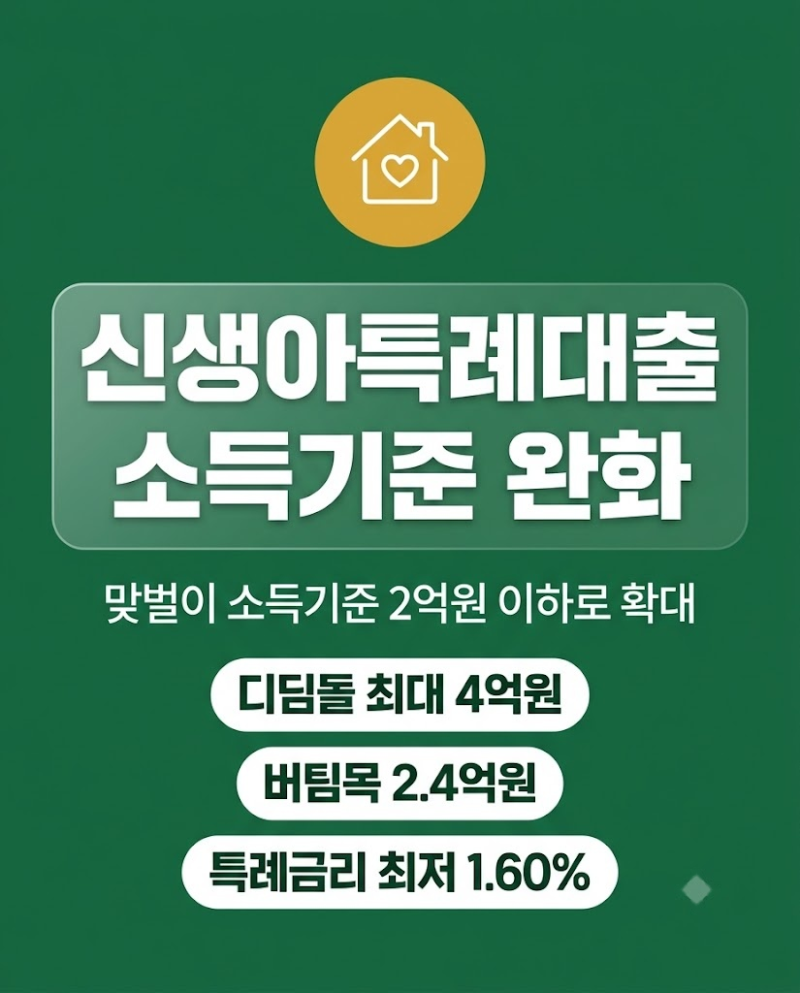
현재 , 디딤돌대출 갈아타기는 특히 신생아 특례 디딤돌대출을 중심으로 큰 주목을 받고 있습니다. 기존 주택담보대출의 높은 금리 부담을 줄이고자 하는 1주택자 및 무주택 서민들에게 저금리 정책 대출로의 대환은 매력적인 선택지로 부상하고 있습니다. 출산 가구의 주택 구입을 지원하는 신생아 특례 디딤돌대출은 연 1.8~4.5%의 특례금리와 최대 4억 원의 한도를 제공하며, 주택 가격 및 면적 기준을 충족해야 신청할 수 있습니다. 이처럼 정책 금융 상품을 활용한 대환은 가계부채 부담을 경감하는 중요한 수단이 되고 있습니다.
실제 블로그 후기들을 살펴보면, 카카오뱅크 주택담보대출에서 신생아 특례 디딤돌대출로 갈아탄 사례에서 준비할 서류가 많고 은행마다 상담 내용이 달라 막막함을 느꼈다는 반응이 있었습니다. 하지만 중도상환수수료 부담이 없거나 이자 부담이 상당했던 경우, 조건이 맞는다면 최대한 빨리 갈아타는 것이 이득이라는 공통된 의견을 보였습니다. 특히 아기가 가족관계에 등록되어야 대출 신청이 가능하다는 점, 그리고 은행 방문 상담을 통해 필요한 서류와 진행 절차를 미리 확인하는 것이 중요하다는 점이 강조되었습니다.
디딤돌대출로 갈아타기를 고려한다면, 대출접수일 기준 2년 이내 출산 또는 입양한 가구 대상 여부, 신규 주택 매매 또는 기존 주택담보대출 대환 여부 등 기본 조건을 면밀히 확인해야 합니다. 또한, 담보주택 평가액, 매매가격, LTV, DTI, 기존 선순위채권 등 실제 한도에 영향을 미치는 다양한 요소를 고려하여 은행 심사를 통해 예상 한도를 미리 확인하는 것이 중요합니다. 금리 인상 시기에 이자 부담을 줄일 수 있는 정책 금융 상품의 활용은 현명한 재테크 전략이 될 수 있습니다.