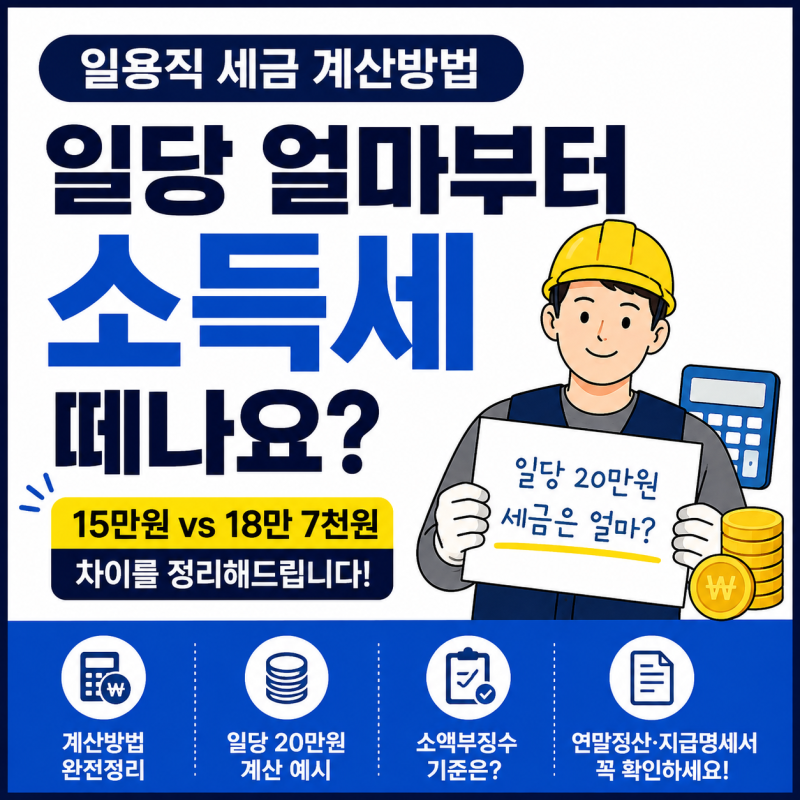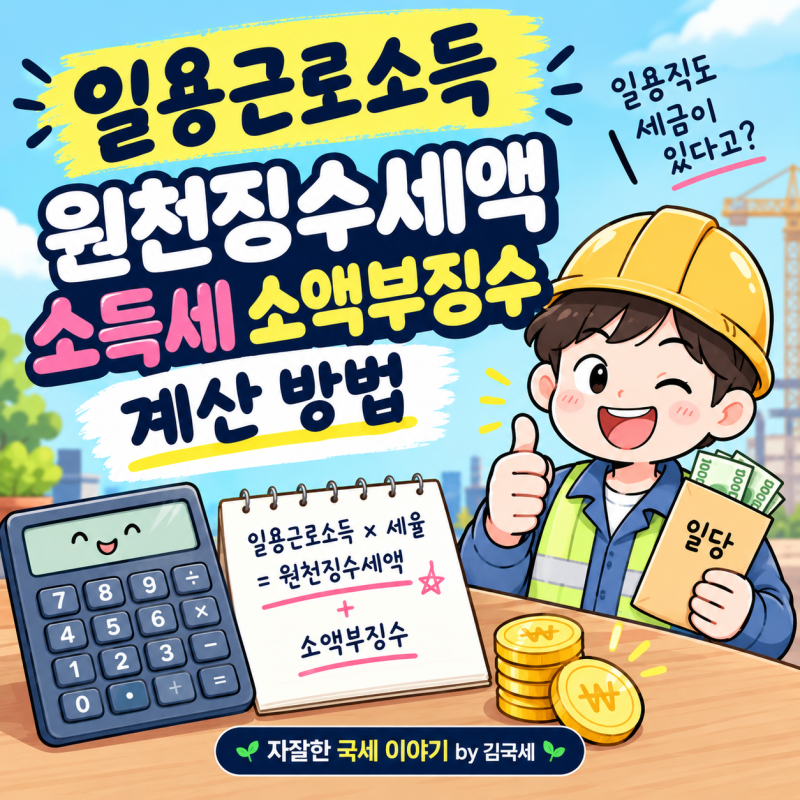
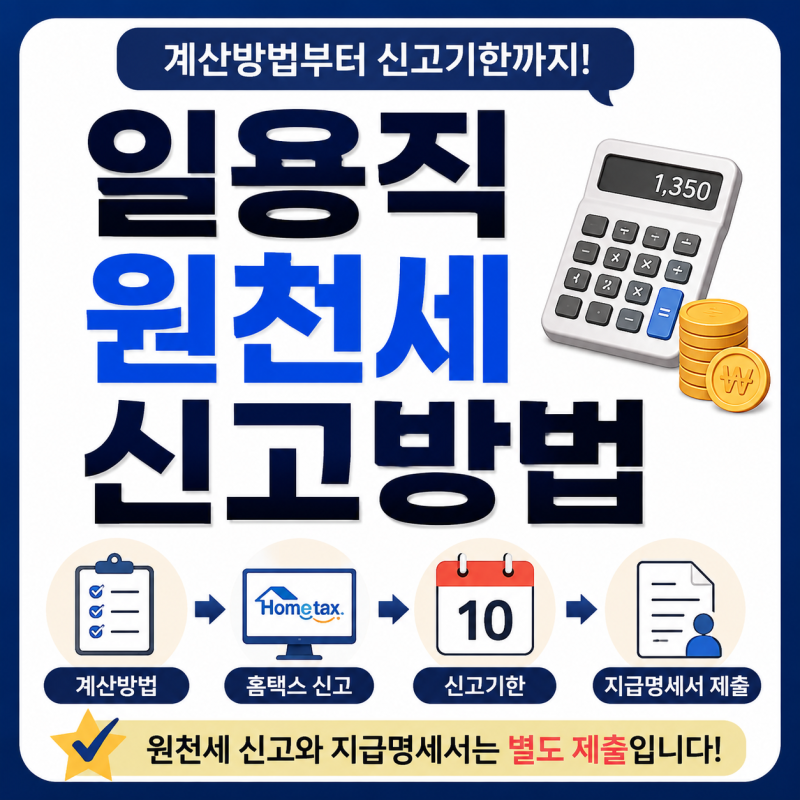
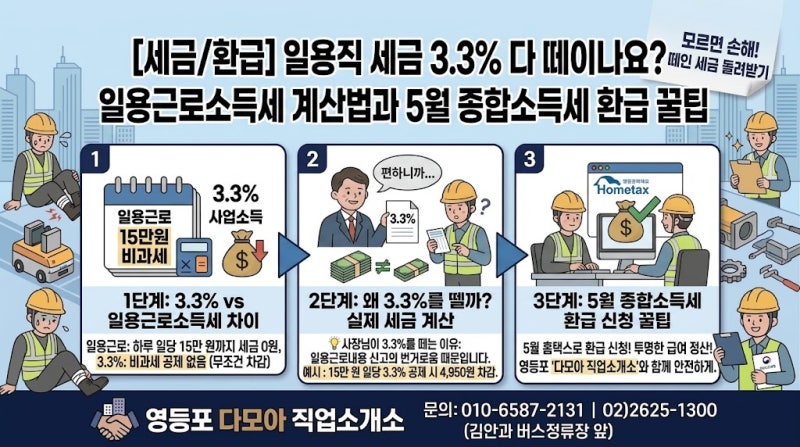
일용 소득세 계산방법은 단기 근로자 및 고용주에게 중요한 정보입니다. 일용근로소득은 일반 상용직과 달리 독자적인 세금 계산 방식을 적용받습니다. 일당 15만 원까지 소득세가 없으며, 소액부징수 규정으로 세금이 면제되는 경우가 많습니다.
실제 블로그 후기들을 보면, 일용 소득세는 일당에서 15만 원을 공제한 금액에 6% 단일세율을 적용하고 55% 세액공제를 통해 최종 세액을 산출합니다. 이는 실질적으로 15만 원 초과분에 대해 2.7%의 세금을 부과하는 것과 같습니다.
일당이 18만 7천 원 이하인 경우 소액부징수 규정에 따라 소득세가 징수되지 않습니다. 일용근로자로 분류되려면 동일 사업주에게 3개월 미만(건설업은 1년 미만) 고용되어야 합니다. 기간 초과 시 상용근로자로 재분류되어 소득세가 재계산될 수 있습니다.
여러 날 급여를 한꺼번에 지급받을 경우, 소액부징수 규정 적용 여부가 달라질 수 있으니 확인이 필요합니다.