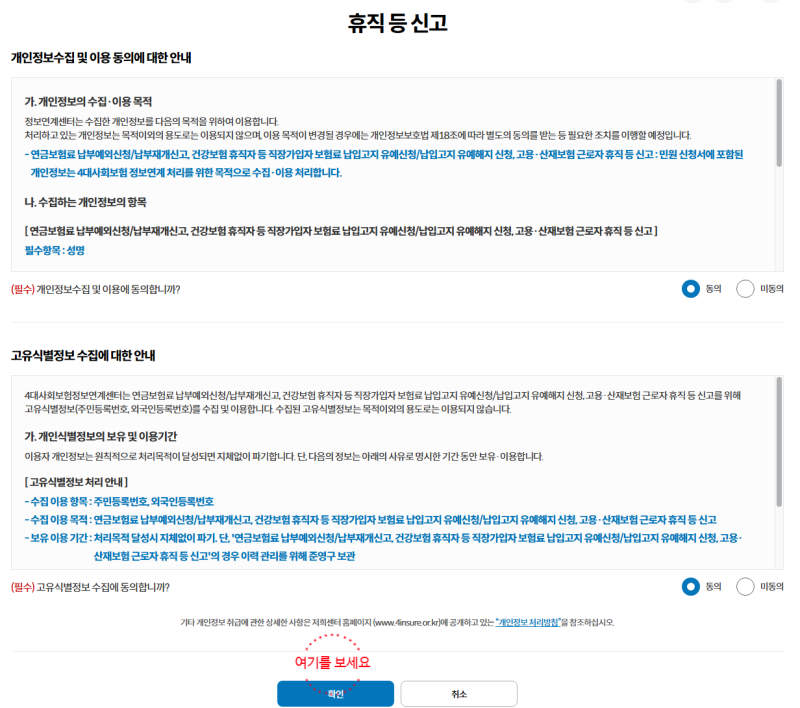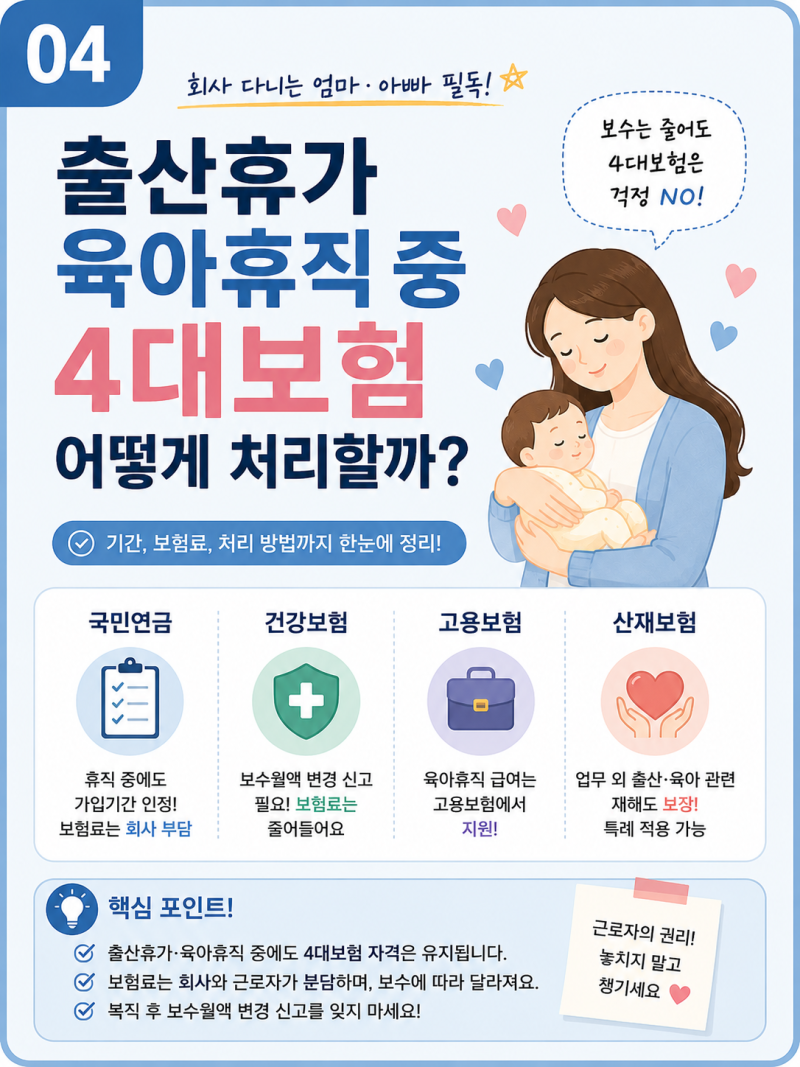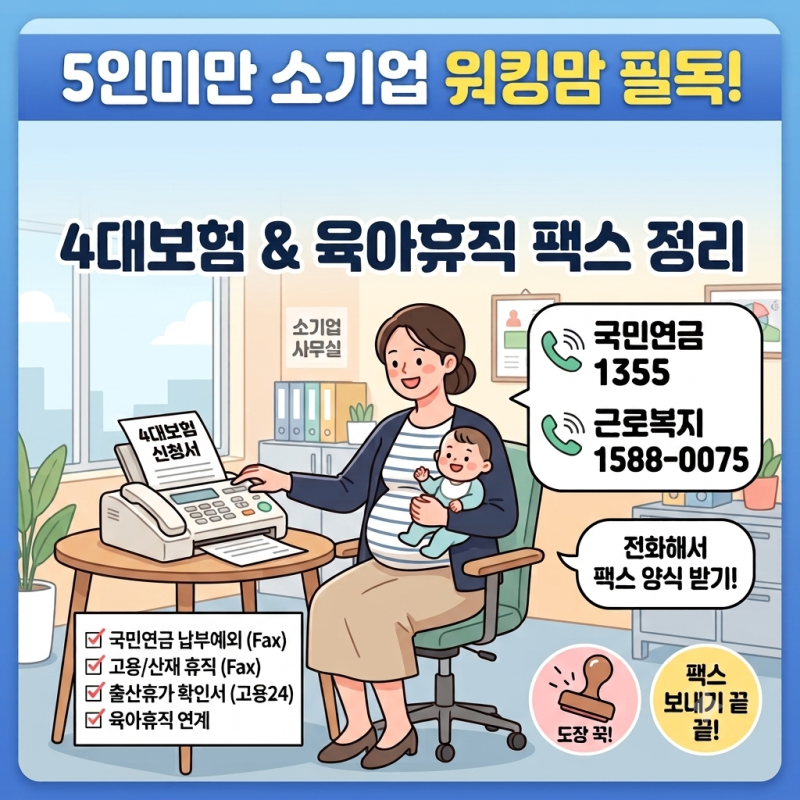
출산휴가 및 육아휴직 기간 중 4대보험 처리는 근로자와 인사 담당자 모두에게 복잡하게 느껴질 수 있는 중요한 사안입니다.
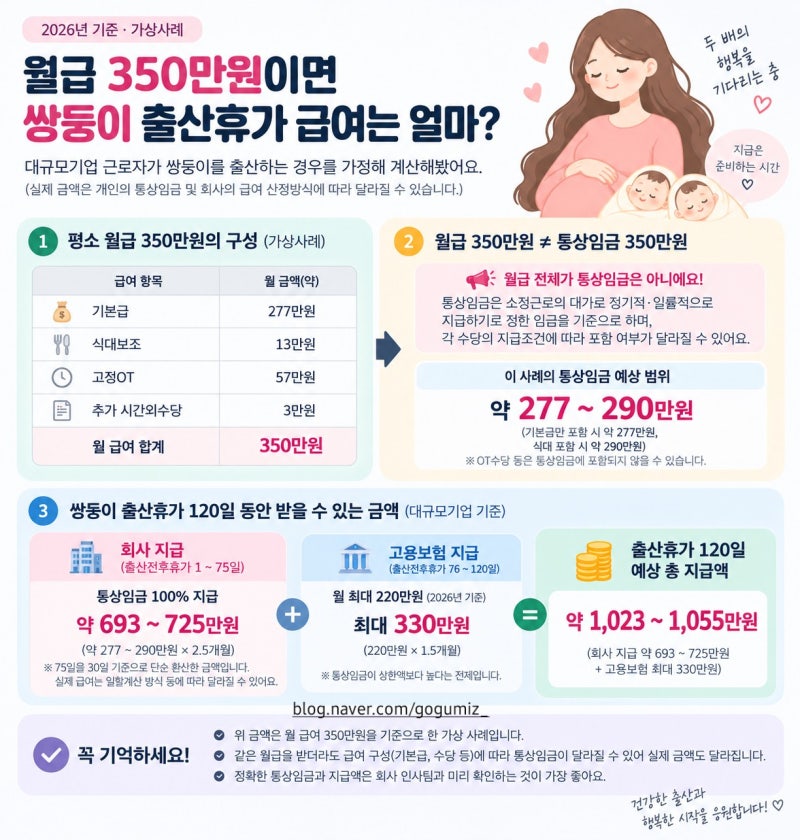
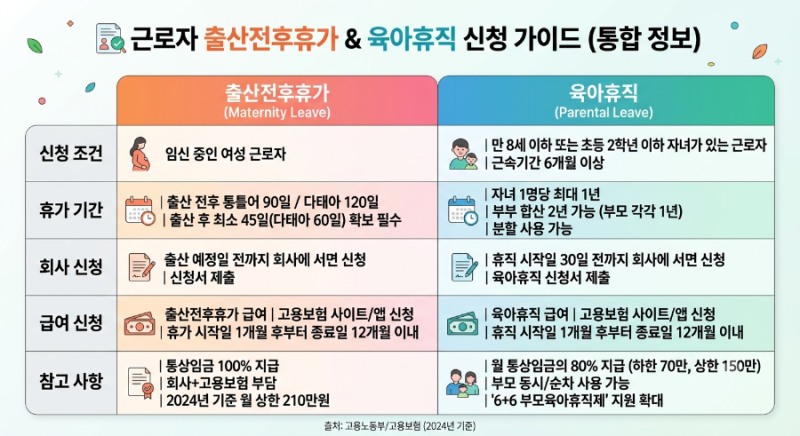
각 보험별로 적용되는 명칭과 처리 방식(납부유예, 납부예외)이 다르며, 잘못 처리할 경우 과태료나 정산 오류가 발생할 수 있어 정확한 이해가 필요합니다. 특히 출산전후휴가급여 상한액은 월 220만원으로 책정되어 있습니다.
실제 블로그 후기들을 살펴보면, 육아휴직 중 건강보험료 납부유예 후 복직 시 경감 적용되어 정산되는 방식이므로, 흔히 알려진 '보험료 폭탄'은 오해라는 점이 강조됩니다.
국민연금의 경우, 휴직 기간 중 급여가 기존 기준소득월액의 50% 미만일 때 납부예외 신청이 가능하며, 필요시 추후납부 제도를 활용하여 가입 기간을 채울 수 있습니다.
블로거들은 국민연금 납부예외 가능 여부가 기업 규모(우선지원대상기업 여부)와 회사에서 지급하는 임금 유무에 따라 달라진다는 점을 중요한 팁으로 전하고 있습니다.
고용보험과 산재보험은 임금이 지급되지 않는 기간에는 부과되지 않으므로, 각 4대보험의 특성을 정확히 파악하고 적시에 신청하는 것이 현명한 처리 방법입니다.