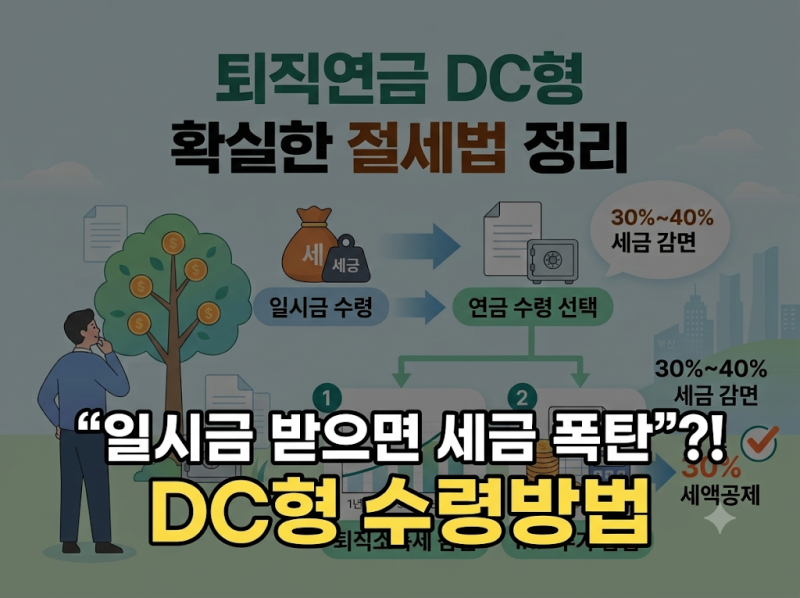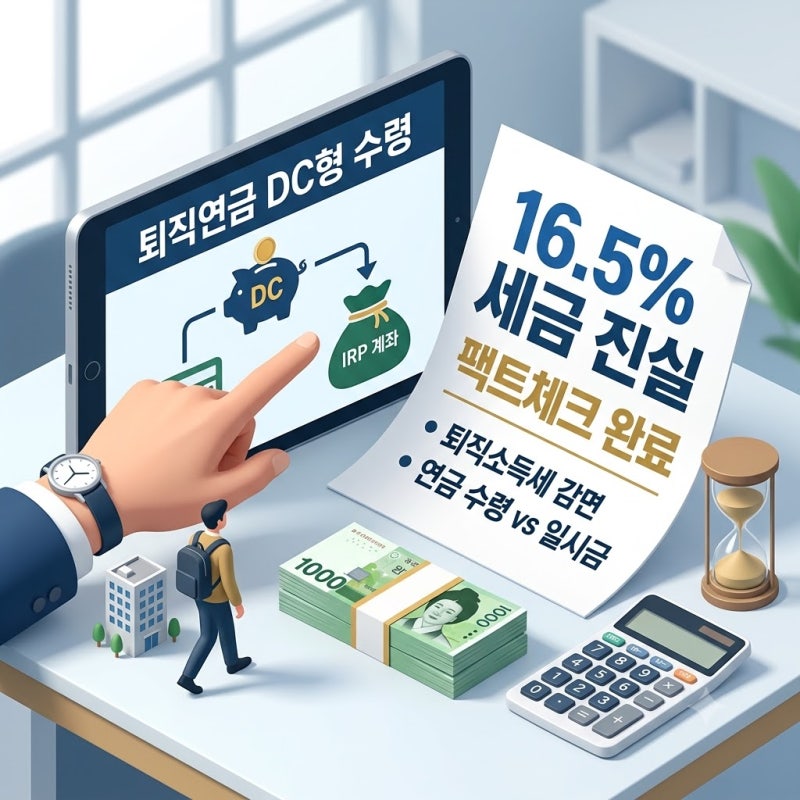
퇴직연금 DC형 수령 시 일시금으로 받으면 세금이 훨씬 많이 붙을 수 있어 주의가 필요합니다. 2022년 개정 이후 퇴직급여는 IRP 계좌를 거쳐야 하며, 흔히 말하는 일시금 수령은 IRP 입금 후 즉시 해지하는 방식을 의미합니다. 연금 수령과 비교할 때 일시금은 퇴직소득세 전액이 원천징수되며, 본인이 추가 납입하여 세액공제를 받은 금액의 운용수익에는 16.5%의 기타소득세가 별도로 부과됩니다.
실제 블로그 후기들을 보면, 퇴직금 1억 원을 일시금으로 받을 경우 약 520만 원의 퇴직소득세가 즉시 빠져나가는 사례가 언급됩니다. 반면 연금으로 나눠 받으면 퇴직소득세의 30%에서 40%까지 감면받을 수 있으며, 연금소득세(3.3~5.5%) 형태로 분리과세되어 세금 부담이 크게 줄어듭니다. IRP 계좌 내 돈은 퇴직금과 본인 납입액에 따라 세금 계산이 달라지므로, 인출 전 금융회사에 예상 세금을 문의하는 것이 중요합니다.
최근에는 퇴직금을 연금으로 수령하는 기간에 따라 세금 감면 폭이 더욱 확대됩니다. 연금 수령 연차가 10년 이하면 연금외수령 세율의 70%, 10년 초과 20년 이하면 60%, 20년 초과 시 50%가 적용됩니다. 목돈이 급하게 필요한 경우가 아니라면 일시금보다 연금 수령을 선택하는 것이 세금 면에서 훨씬 유리하며, IRP에 추가 납입하여 연간 900만 원까지 세액공제를 받는 것도 효과적인 절세 방법입니다.