
마이너스통장은 필요한 자금을 한도 내에서 자유롭게 인출하고 상환할 수 있어 단기 자금 운용에 유용합니다. 최근 주택담보대출 및 신용대출 규제가 강화되면서, 비상금 용도로 마이너스통장을 개설하려는 직장인들이 늘고 있습니다. 하지만 편리함 뒤에는 일반 신용대출보다 높은 가산금리와 복리 이자 방식이 적용될 수 있어 주의가 필요합니다.
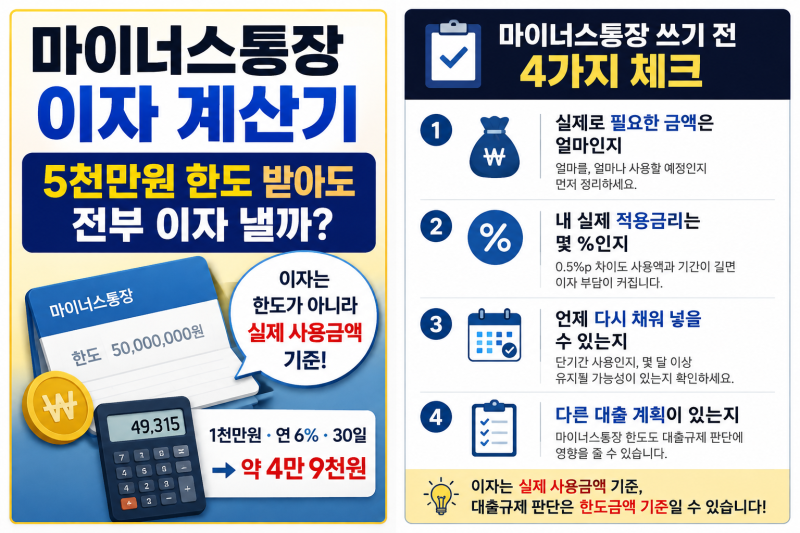
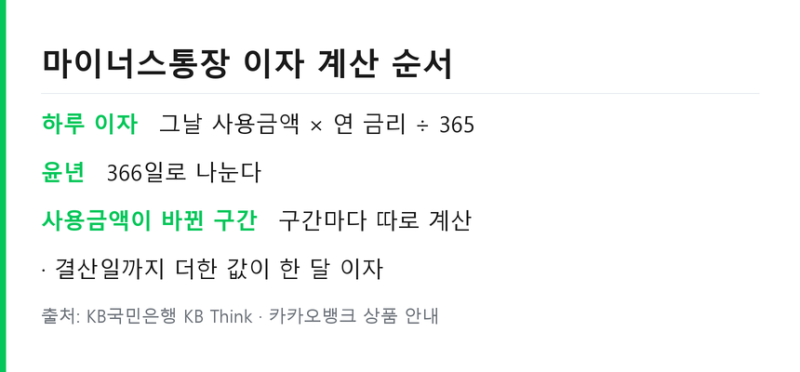
실제 블로그 후기들을 살펴보면, 마이너스통장의 이자는 약정 한도 전체가 아닌 실제로 사용한 금액에 대해서만 일할 계산된다는 점이 가장 큰 장점으로 꼽힙니다. 언제든 돈을 채워 넣으면 이자 발생이 멈추고 중도상환 수수료가 없다는 점도 사용자들에게 긍정적인 평가를 받습니다. 그러나 은행 입장에서는 자금 대기 비용으로 인해 일반 신용대출보다 약 0.5% 내외의 가산금리가 붙는다는 점을 인지해야 합니다.
마이너스통장 개설 시 가장 중요한 팁은 이자 계산 방식과 DSR(총부채 원리금 상환 비율) 적용의 차이를 명확히 이해하는 것입니다. 이자는 사용액 기준이지만, 향후 다른 대출 심사 시에는 마이너스통장의 약정 한도 전체가 부채로 잡혀 DSR에 영향을 줄 수 있습니다. 따라서 주택담보대출 등 큰 대출을 계획하고 있다면, 마이너스통장의 한도 설정이 전체 대출 한도에 미칠 영향을 반드시 고려해야 합니다.