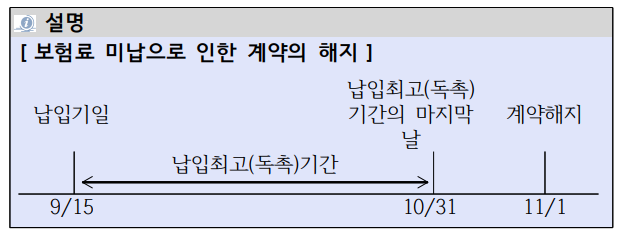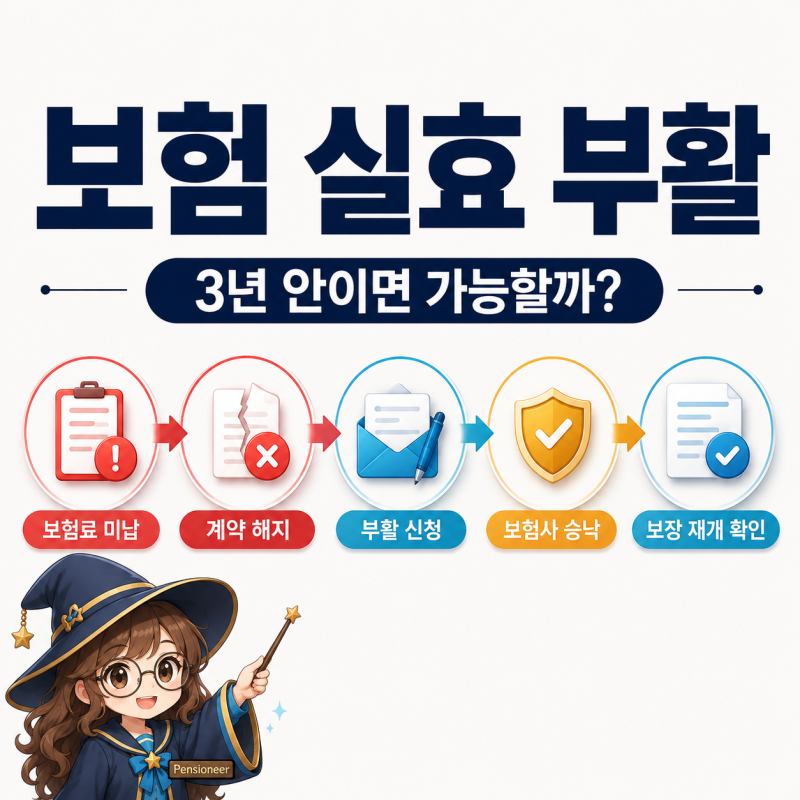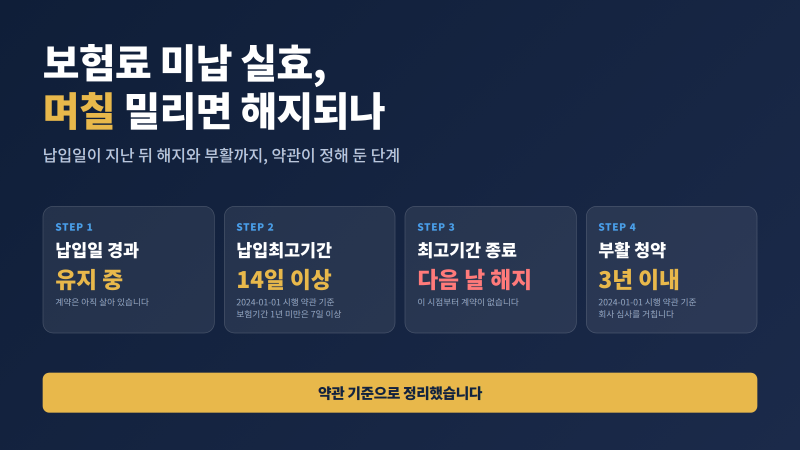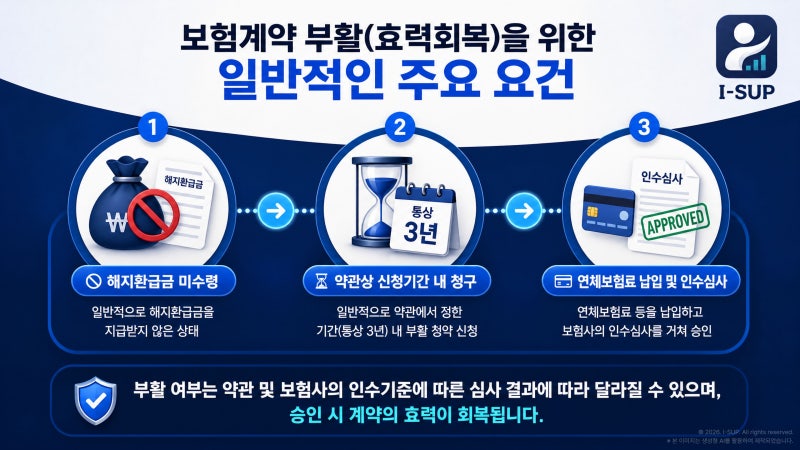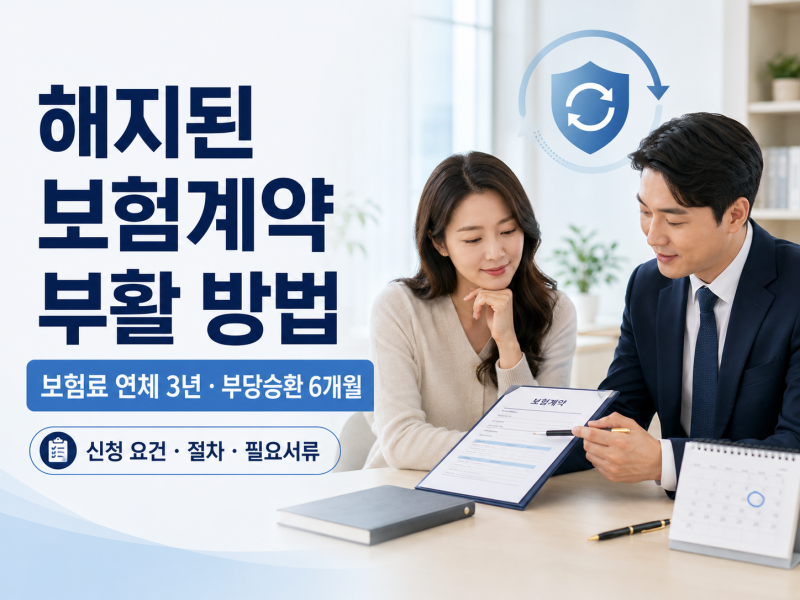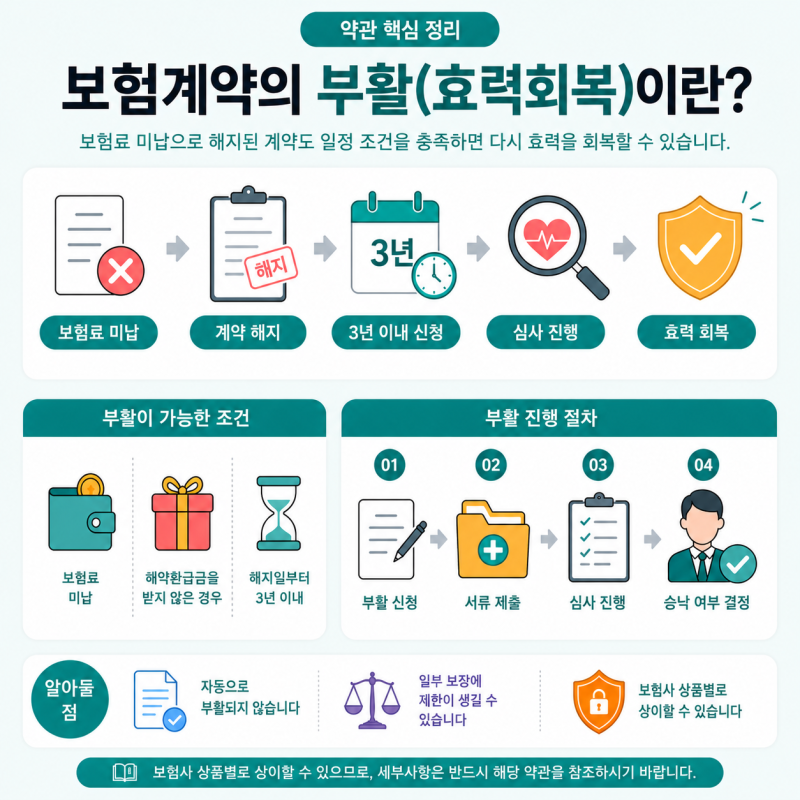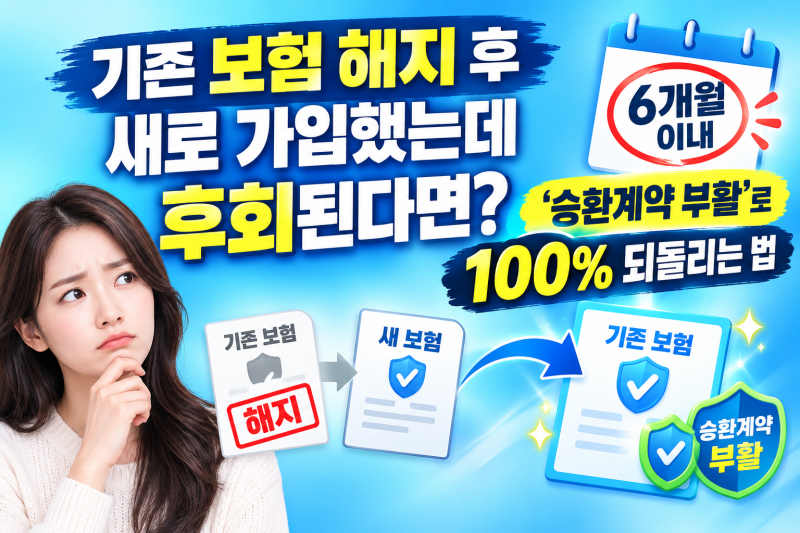
보험료 미납으로 계약이 실효된 경우, 많은 분이 기존 보험을 되살리는 '보험 부활' 제도에 관심을 가집니다. 이는 새로운 보험에 가입하는 것과 달리, 해지된 계약의 효력을 다시 회복하는 절차입니다. 일반적으로 보험 부활 가능 기간은 해지일로부터 3년 이내로 알려져 있으며, 이 기간 안에 미납 보험료와 연체이자를 납부하고 심사를 거쳐 계약을 유지할 수 있습니다. 하지만 모든 계약이 부활 가능한 것은 아니므로, 가입한 상품의 약관을 반드시 확인해야 합니다.
실제 블로그 후기들을 살펴보면, 보험 부활은 단순히 밀린 보험료를 납부하는 것을 넘어 복잡한 절차를 포함합니다. 특히, 부활 신청 시 건강 상태나 직업 등 보험사의 심사를 다시 받아야 하는 점이 중요한 특징으로 꼽힙니다. 해지 기간 중 새로운 질병 진단이나 위험한 직업으로의 변경이 있었다면 부활이 거절되거나 보장이 제한될 수 있습니다. 또한, 보험이 부활하더라도 실효 기간에 발생한 사고는 보장되지 않는다는 점을 명확히 인지해야 합니다.
블로거들은 보험 부활을 고려할 때, 먼저 보험사에 연락하여 현재 계약 상태(정상·연체·실효), 정확한 실효일, 미납 보험료와 연체이자, 그리고 부활 심사 필요 여부를 한 번에 확인하라고 조언합니다. 특히, 부활 후 보장 개시일과 면책·감액 조건까지 꼼꼼히 확인하는 것이 중요합니다. 급하게 새 보험에 가입하기보다는 기존 보험의 부활 가능성을 면밀히 따져보고, 자신의 상황에 맞는 최적의 선택을 하는 것이 현명합니다.