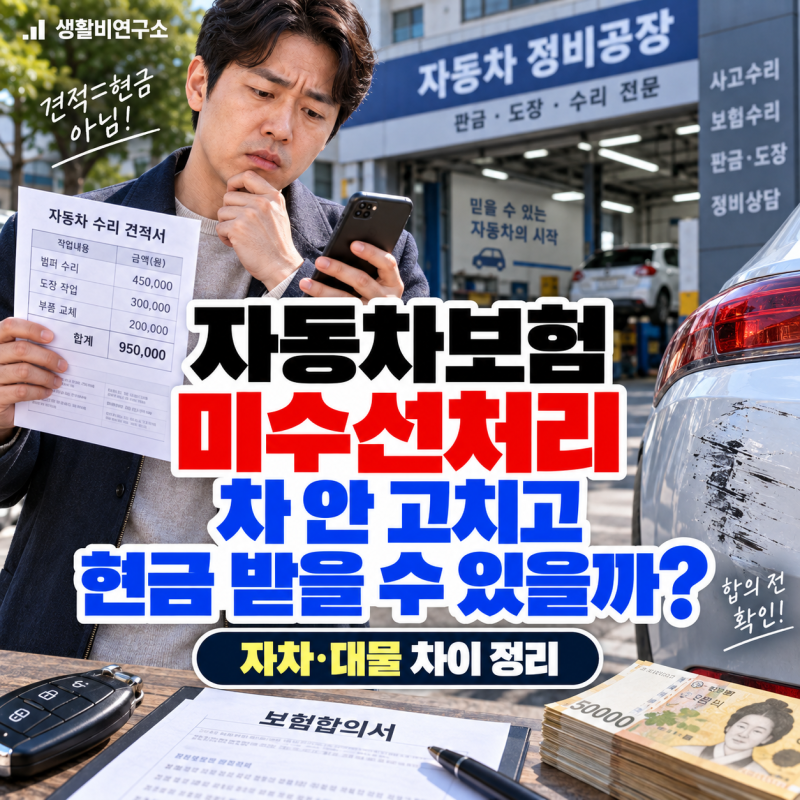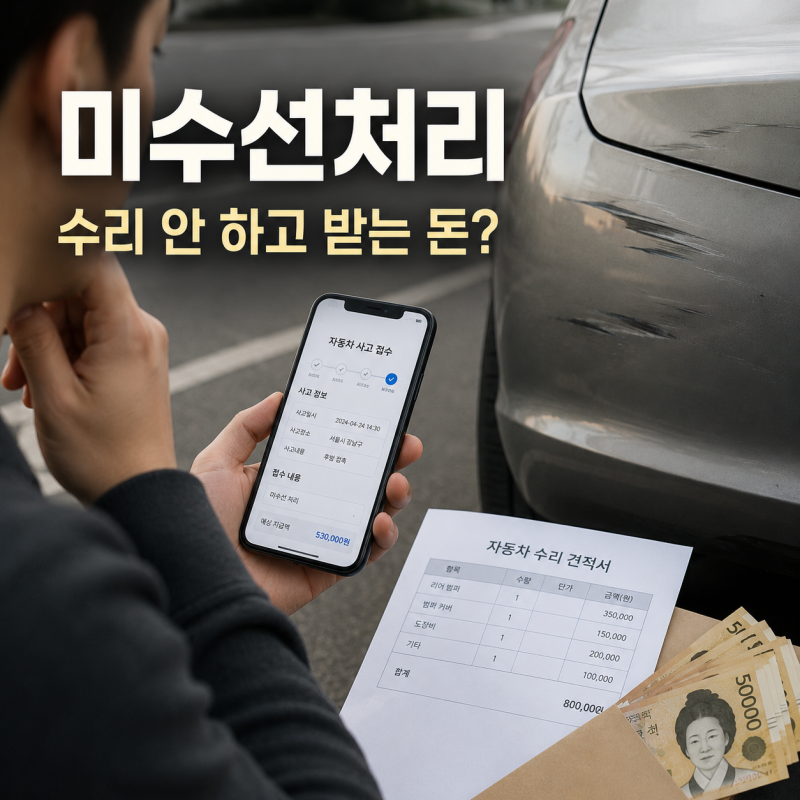
자동차 사고 발생 시 정비소에 입고하지 않고 예상 수리비를 현금으로 받는 방식을 ‘미수선처리’라고 합니다. 이는 수리 시간을 절약하고 차량을 계속 사용할 수 있다는 장점 때문에 많은 운전자가 고려하는 방법입니다. 하지만 미수선처리는 상대방 보험의 대물배상인지, 본인 보험의 자기차량손해인지에 따라 적용 방식과 가능 여부가 달라지므로 주의가 필요합니다.
실제 블로그 후기들을 살펴보면, 대물배상의 경우 민법상 금전배상 원칙에 따라 실제 수리 없이도 합리적인 손해액을 협의할 수 있습니다. 반면 자기차량손해는 단독사고나 일방과실 사고 시 실제 수리를 원칙으로 하며, 현금 보상이 제한되는 경우가 많습니다. 따라서 정비소 견적서 금액이 그대로 지급되는 것이 아니며, 보험사는 사고 관련성, 수리 필요성, 적정 부품 및 공임 등을 종합적으로 확인하여 손해액을 산정합니다.
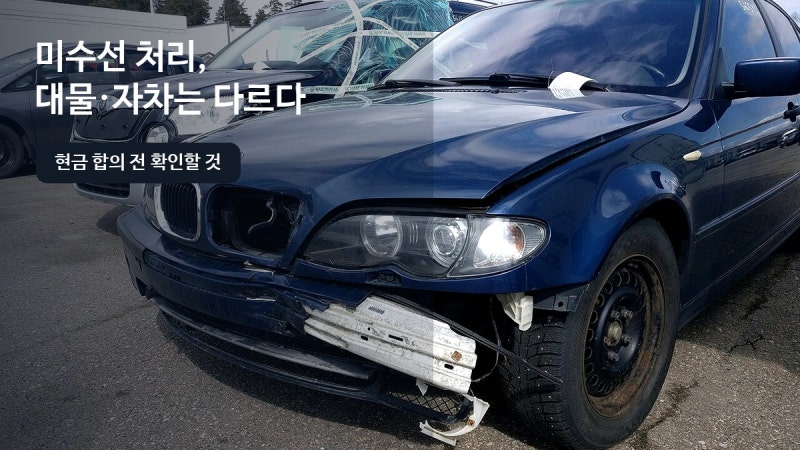
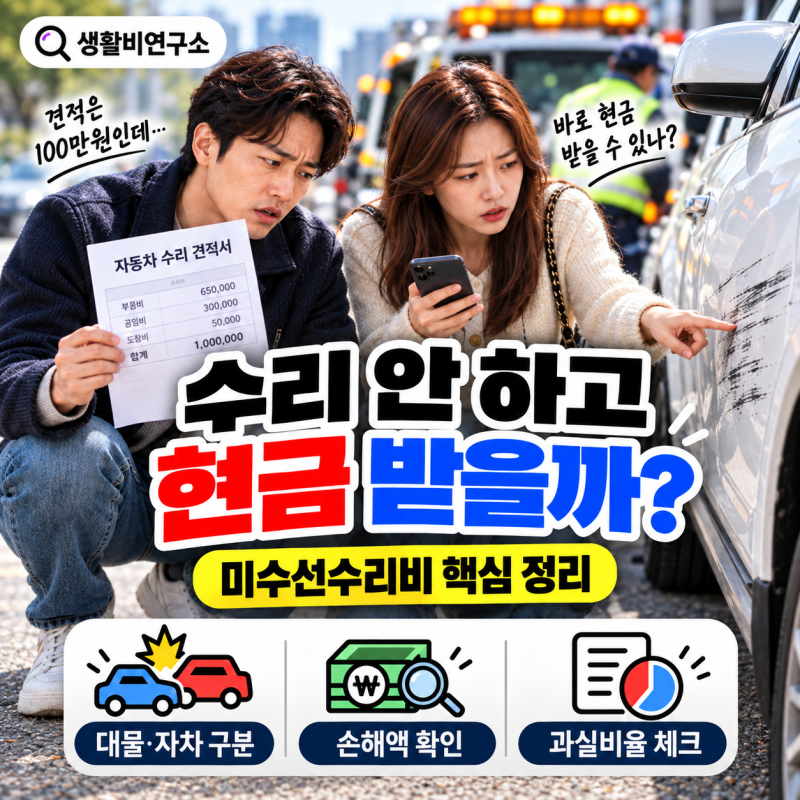
미수선처리를 고려한다면, 사고가 대물배상인지 자기차량손해인지, 그리고 쌍방과실 여부를 먼저 확인해야 합니다. 보험사가 제시하는 초기 금액이 실제 손해를 모두 반영하지 않을 수 있으므로, 차량 손상 범위와 필요한 작업에 대해 정확히 파악하는 것이 중요합니다. 겉으로 보이지 않는 내부 손상까지 고려하여 보험사와 충분히 협의해야 합리적인 보상을 받을 수 있습니다.