
자동차보험은 가입자의 연령대, 운전 경력, 주행거리, 가족 구성 형태에 따라 보험료와 특약 조합이 크게 달라집니다. 특히 20대 사회초년생이나 초보 운전자의 경우 운전 경력이 짧아 기본 보험료가 높게 산정되는 경향이 있습니다. 반면 3040 영유아 자녀 가구는 차량 활용도가 높고 안전 운전 관리가 잘 이루어지며, 5060 베테랑 운전자는 장기 무사고 경력으로 기본 보험료가 낮은 특징을 보입니다.
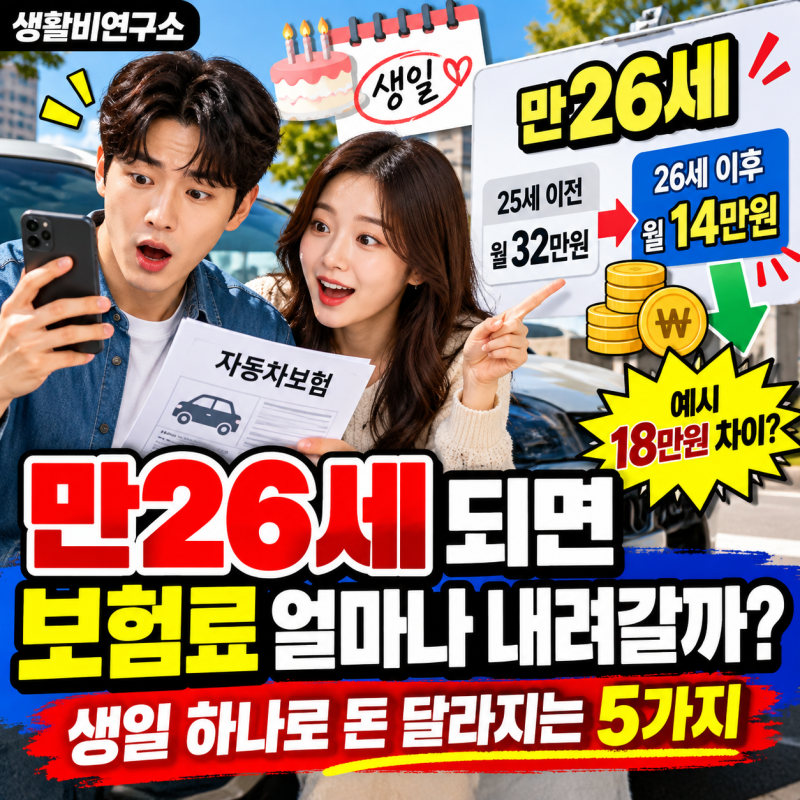
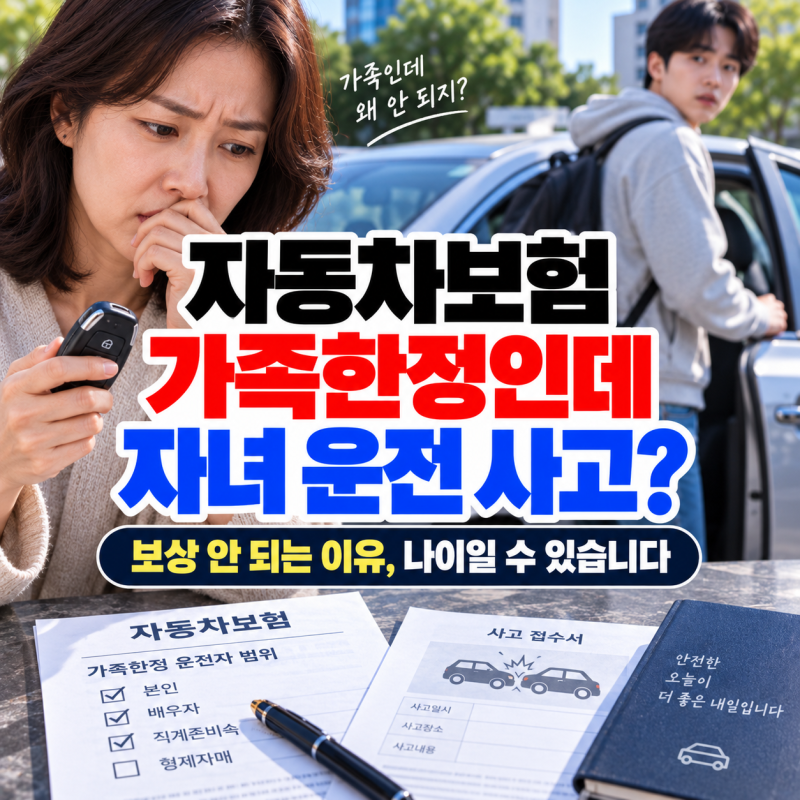
실제 블로그 후기들을 살펴보면, 만 21세 전후의 운전자들은 기명피보험자 연령요율과 연령 구간에 따라 보험료가 예상보다 높게 책정될 수 있다는 점을 지적합니다. 또한, 가족한정 특약에 가입했더라도 운전자 연령한정 조건을 충족하지 못하면 사고 시 보상이 제한될 수 있어 주의가 필요합니다. 보험료는 운전자 나이 외에도 가입 경력, 사고 경력, 운전자 범위, 차량 조건 등 다양한 요소에 의해 결정됩니다.
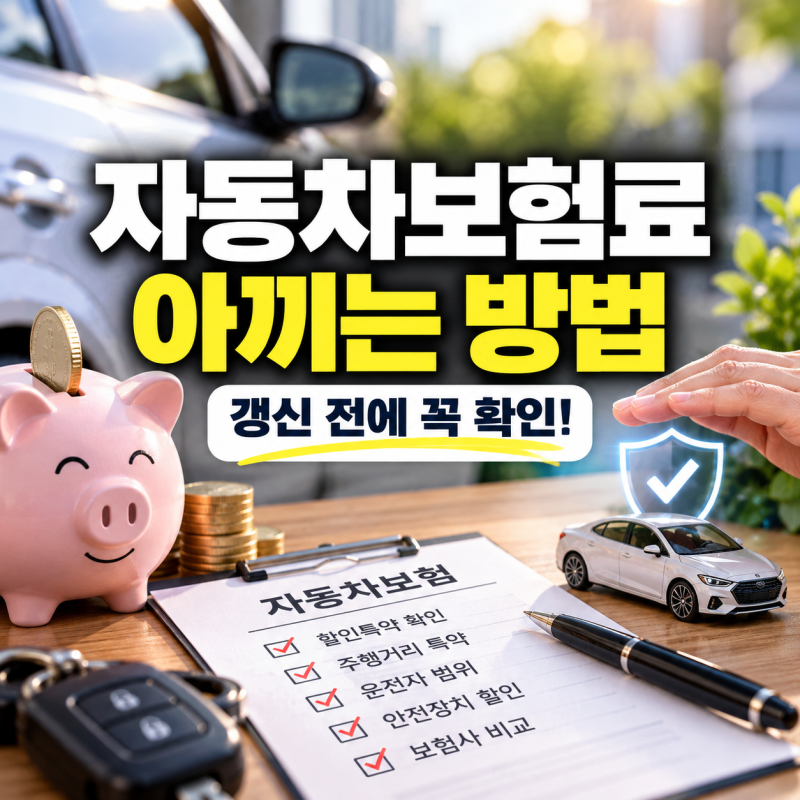
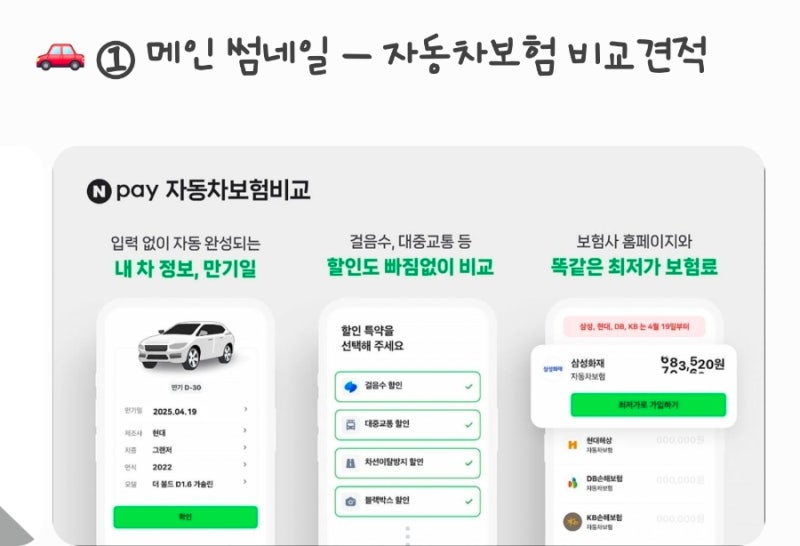
자동차보험료를 절감하기 위해서는 부모님 명의 가입 및 부과운전자 등록, 운전경력 인정제도 활용, 자녀 할인 특약, 커넥티드카 및 안전운전 점수 중복 할인, 교통안전교육 이수 할인 특약 등을 적극적으로 활용하는 것이 좋습니다. 또한, 보험개발원에서 제시하는 연령 구간별 요율 변화를 이해하고, 운전자 연령 한정 특약과 기명피보험자 연령요율을 구분하여 자신에게 가장 유리한 조건을 찾아야 합니다.