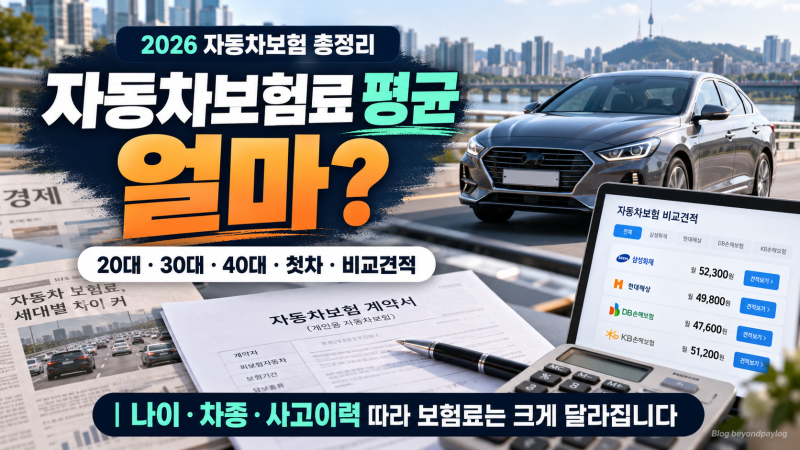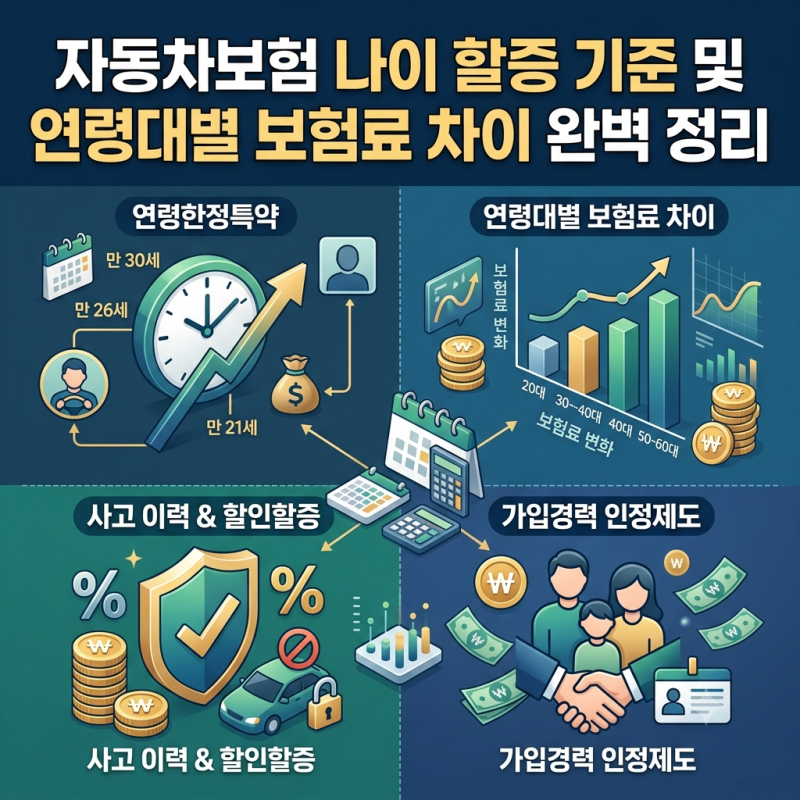
자동차보험은 운전자의 연령에 따라 보험료가 크게 달라지며, 특히 만 21세와 만 26세는 보험료 변동이 큰 주요 연령 구간으로 주목받고 있습니다. 운전 경력이 짧은 20대의 경우 사고 위험률이 높게 책정되어 첫 가입 시 보험료 부담이 상당하며, 이를 줄이기 위해 연령 특약과 함께 부모님 명의 활용, 가입경력 인정제도 등이 중요하게 언급됩니다. 금융위원회가 2024년에 밝힌 기준에 따르면, 가입 경력 0년은 3년 이상 경력자보다 약 1.4배 높은 보험료를 지불할 수 있습니다.
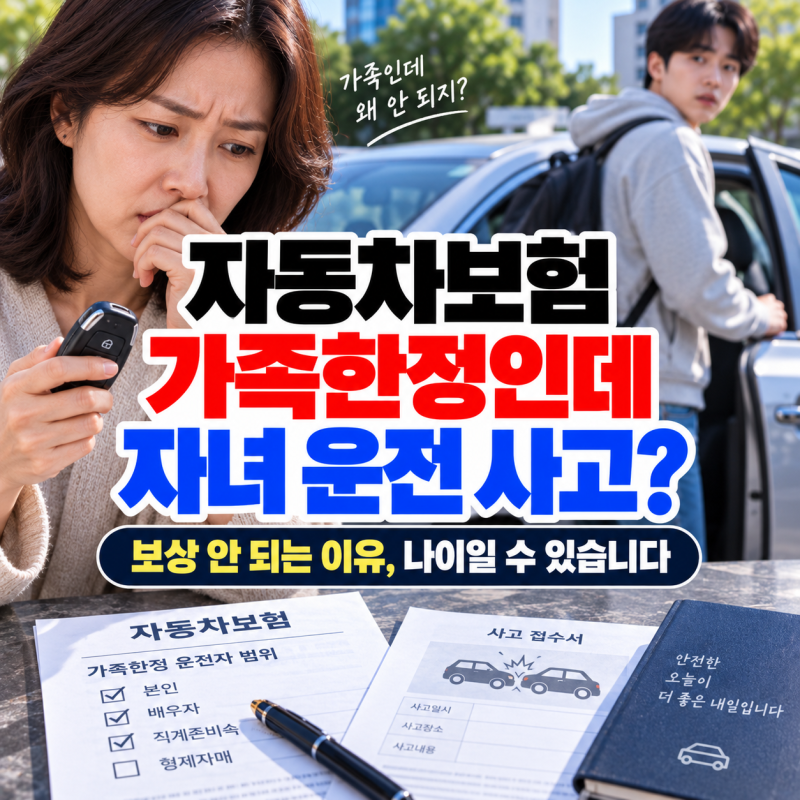
실제 사용자들은 만 21세 미만일 때 최고 수준의 보험료를 경험하며, 만 21세 도달 시 상당 폭 하락하고 만 26세에 이르면 통계적으로 사고율이 낮아져 가장 안정적인 기본 요율이 적용된다고 분석합니다. 부모님 보험에 자녀를 추가 운전자로 등록하여 경력을 인정받는 방법도 있지만, 부모님 보험의 연령 한정 특약 기준에 자녀의 나이가 맞아야만 경력으로 인정받을 수 있어 주의가 필요합니다. 또한, 보험 기간 중 만 21세 또는 만 26세 생일이 지났다면 연령 한정 특약을 변경하여 남은 기간의 차액을 환급받을 수 있습니다.
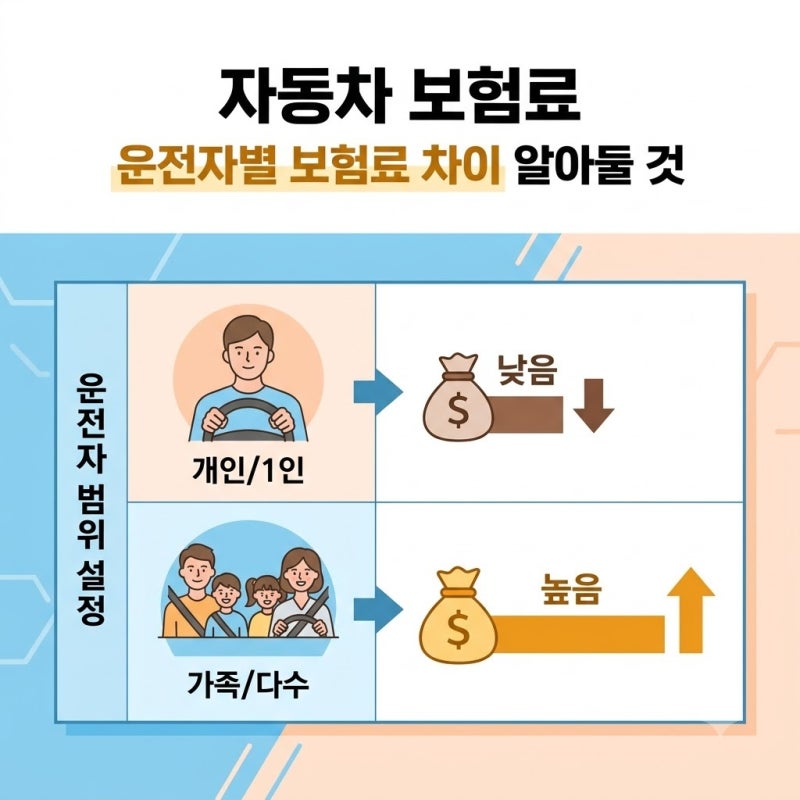
자동차보험료 절감을 위해서는 본인의 만 나이 기준을 정확히 확인하고, 생일이 지난 후 특약을 변경하는 것이 중요합니다. 부모님과 차량을 공동명의로 등록하고 부모님을 피보험자로 지정한 뒤 운전자 범위를 설정하면 초기 보험료를 50% 이상 절감할 수 있으며, 군 복무 운전병 경력이나 과거 부모님 보험의 종피보험자 등록 기간도 최대 3년까지 운전 경력으로 인정받을 수 있습니다. 이처럼 다양한 할인 요소를 꼼꼼히 확인하고 활용하는 것이 현명한 자동차보험 가입의 핵심입니다.