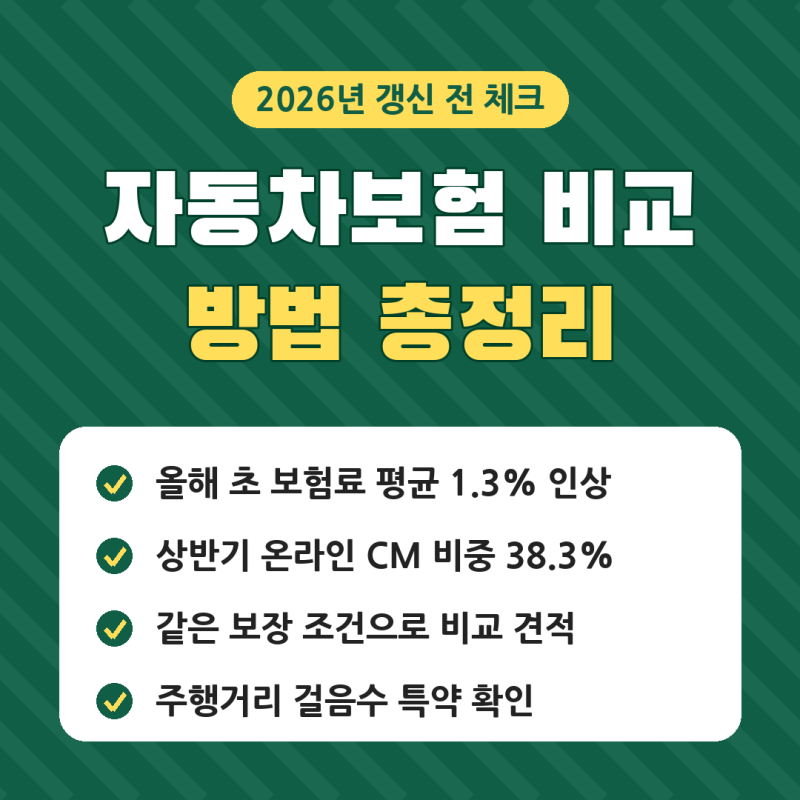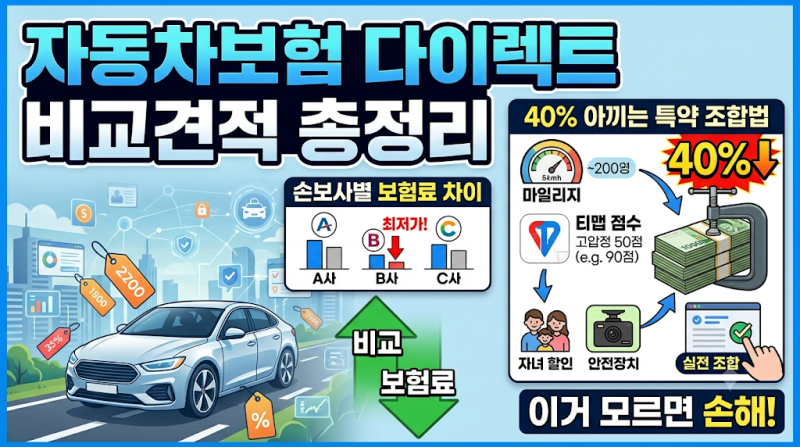


자동차보험은 매년 손해율 재산정을 거치므로 동일 담보라 하더라도 보험사별 전략 차종과 연령대에 따라 실제 산출 보험료가 20~35%까지 벌어집니다. 많은 분들이 다이렉트 보험은 다 비슷할 것이라 생각하지만, 대형 4개 손해보험사 간에도 동일 보장 기준 최대 30% 이상의 보험료 차이가 발생합니다. 따라서 만기 30일 전 다이렉트 견적 비교를 직접 돌려보는 것이 중요합니다.
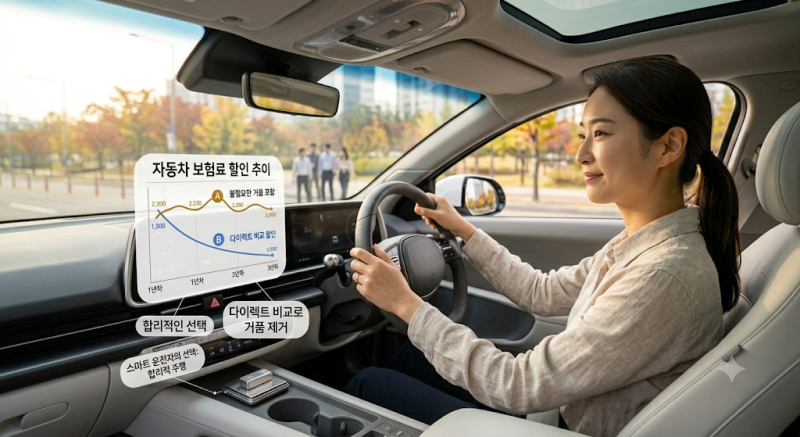
실제 블로그 후기에서는 무사고 3년 차임에도 보험료가 오르는 현실 속에서, 다이렉트 비교 앱을 통해 보장 한도를 2배로 올리고도 결제 금액을 43만 원이나 절감한 사례가 있습니다. 각 보험사마다 자체 보유한 고객층의 손해율 통계와 차종별, 연령대별 위험률 가중치가 제각각 적용되기 때문에 작년에 가장 저렴했던 보험사가 올해도 최저가라는 보장은 없습니다.
금융소비자연맹 분석 리포트에 따르면, 단일 보험사 자동 갱신은 소비자에게 가장 불리한 선택입니다. 주행거리 환급, 안전운전 점수, 첨단안전장치 특약 중복 결합은 필수이며, 대물배상 10억 상향 및 자동차상해 전환 시 실지출 추가금은 단 2~3만 원에 불과합니다. 따라서 매년 만기 전 다양한 비교견적 플랫폼을 활용하여 최적의 조건을 찾는 것이 현명합니다.