

화물자동차 보험은 일반 승용차 보험과 달리 차량 용도, 적재정량, 구조, 운송 품목 등 다양한 조건에 따라 가입 형태와 보험료가 크게 달라집니다. 특히 영업용 화물차의 경우 사고 발생 시 대형 사고로 이어질 가능성이 높고 경제적 손실 또한 커서, 보험 가입 시 더욱 신중한 접근이 필요합니다. 다이렉트 채널을 통한 가입은 설계사 수수료가 없어 평균 15~20% 저렴하다는 장점이 있어 많은 운전자들이 고려하고 있습니다.
실제 블로그 후기들을 살펴보면, 다이렉트 보험의 가격 경쟁력은 분명한 장점으로 꼽힙니다. 하지만 일부 운전자들은 다이렉트 가입 시 대차폐차 승계 절차에서 어려움을 겪거나, 보험사별 가입 가능 화물차 조건이 달라 혼란을 겪기도 합니다. 또한 마일리지 할인이나 안전운전 할인 등 다양한 특약을 활용하여 보험료를 추가로 절감할 수 있지만, 화물차의 업무 특성상 주행거리가 길어 마일리지 할인 효과가 제한적일 수 있다는 점도 고려해야 합니다.
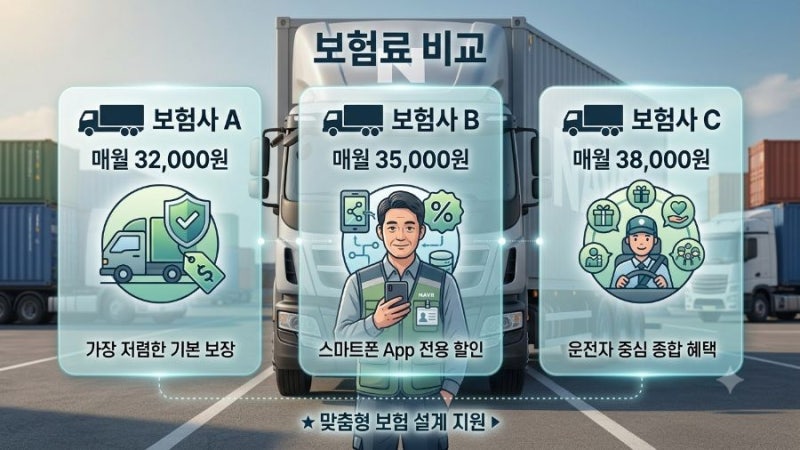
화물자동차 보험 가입 전에는 자동차등록증과 실제 운행 정보를 정확히 확인하고, 운임을 받고 운송하는 영업용인지, 개인 사업자의 물품만 운반하는지 등 실제 사용 목적을 명확히 구분해야 합니다. 또한 금융감독원 산하 '보험다모아'와 2~3곳의 보험사 공식 다이렉트 채널을 통해 꼼꼼하게 비교 견적을 받아보는 것이 중요합니다. 구조 변경이나 특수 장치가 있다면 이를 정확히 알려야 사고 발생 시 보상에 문제가 생기지 않습니다.