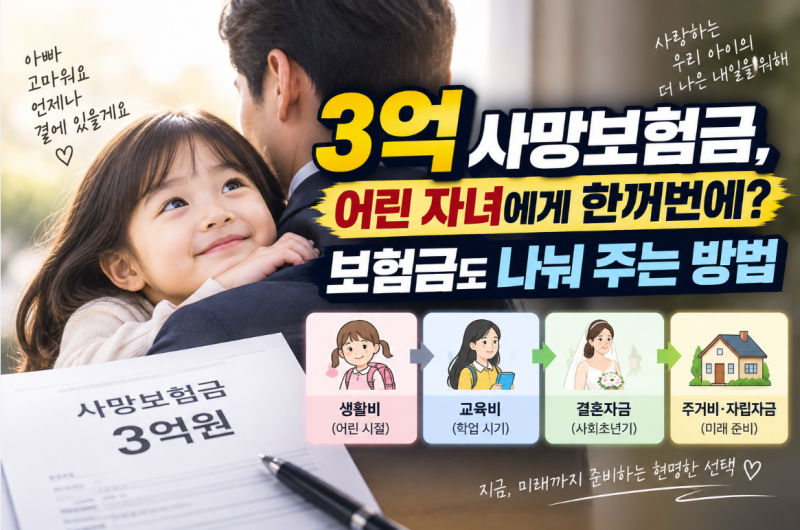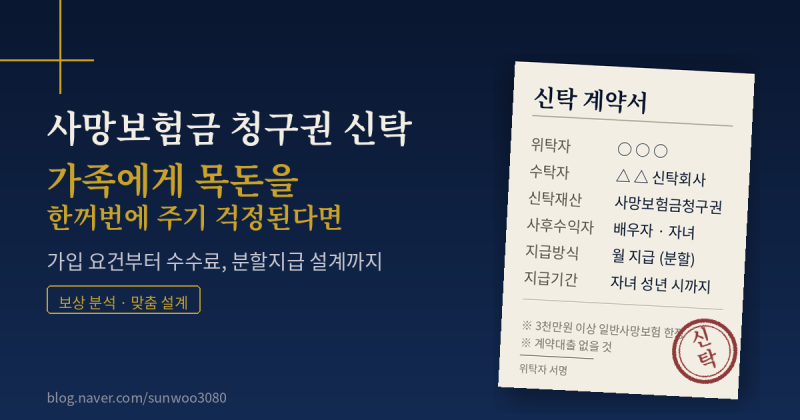
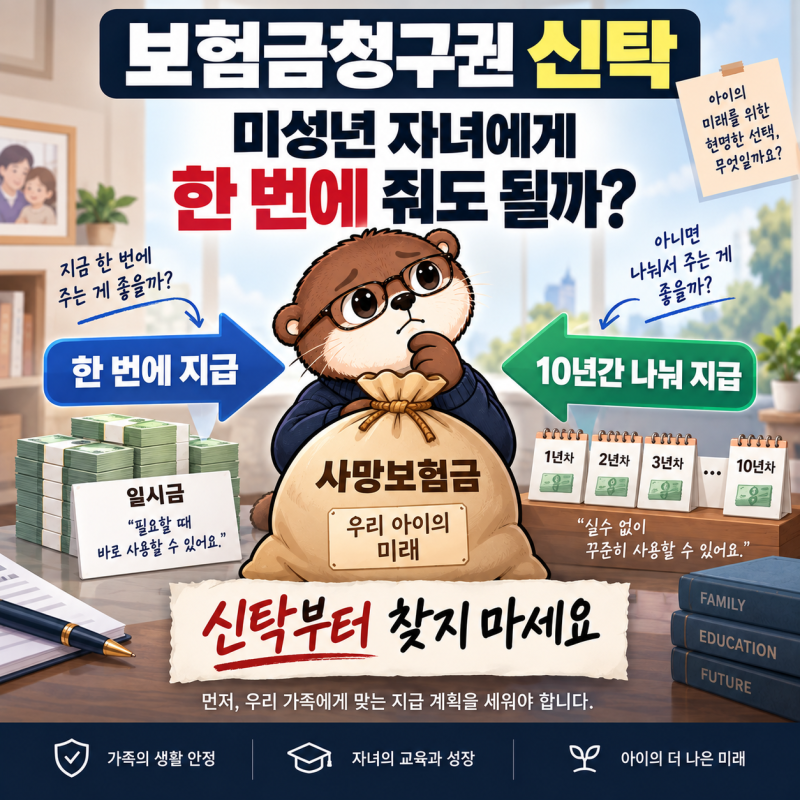
보험신탁은 사망보험금을 단순한 목돈이 아닌 유가족의 장기적인 현금흐름으로 전환하는 새로운 자산관리 방식입니다. 2024년 11월 제도 시행 이후 삼성생명, 교보생명, 한화생명 등 주요 생명보험사에서 2026년 상반기까지 약 8,500억 원의 누적 계약금액을 기록하며 빠르게 성장하고 있습니다. 이는 보험계약자가 생전에 보험금 지급 대상, 시기, 방법을 설계하여 사망 후 보험사가 신탁계약에 따라 배우자나 자녀에게 보험금을 나누어 지급하는 구조입니다.
실제 블로그 후기들을 보면, 보험신탁은 자녀 간 상속 분쟁을 방지하고 배우자의 안정적인 노후 생활비를 확보하는 데 효과적이라는 평가가 많습니다. 특히, 사망보험금을 일시금이 아닌 매월 생활비나 특정 시기(자녀 교육, 결혼 등)에 맞춰 지급하도록 설계할 수 있어 유가족의 재정 계획에 큰 도움이 됩니다. 다만, 신탁하려는 보험의 주계약 일반사망보험금이 3,000만 원 이상이어야 가입이 가능하며, 보험계약대출이 있는 경우 신탁이 무효화될 수 있으므로 주의해야 합니다.
보험신탁을 고려하고 있다면, 전문가와 상담하여 개인의 자산 현황과 가족 구성에 맞는 맞춤형 설계를 진행하는 것이 중요합니다. 특히, 신탁계약에 명시된 지급 순서와 비율, 수익자 변경 조건 등을 꼼꼼히 확인하여 계약자의 의도가 명확히 반영되도록 해야 합니다. 또한, 신탁등기가 얽힌 전세 물건의 경우, 신탁회사의 사전 동의서가 없으면 전세반환보증 보험 가입이 거절될 수 있으니 계약 전 반드시 확인해야 합니다.