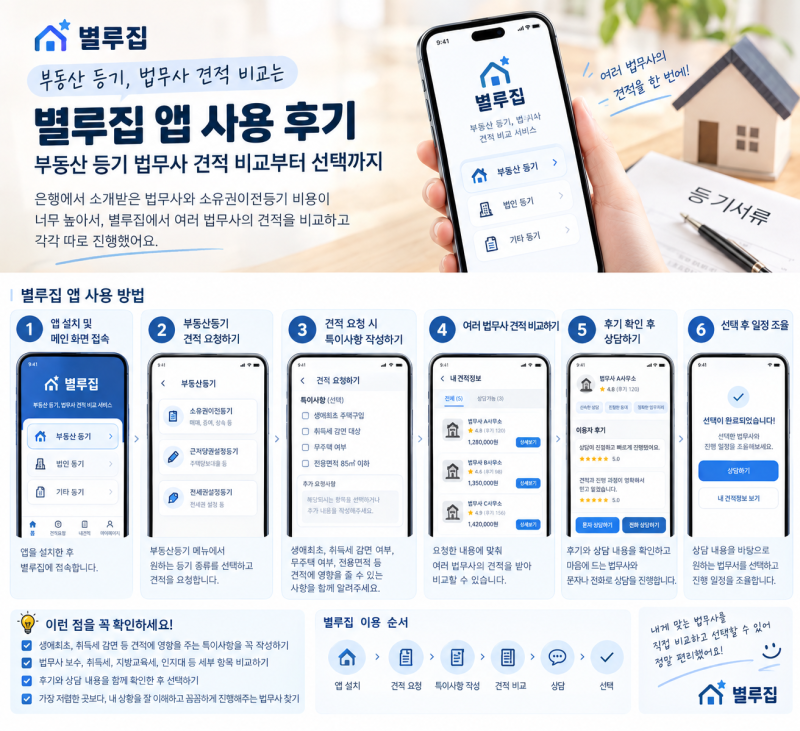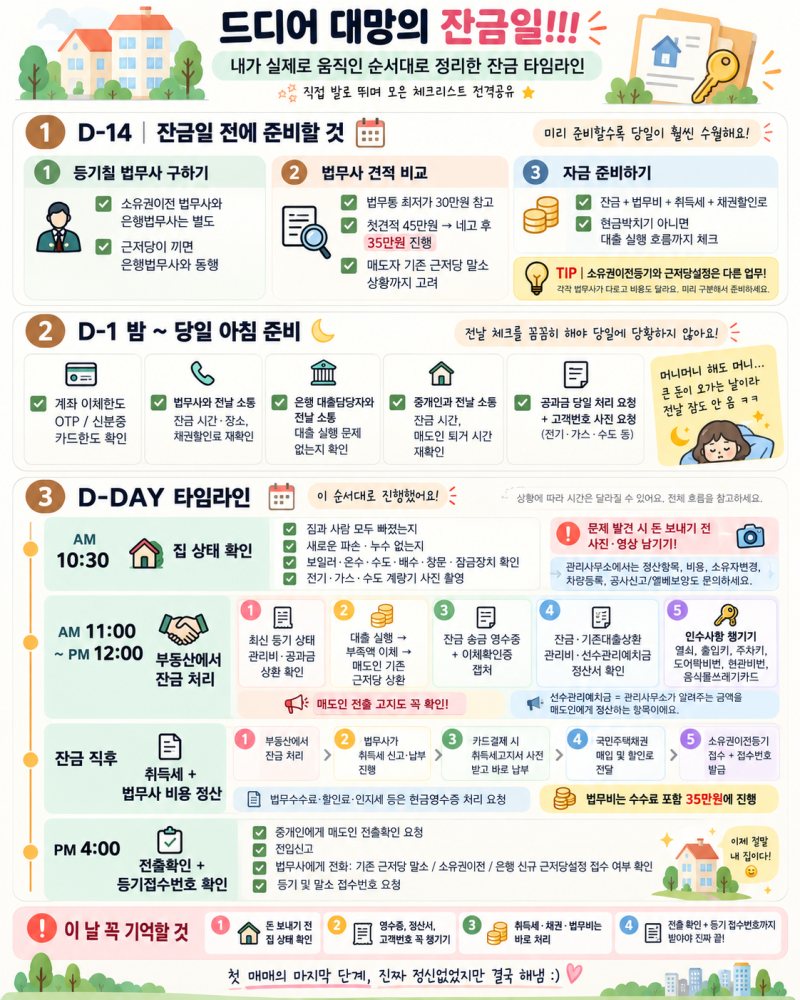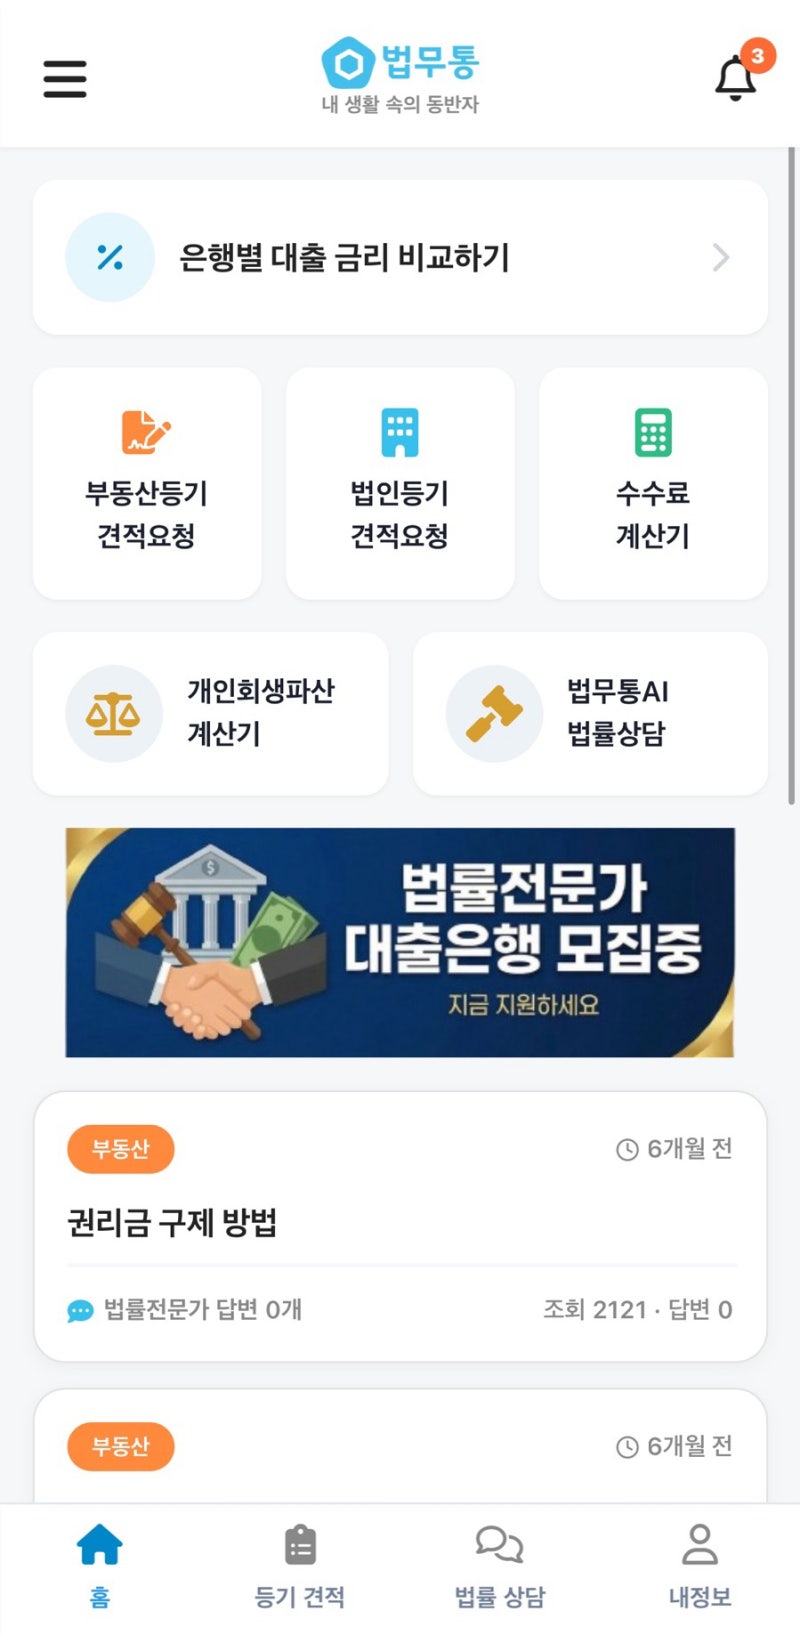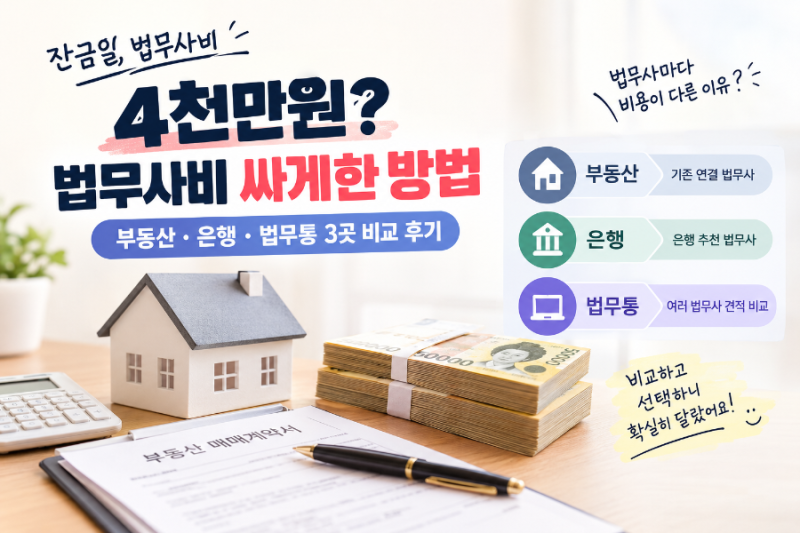
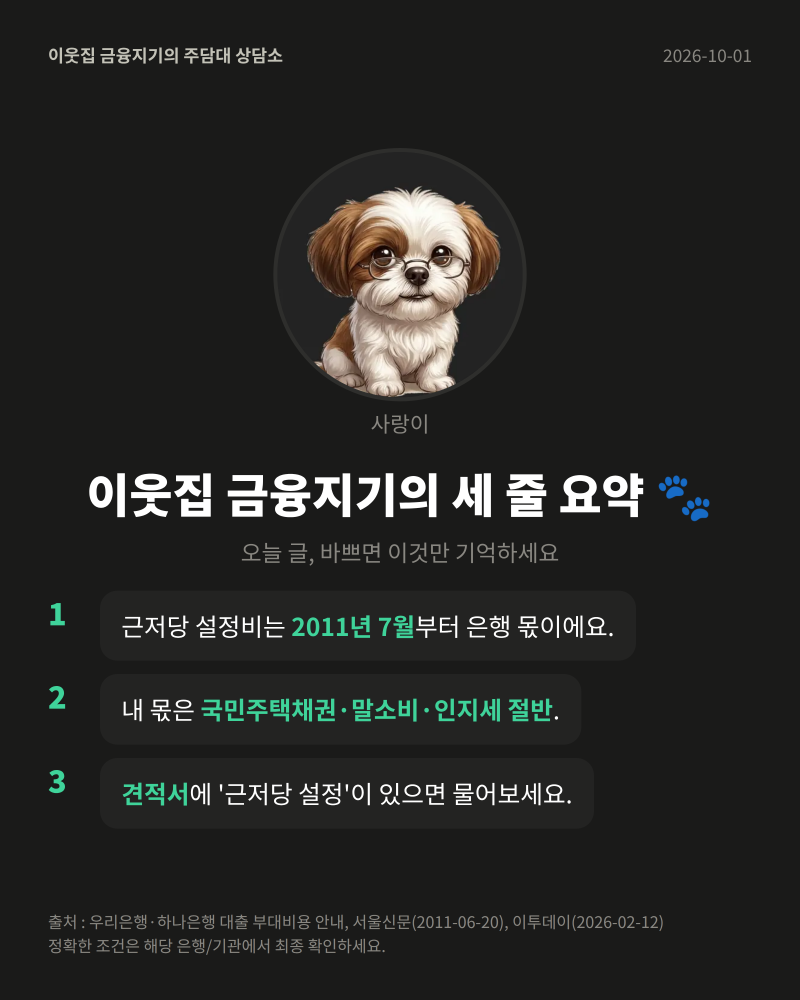
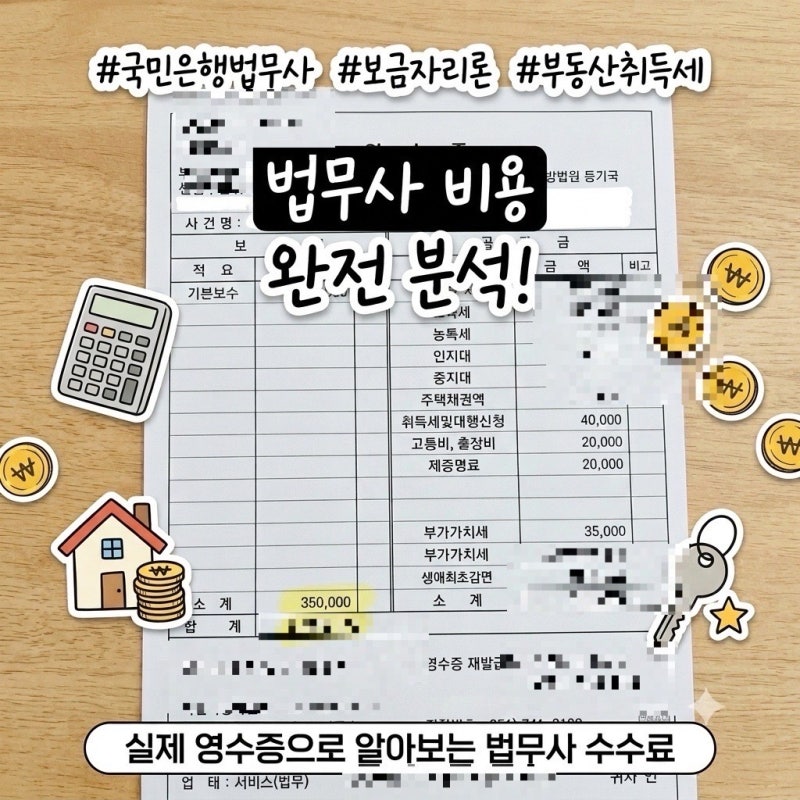
은행 법무사는 주택담보대출 실행 시 은행 측에서 소개하는 법무사를 의미하며, 부동산 매매 잔금일에 소유권 이전 등기 및 근저당권 설정 등 복잡한 법률 업무를 대행합니다. 많은 소비자들이 부동산에서 소개받은 법무사나 은행 법무사를 통해 업무를 진행하지만, 최근에는 법무통과 같은 플랫폼을 활용하여 여러 법무사의 견적을 비교하는 추세입니다. 특히 2011년 7월부터 근저당권 설정 비용 중 등록면허세, 지방교육세, 등기신청수수료, 법무사 보수, 감정평가수수료는 은행이 부담하도록 약관이 변경되어 소비자의 부담이 줄었습니다.
실제 블로그 후기들을 살펴보면, 은행 법무사가 부동산 법무사보다 견적이 높은 경우가 많으며, 법무통을 통해 비교했을 때 최대 50만원 이상 비용을 절감한 사례도 있습니다. 은행 법무사 견적서에는 교통비 및 일당 등 불필요한 부대비용이 포함되는 경우가 있어 주의가 필요합니다. 하지만 은행 법무사가 대출 서류 처리 등 은행 업무에 대한 이해도가 높다는 장점도 있어, 무조건적인 배제보다는 견적 비교와 협상을 통해 합리적인 선택을 하는 것이 중요합니다.
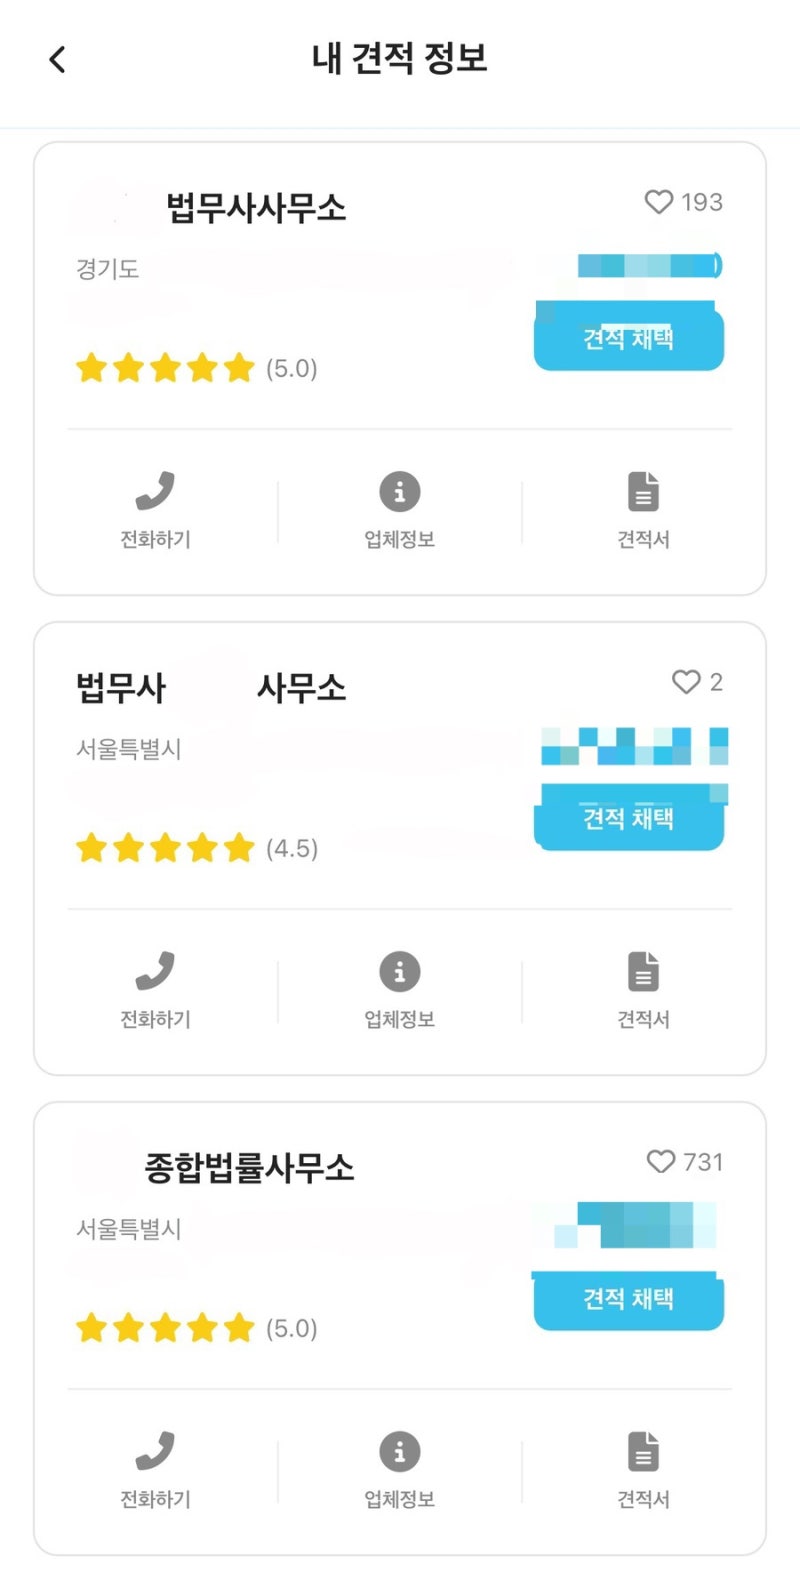
법무사 선택 시에는 은행이 지정한 법무사를 반드시 이용해야 하는지 먼저 문의하고, 여러 법무사의 견적을 받아 비교하는 것이 좋습니다. 특히 견적서에 포함된 보수 내역과 부대비용을 꼼꼼히 확인하고, 불필요한 항목에 대해서는 과감하게 협상을 시도해야 합니다. 법무통과 같은 플랫폼을 활용하여 다양한 법무사의 견적을 받아보고, 리뷰가 많고 직접 방문하는 곳 위주로 선택하는 것이 비용 절감과 안전한 거래를 위한 현명한 방법입니다.