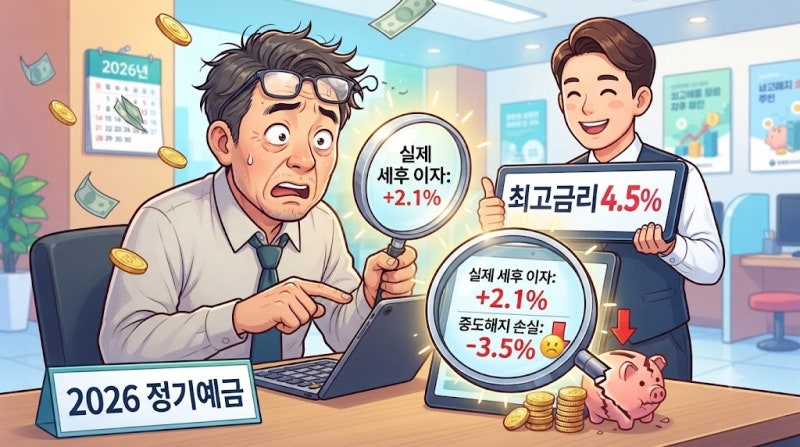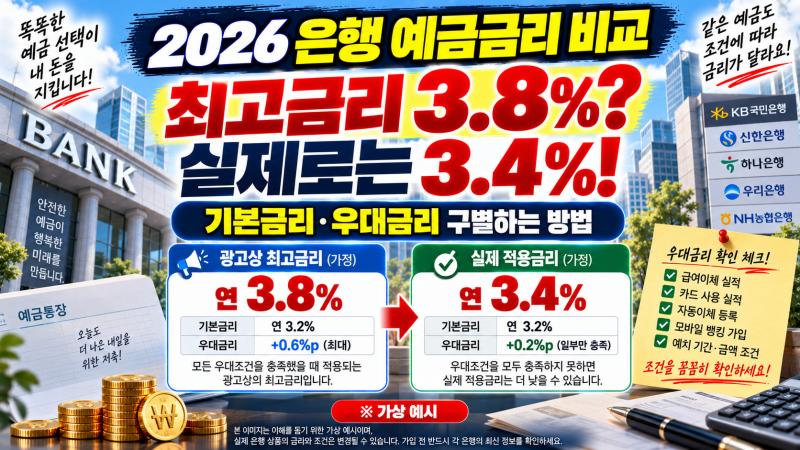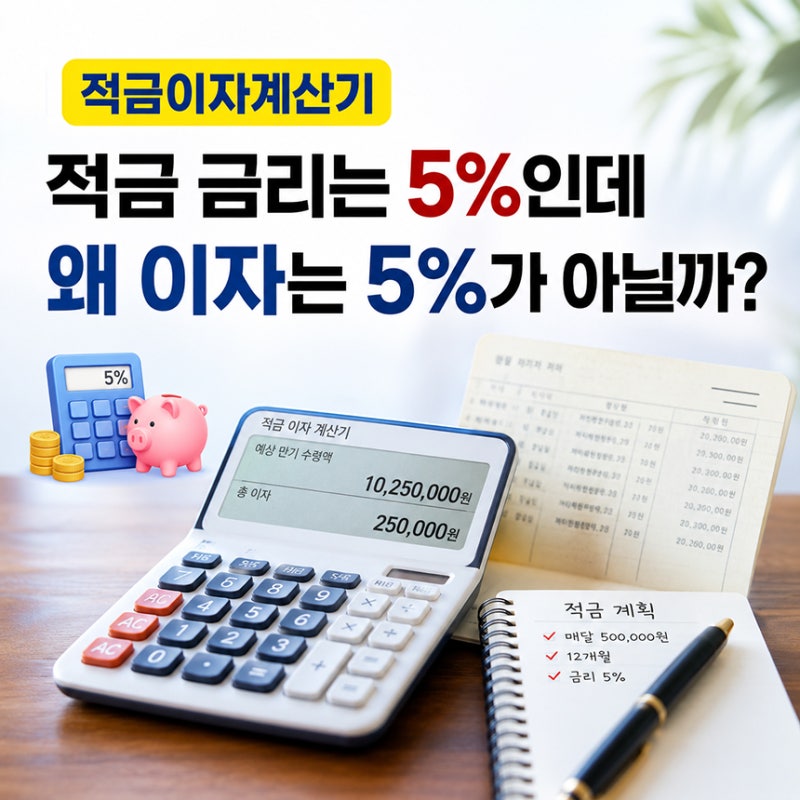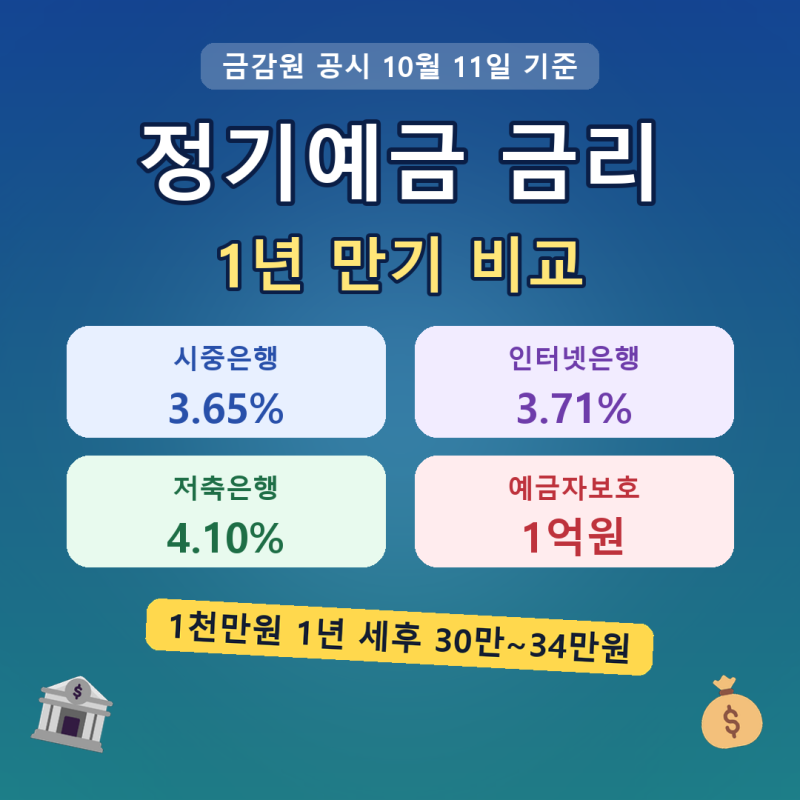
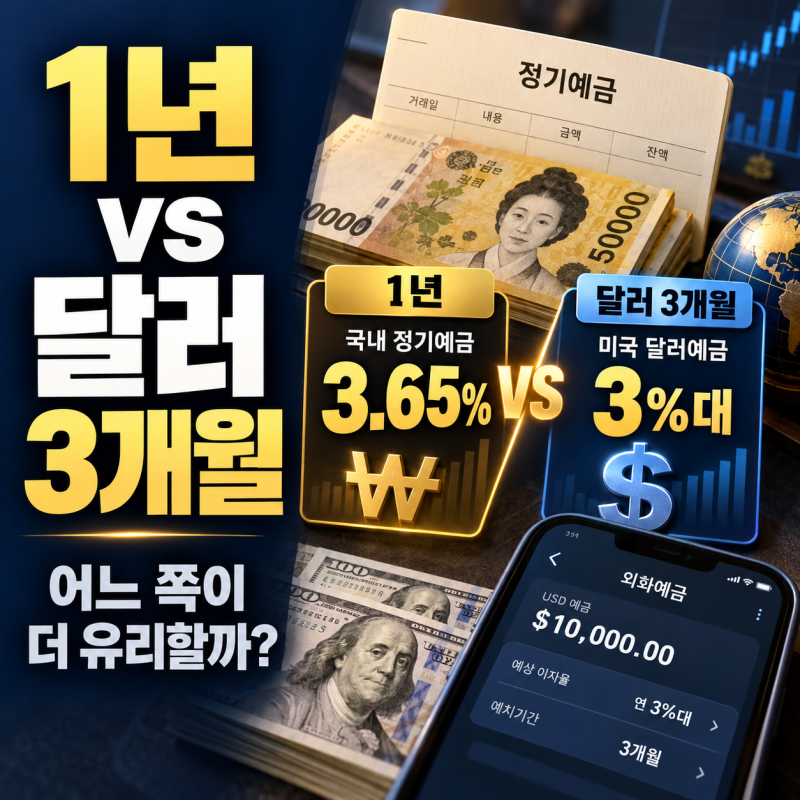
은행 금리 계산은 단순히 제시된 금리만으로 판단하기보다 세금과 우대조건 등을 종합적으로 고려해야 합니다. 특히 예금의 경우 광고에 표시된 높은 금리는 세전 금액이며, 실제 수령액은 15.4%의 세금을 제외한 금액이므로 세후 이자를 확인하는 것이 중요합니다. 또한, 대출 금리는 원금 상환 방식, 고정 또는 변동 금리 여부, 선이자 및 수수료에 따라 실제 부담액이 크게 달라질 수 있습니다.
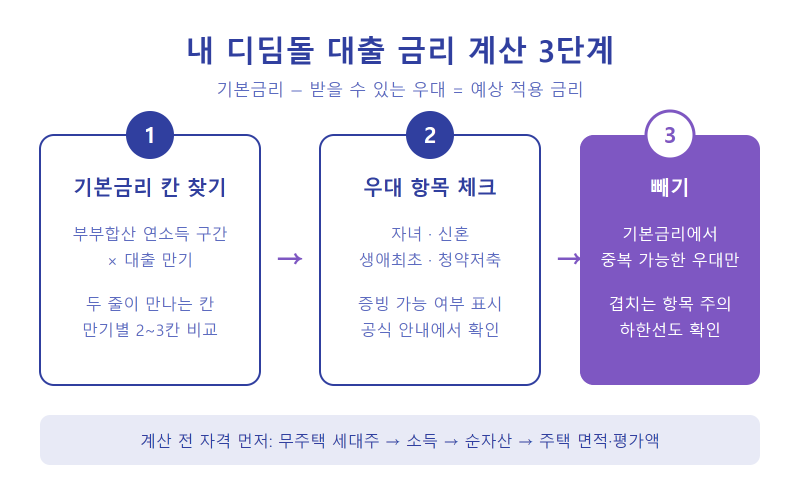
블로거들은 예금 금리 비교 시 최고 금리보다 기본 금리를 먼저 확인하고, 우대 조건을 충족할 수 있는지 면밀히 따져봐야 한다고 강조합니다. 반면, 대출 이자 계산에서는 원금 상환 방식과 금리 종류를 정확히 파악하는 것이 중요하며, 금융기관의 상환 일정표를 참고하여 실제 납부액을 예측해야 한다고 조언합니다. 마이너스 통장의 경우 사용 금액과 기간을 최소화하고, 여유 자금을 파킹통장에 넣어두는 등 효율적인 납입 방법을 통해 이자 부담을 줄일 수 있다고 설명합니다.
실질적인 은행 금리 계산을 위해서는 포털이나 은행 금융계산기를 활용하여 직접 세후 이자를 확인하는 것이 현명합니다. 예금은 갑작스러운 중도 해지로 인한 손해를 줄이기 위해 금액을 쪼개어 저축하는 전략을 고려할 수 있습니다. 대출은 표시된 금리 외에 선이자, 수수료 등 추가 비용을 확인하고, 마이너스 통장은 은행별 금리 비교와 납입 방법을 숙지하여 불필요한 이자 지출을 최소화하는 것이 중요합니다.